お金の増やし方

2024/12/04
お金のこと
2026/02/15
小6娘 はじめての株主優待・配当金

子どもに投資の経験をさせてみる

2025/01/26
小5の娘 はじめての投資にチャレンジ! 経験に投資する私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^目次経験に投資する使える証券口座娘が選んだ3社の候補1森永製菓(...


↑昨年に書いた記事で、娘は個別株デビュー
今日の記事では、一年経ってはじめての株主優待・配当金を頂けた報告ブログです♪

そもそもナゼ子どもに投資をさせようと思ったのか?

わたし自身、五年前までは漠然と「投資は自分の人生に関係の無い物」だと考えていました。

でも、お金の勉強をすればするほど、自分もむしろ殆どの人に必要なスキルだと思うようになりました!

そこで、変な固定概念のない子どものうちから娘にも、なんとなくで良いから投資の世界にも触れあっておいて貰おうと思ったからでした。


はじめての株主優待・配当金

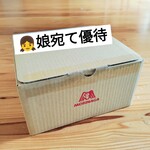
2/14はじめて株主優待のお菓子詰め合わせが届きました♪

株主優待


はじめて株主優待が届いてどうだった?
ゆきママ


娘

一番最初に思ったのは、株って意外と身近だなって思った。

その次に思ったのは、ちゃんと株主優待来るんだとか。


実体験する前から話していたり、自分でも学校の図書館で株式投資や税金の本を借りてきて彼女なりには理解してスタートした森永製菓の株購入

配当金


娘

お金(配当金)の通知みたいのが来てたけど、実際のものは来てなかったから、


優待が来てはじめて実感が湧いたよね

ゆきママ


娘の感想は?


娘

一番は、店頭に並んでるものが、こうやって(株主優待で商品が)やっぱり来てるから、

コンビニとかでさ、そういうもの(商品)が、株を買っただけでいっぱい貰えるんだなって思って。


祖母から学費として貰ったお金の置き場所として、今回は株式投資を選びました。

なので、途中の株価は二人とも気にしてません。

ゆきママ


まとめ

初めての株主優待体験!森永製菓から届いた「身近な投資」の喜び

先日、初めて森永製菓の株主優待が届きました!株主優待ってどんなものなんだろう?とワクワクしていましたが、実際に手元に届いた時の感想をブログにまとめたいと思います。


予想以上の喜びと「身近さ」

一番最初に感じたのは「やった!」という素直な喜びでした。
そして、「ちゃんと株主優待って来るんだ!」という驚きも。

これまで配当の通知は紙で来ていましたが、正直あまり実感がありませんでした 。
でも、今回は違います。実際に商品が箱いっぱいに届いたことで、「株って意外と身近なんだな」と強く感じました 。

日常品がタダで手に入る嬉しさ

コンビニなどで普段お金を払って買っているものが、株を買っただけでたくさんもらえるというのは、想像以上に嬉しい体験です 。
一度買えば、年に一度とはいえ、それがずっと続くわけですから、これは「お金をただ置いておくだけ」よりもずっと良いことだと感じました 。

長期保有の安心感とリスクヘッジ

実はこの株、学費のためにしばらく置いておくつもりで購入しました。
そのため、短期的な株価の変動はあまり気にしていません 。
森永製菓のような大手企業であれば、極端に株価がゼロになるような大きなリスクは低いと考えています 。
もちろん、リスクはゼロではありませんが、「ノーリスクノーリターンよりは、リスクがあってもリターンがある方が良い」という考えです 。
今回の株主優待体験を通じて、投資がより身近で、生活に彩りを与えてくれるものだと実感しました。これからも、この株を大切に保有していきたいと思います。

お金の増やし方
2026/02/13
「NISAで損したくない」あなたへ
資産形成を失敗させないための3つの鉄則

NISAお悩み中ママさん

「新NISA、周りもみんな始めているし、そろそろ自分も……」


そんな風に、なんとなく投資の世界に足を踏み入れようとしていませんか?

しかし、ちょっと待ってください。
準備なしに飛び込むのは、地図を持たずに見知らぬ山へ登るようなものです。

せっかく一生懸命働いて稼いだ大切なお金を、知識不足で減らしてしまっては元も子もありません。
今回は、資産形成で後悔しないために絶対に押さえておくべき「3つの鉄則」をお伝えします。

頑張って働いたお金を「守りながら増やす」必要性

なぜ今、これほどまでに「投資」が叫ばれているのでしょうか?

その理由はシンプル
「預金だけでは、お金の価値が目減りしていくインフレの時代」になったからです。

物価が上がれば、100万円で買えていたものが買えなくなります。

つまり、銀行に預けているだけでは「守っているつもりで、実は減っている」のと同じなのです。

大切なのは、リスクを正しくコントロールし、「守りながら増やす」知恵を持つことです。


制度に踊らされる日本人…NISAブームの裏側に潜む「思考停止」のリスク

新NISAのスタートにより、日本中が空前の投資ブームに沸いています。

しかし、ここで最も危ないのが「みんながやってるから」「SNSでこの銘柄がいいと言っていたから」という思考停止の投資です。

自分の家計状況や性格に合わない投資を選んでしまうと、
少しの向かい風で簡単に倒れてしまいます。「制度」はあくまで箱。

その箱をどう使いこなすかという「中身」の議論が今、抜け落ちています。


資産形成を失敗させない「3つの鉄則」

資産形成で失敗する人には、共通したパターンがあります。
逆を言えば、この3つを避けるだけで、成功の確率は飛躍的に高まります。

1. 「出口」なき積立は必ず挫折する

「とりあえず月1万円」と始めるのは良いですが、そのお金を「いつ、何のために」使うか決まっていますか?

教育資金なのか?
老後資金なのか?

目的が曖昧だと、ちょっとした贅沢をしたい時や、少し相場が悪くなった時に「もういいや」と解約してしまいます…

投資を始める前に、まずは自分の人生においての目的に沿った「使う時期(ゴール)」を具体的に設定しましょう。

▼参考記事▼
NISAの不安は「5W2H」で解消!自分軸がピタッと決まる【投資の目標設定ワーク】のススメ 【はじめに】「なんとなくNISAで投資」が危ない理由「周りがやっているから始めたけれど、これで合っているのか自信がない」「とりあえず新NISAを始めたけれど、暴落のニュースを見ると不安になる」そんな不安の正体は、投資の知識不足だけではなく、...


2. 「情報のつまみ食い」をせず、目的に沿った一貫した判断基準をもつ

YouTubeやSNSには「これが正解!」という一方的かつ断定的な情報が溢れています。

しかし、
ある人は「Aがいい」と言い、
別の人は「Aはダメだ」と言う…💦

情報のつまみ食いをしていると、方針がコロコロ変わり、
結果として短期売却や一番損なタイミングで売買を繰り返すことになります。

大切なのは、流行を追うことではなく、自分に合った「一貫したルール」を持つことです。


3. 「リスクの過信」を捨て、暴落への耐性を知る

調子が良い時は誰でも強気になれます。
コロナ後に投資をはじめた方々が正にそうです。

しかし、
投資の世界には数年に一度、必ず「暴落」が来ます。

その時、自分の資産が20%〜30%減っても夜ぐっすり眠れますか? 

自分の「心の耐性」を超えた金額を投じていると、パニックになって最悪のタイミングで売却(損切り)してしまいます。

自分のメンタルに見合った投資額と分散バランスを知ることが、継続の秘訣です。

まとめ:正しい知識は一生もの💡プロを味方につけて確実な一歩を

資産形成は、長く続けることこそが最大の武器になります。

しかし、
その「長く続けること」が一人では一番難しいのです。

正しい知識を学び、迷った時に相談できる環境を持つことは、
あなた自身の人生を守る「最強の戦略」になります。

一時のブームに流されるのではなく、プロのアドバイスを味方につけて、自信を持って第一歩を踏み出しましょう。


▼セミナー動画の視聴はこちら▼
NISAの基本セミナー 個人情報の取扱についてはプライバシーポリシーをご覧ください。キャンセルポリシーご予約頂いてからのキャンセルは基本的にご予約日の前々日までにお願いいたします。 ご予約日の前日キャンセル料:50% ご予約日の当日キャンセル料:100%


お金の増やし方
2026/02/12
職場NISA導入のポイント:従業員の資産形成と企業の福利厚生
きのう社会保険労務士の徳永さんと【職場NISA】の営業企画について検討しました。
職場NISAのコラボ展開について 社会保険労務士:徳永武士さまホームページ満足度とても良かったご意見・ご感想ホームページの相談だけではなく、一緒に事業計画を練ることができるのも新井さんのサービスの良いところだと感じています。自分の視点ではない新しい視点でのアドバイスはいつも...
 

家計FPとしての思い

家計~投資までお伝えするFPとしては、
NISAのような制度が広く知られるようになった一方で、その内容を深く理解し、適切に活用できている人が少ない現状に課題を感じています 。
特に、投資の目的が曖昧なまま「何から始めるか」という手段から入ってしまうことで、資産形成が継続しないケースが多く見られます 。

私の役割は、
単に金融商品を勧めることではなく、お客様一人ひとりのライフプランや目標に合わせた資産形成の「なぜ」と「どうすれば継続できるか」を共に考え、サポートすることです。

特に、
夫婦間での金融知識の格差を埋め、家族全体で資産形成に取り組むことの重要性も強く感じています 。
NISAの不安は「5W2H」で解消!自分軸がピタッと決まる【投資の目標設定ワーク】のススメ 【はじめに】「なんとなくNISAで投資」が危ない理由「周りがやっているから始めたけれど、これで合っているのか自信がない」「とりあえず新NISAを始めたけれど、暴落のニュースを見ると不安になる」そんな不安の正体は、投資の知識不足だけではなく、...


また、事業投資を優先しがちな経営者の方々にも、事業とは別の個人の長期的な資産形成の視点を持っていただくことが、将来の安心に繋がると考えています 。
社会保険労務士のような他分野の専門家と連携し、包括的な視点から企業や個人の資産形成を支援することで、より多くの方々が安心して未来を築けるよう尽力したいと考えています 。


以下は、
職場NISAのコラボ展開についてミーティング内容の要点

職場NISA導入のポイント:従業員の資産形成と企業の福利厚生
従業員の資産形成支援と福利厚生の強化を目指す「職場NISA」の導入には、多くのメリットと課題があります。

メリット

  • 採用・定着率向上: 従業員の資産形成を支援することで、企業の魅力向上や人材の定着に繋がる可能性があります 。
  • 柔軟な制度設計: 従来の退職金制度とは異なり、勤続年数や役職に応じて対象者を限定できる柔軟性があります 。
  • 税制優遇: 奨励金は給与扱いとなり、会社の損金として算入可能です 。

課題

  • 金融リテラシーの不足: 従業員や経営者の中にはNISA制度を十分に理解していない人が多く、投資の目的が曖昧なままでは継続が難しい場合があります 。
  • コストと事務負担: 奨励金が給与扱いとなるため、社会保険料の負担が増加し、入退社時の手続きや規約管理など、煩雑な事務作業が発生します 。
  • 経営者の懸念: 従業員が金融知識を持つことで、給与水準への不満や離職に繋がるリスクを懸念する経営者もいます 。

導入へのアプローチ

  • 経営者ファースト: まずは経営者自身がNISAを活用し、その成功体験を基に従業員への展開を検討するアプローチが有効です 。
  • 限定的な導入: 全従業員一律ではなく、勤続年数の長い功労者や正社員転換者など、対象を限定したスモールスタートで効果を検証します 。
  • 専門家との連携: 社会保険労務士が規約作成や法務リスク対応を、FPが投資教育や個別フォローアップを担うことで、企業の負担を軽減し、包括的な支援を提供できます 。
  • キャリアアップ助成金の活用: 助成金を奨励金の原資とすることで、企業の手出しを抑えつつ制度を導入することも可能です 。

職場NISAは、従業員の長期的な資産形成を支援し、企業の福利厚生を充実させる可能性を秘めていますが、導入には慎重な検討と戦略的なアプローチが求められます。

お金の貯め方
2026/02/09
【教育費:大学編】新NISAだけで大丈夫?
新井家が実践する「学資保険×投資+○○」のハイブリッドな準備方法まとめ

「どうやって?いくら貯めればいいの?」に答えが出せなかったあの頃の自分へ

「大学費用って、結局いくらあれば安心なの?」

「新NISAを始めたけど、これだけで足りるのかな……」


今でこそ2人分の教育費1,000万円を貯め切り、証券外務員として活動している私ですが、

自分の子どもがまだ小さかった2021年頃は、皆さんと同じように得体の知れない不安の中にいました…


当時は、

ネットの情報を見るたびに「300万?それとも500万?無理かも……」と感じていました。


でも、知識がついてきて気づいたんです。

不安なのは、金額の大きさではなく、「どうやって、どんな形で持っておくか」という自分なりのストーリーがなかったからだと


今回は考え方のひとつとして参考になればと思いで、
わたしが考え抜いた「リアルな数字」と「守り方」を包み隠さずお伝えします。
我が子は今年13歳7歳の【高校・大学】教育費をどんな計画で考えてるのか? 次で、学資保険・投資のバランスも公開します!昨日の記事【鹿児島市】娘の中学入学に買った物・かかったお金すべて公開!を読んでくださった方から、こんなコメントを頂きました! 質問者 これからかかる教育費について、高校・大学・大学院とかどう考えて...
 
▲前回の記事▲も読んでみてね^^


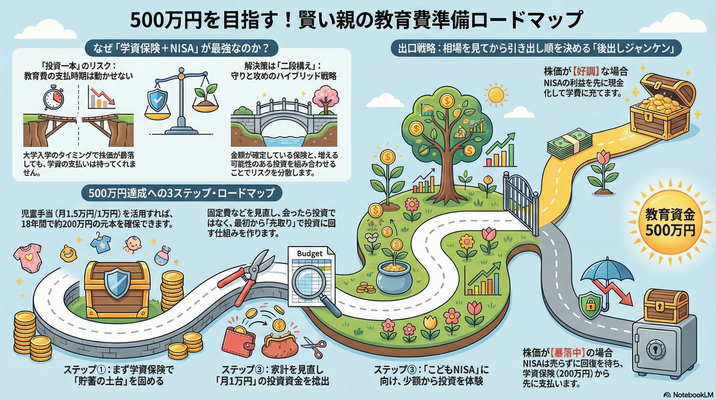
【守り・攻め】で考える分散の教育費準備!

 以下は、今年13歳になる長女のケース

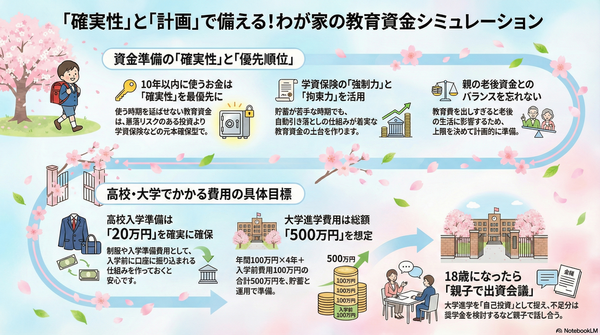
数字で見る新井家のリアル。大学準備費用1人500万円の内訳


わが家では、子ども1人あたり500万円を大学費用のゴールに設定しています。


ここで大切なのは、

その500万円をすべて「同じ箱」に入れないことです。


わが家の分散の内訳(ハイブリッド準備方法)は、こんなイメージです。


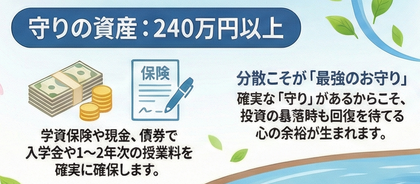
【守りの現金・保険・債券】240万円他

 児童手当の積み立てや、固定金利の学資保険など。

「何があっても減らない」場所で、確実に入学金や1〜2年次の授業料を確保します。

  • 学資保険(親の保障有 2028.7まで払込)
    ①12歳に20万円 ②15歳に20万円 ③18歳に200万円 合計240万円の契約
  • 米ドル社債(2032.12償還期限)


  • 学資保険のメリットは契約時に金額が決まる事
    それに加えて強制力と、何かあった時の保障(親の死亡時にも同額を頂ける)があるのは保険だけ!
無知だった頃に始めて(何度も残高不足になりながらも)継続してこれたから貯まってきました\(^o^)/嬉しい!


  • 米ドルの社債は、
    証券外務員になる前にわたし自身の勉強も兼ねて、夫に少し無理を言って購入!
前に住んでいたリノベ中古マンションを販売して2024年にまとまったお金が入ってきました。
その「当面使う予定の無いお金」として、
【こども達の教育費にしよう!】と考えて検討した結果に買いました。


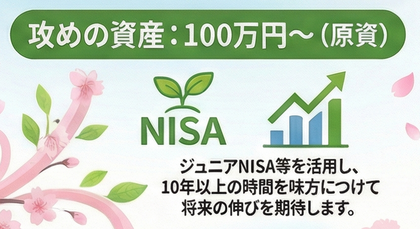
【攻めの投資】100万円(原資として)

  • ジュニアNISA
    2021年に娘が8歳でギリギリ「10年以上の時間」を味方につけて、大学後半の費用や、将来のプラスアルファとして育てます。

 また、2027年に【こども支援NISA】が実際に始まるとしたら、そちらに移し替える予定で考えています。

理由としては、【ジュニアNISA】は一括で払い出ししかできない為、相場を気にして出金するタイミングを読む必要性がアップしますが、
こども支援NISAは、大人の【つみたて投資枠】と似た制度になる予定です。

そうなれば、金額を指定しての出金と使わない分は保有し続ける選択も可能^^
選択肢が広がるので移し替える方向で考えています!


このように「全部投資」にしないのは、

18歳までの間に株価や為替の変動が来たとしても、「保険があるから、投資分は回復するまで待てる(持ち続けられる)」という心の余裕を持つためです。


▼参考:SBI証券サイト▼
2024年以降のジュニアNISAについて

 ↑図解がわかりやすくてオススメ✨


投資が怖いママへ伝えたい。分散という名の「最強のお守り」


「投資は損をするのが怖い」

その感覚、実は家計を守るママとして、とっても大切で正常な感覚です。


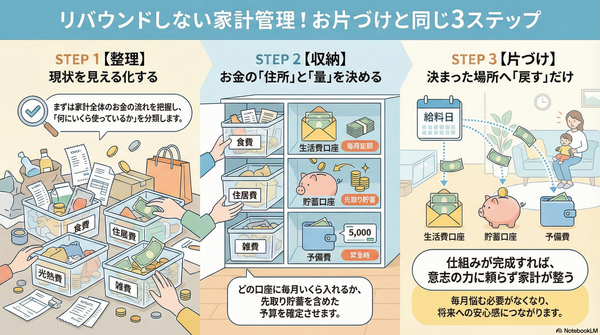
だからこそ、私は「分散」という名の整理・収納を応用した方法をおすすめしています。

お片づけでいえば、大切な書類をひとまとめにせず、用途別に仕分けしてファイリングするのと同じ。


お金も「現金」「保険」「債券」「投資」と置き場所を分散させることで、一つの場所がダメージを受けても、家計全体が倒れることはありません。

この「分散」こそが、私たちが自信を持って毎日を過ごすための最強のお守りになります。


▼参考記事▼

家計管理は「お片づけ」の流れと同じ!リバウンドしない家計を作る【整理・収納・片づけ】の3ステップ ポイントは「戻すべき場所・予算」を決めること考えない家計の土台を作る【整理・収納・片づけ】の3ステップ先日、読者の方からいただいたメッセージにお答えする中で、気づいたことがありました。私の家計管理のベースにあるのは、実は【整理・収納・片づけ...


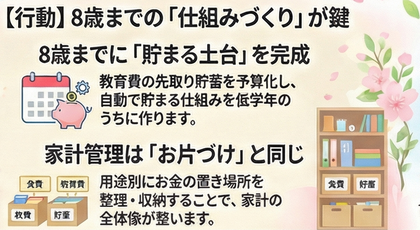
焦らなくて大丈夫。8歳までに土台を作れば、あとは自動で貯まる


お子さんがまだ8歳以下なら、まだ時間はたっぷりあります!!

今すぐまとまったお金を用意する必要はありません。

ただ、先を見すえて計画と行動することは必要です!!!


まずは、無料配布している【夢の家族年表】 を書く事からはじめてください!


次に、教育費の【先取り貯蓄】を含めた予算化!!!

8歳までに「貯まる仕組み」さえ作ってしまえば、あとは予算に沿って、自動的にお金が貯まっていきます^^


今のうちに予算化の「土台づくり」を終わらせておけば、高学年になって塾代が増える時期になっても、焦らず落ち着いて対応できるようになりますよ。


 ▼参考記事▼

【 終わり方編】第7回:使うときの注意点2026年に0歳児がいるケース、私ならこう貯める!目標500万円のリアルな出口戦略 【出口戦略】暴落も怖くなくなる!?学資保険×NISAの「二段構え」で確実に教育費を準備する方法「投資一本」のリスクを避け、18年後に笑える準備をする今回の内容は、2026年生まれのお子さんを持つママ・パパが、新制度(こどもNISA)と学資保...


まとめ:家計が整えば、子どもの未来を心から応援できる

教育費を準備することは、我慢することではありません。

子どもの「これがやりたい!」「ここに行きたい!」という夢に、笑顔で「いいよ!」と言ってあげられる準備をすることです。


家計が整い、準備に自信が持てると、ママの表情はきっと明るくなります。


その安心感こそが、

お子さんにとって一番の心の栄養になるはず^^


一緒に一歩ずつ、わが家らしい「安心の家計パレット」予算を作っていきましょう!


初回90分体験コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...