【投資の学び】アクティブファンドは悪者なのか?
2026/03/10【アクティブファンド】イメージがガラッと変わった話
2021年~はじめた際に買ったのもインデックス型の投資信託です。
良い企業に投資する
手間をかけて、投資先を厳選
手間=コスト
併用したらよい
まとめ
【アクティブファンド】イメージがガラッと変わった話
良い企業に投資する
手間をかけて、投資先を厳選
手間=コスト
併用したらよい
まとめ

NISAお悩み中ママさん
「新NISA、周りもみんな始めているし、そろそろ自分も……」
頑張って働いたお金を「守りながら増やす」必要性
制度に踊らされる日本人…NISAブームの裏側に潜む「思考停止」のリスク
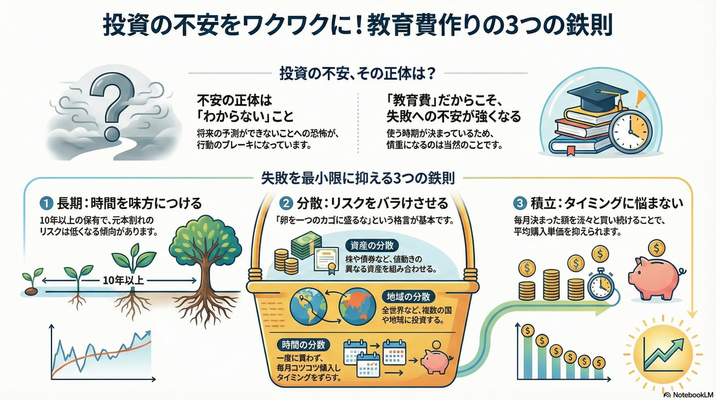
資産形成を失敗させない「3つの鉄則」
1. 「出口」なき積立は必ず挫折する
2. 「情報のつまみ食い」をせず、目的に沿った一貫した判断基準をもつ
3. 「リスクの過信」を捨て、暴落への耐性を知る
まとめ:正しい知識は一生もの💡プロを味方につけて確実な一歩を
家計FPとしての思い
メリット
課題
導入へのアプローチ
まずは、正しく知り【自分の頭で考えて判断できる】ことこそが、家計を守る最強の武器になります。
AIに頼りすぎる怖さ
「ジュニアNISAの非課税期間って、5年で終わるんですよね?」
今週、SNSなどで立て続けに「生成AIにそう教えられた」という投稿やコメントを拝見しました。
正直に申し上げます。その情報は、一部正解で、一部間違いです。
なぜAIは間違えたのか?「生成」の罠と情報の取捨選択
今回、なぜ多くの方がAIに騙されてしまったのでしょうか。
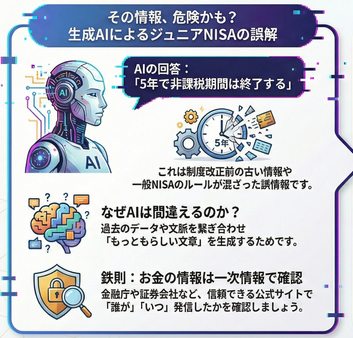
それは、AI(ChatGPTなど)が「過去の古いデータや、文脈のつなぎ合わせ」で回答を作ってしまうからです。

AIの誤回答の正体
: 制度改正前の古い情報や、一般NISAのルールを混同して「もっともらしい文章」にまとめてしまった。情報確認の重要性
: Googleで検索すれば、最新の信頼できるソース(金融庁や証券会社)が上位に出てきます。
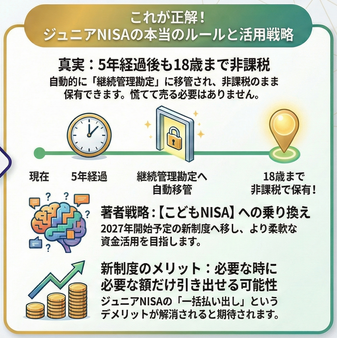
ジュニアNISAの非課税期間5年終了後、本当はどうなる?
一番わかりやすかったSBI証券サイトの図解を参考に、改めて整理します。

【わが家の戦略】AIに頼らず、「自分ルール」で決める
※以下の内容は【こどもNISA枠】が2027年に予定通り始まると仮定
1.【ジュニアNISA】非課税期間の終了前→【こどもNISA】へ移動

【非課税枠】から【非課税枠】だから、タイミングは関係ない
新制度は細かい金額でも出せるようになるハズ
Geminiが勝手に出してきた文章も、あえて載せてみる…(-_-;)
2021年からお金を学び、証券外務員の資格も持つ私が決めている戦略はこうです。
* 基本は18歳までホールド: 複利の力を最大化させるため、継続管理勘定で寝かせておきます。
* 「夢の家族年表」と照合: 高校入学時など、どうしても現金が必要な場面が来たら、その分だけ部分的に売却を検討します。
便利なツールこそ、最後は「自分の目」で
生成AIは便利なツールですが、お金の判断を100%委ねるのは危険です。
株価に振り回されない「我が家の攻防ルール」を作ろう!
今回のブログでは、「絶対守りたいお金」と「増やしたいお金」を上手に色分けして、何があっても不安にならない状態を目指します。
~もくじ~
【1. 始め方編:NISA投資の基礎知識】
【2. 続け方編:家計の仕組みを作る】
④ 目的と目標設定
⑤ 家計の現状把握
⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
⑧ リスク資産の配分を考えておく←今回の記事
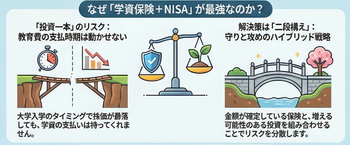
⑨ 使う時期は動かせない「1つに絞る」が実は、一番こわい⁉️ 18歳の直前まで全て株式投資に偏る危険性⚠️
「とにかく貯金さえしておけばいい」
「今はNISAがいいって聞くから全部NISAで!」……
そんな極端な考え方に偏っていませんか?
実は、一つの方法に頼りすぎるのは、教育費の準備ではとても危険です。
【要注意!】1つの方法に偏ると…
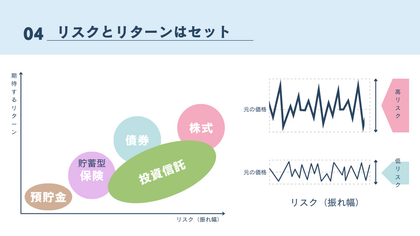
知っておきたい【貯金・保険・債券・株式】4つのメリット・デメリット
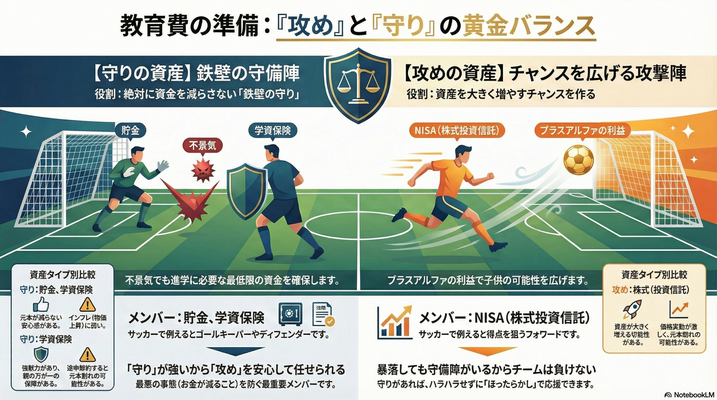
家計の資産を「守り(コア)」と「攻め(サテライト)」に分けて考えましょう。
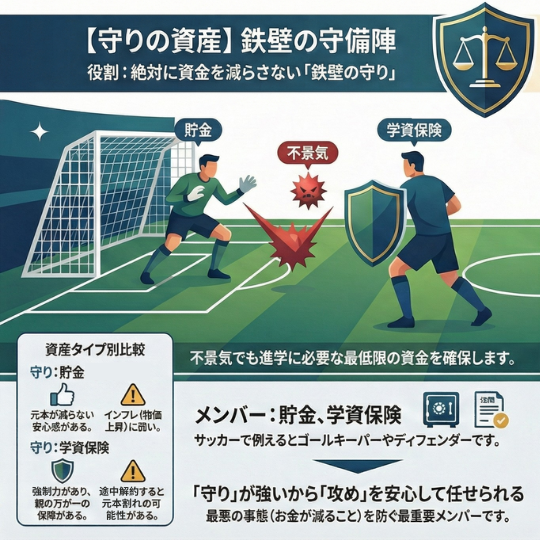
【守りの資産(コア)】基礎を固める
| 資産の種類 | 特徴・メリット | デメリット |
|---|---|---|
| ① 貯金(現金) | いつでも使えて、元本が減らない安心感。 | 利息がほぼつかず、物価上昇(インフレ)に弱い。 |
| ② 学資保険 (貯蓄型保険) | 強制力があり、親に万が一の際の保障がある。 | 途中で解約すると元本割れする可能性がある。 |
| ③ 債券 | 国や会社にお金を貸す仕組み。 株式より値動きが穏やか。 | 株式以上に、大きく増えることは無い。 |
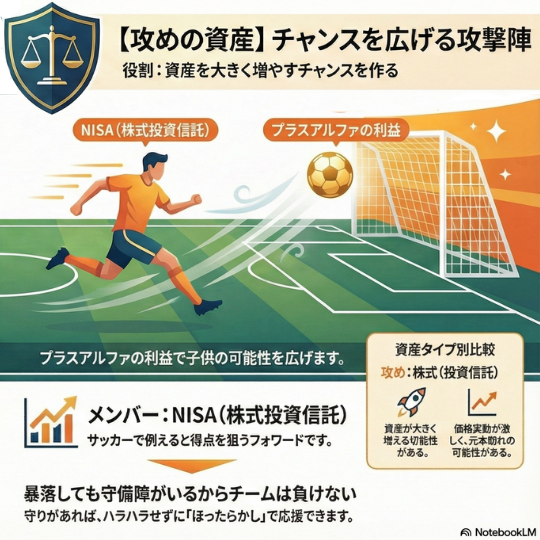
【攻めの資産(サテライト)】ゆとりを作る
| 資産の種類 | 特徴・メリット | デメリット |
|---|---|---|
| ④ 株式(投資信託) | 企業の成長に合わせて、 資産が大きく増える可能性がある。 | 価格の変動が激しく、 一時的に大きく減ることもある。 |
守り・攻めをサッカーに例えてみる
「投資は怖い、損したくない」という方にこそ知ってほしい、一番安全なチーム編成のお話です。
教育費作りをサッカーに例えると、重要視すべきなのは「攻めて勝つ」ことではなく、そもそも「絶対に失点しない(=お金を減らさない)」ことです。
教育費を「鉄壁フォーメーション」として考えると、
家計というチームの目的は、18年後の試合終了のホイッスルが鳴ったときに、「学費というゴールを確実に守りきっていること」です。

① 守備陣:絶対に「減らさない」

② 攻撃陣:チャンスを広げる
なぜ「守り(減らさない)」が必要なの?
もしチーム全員がフォワード(NISA)だったら、入学直前にカウンター(暴落)を食らった瞬間、一気に失点して「学費が足りない!」という大ピンチになってしまいます。
「まずは絶対に減らさない守備を固める。その余力で少しだけ攻める」
これが、投資が初心者のママやパパにとって「一番怖くない始め方」だと思うんです。
まとめ︰「守り」があるからこそ「攻め」が活きる
教育費の準備に、たった一つの正解はありません。
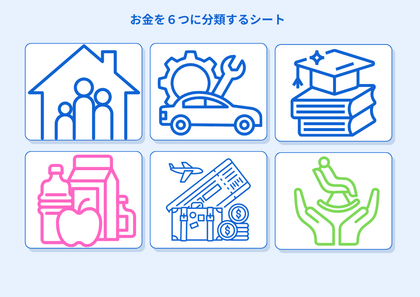
すでに家計管理おかね6パレット®で「いま使うお金」と「未来のお金」を分けているあなたなら大丈夫。
予算化によってお金の役割分担ができていれば、資産配分は驚くほどシンプルになります。
「守り」でお子さんの進学ルート資金を確実に確保し、「攻め」でお子さんの可能性を広げる。
このバランスを意識するだけで、日々のニュースにハラハラすることなく、自分のペースで着実にゴールへ向かうことができますよ!
【2. 続け方編:家計の仕組みを作る】
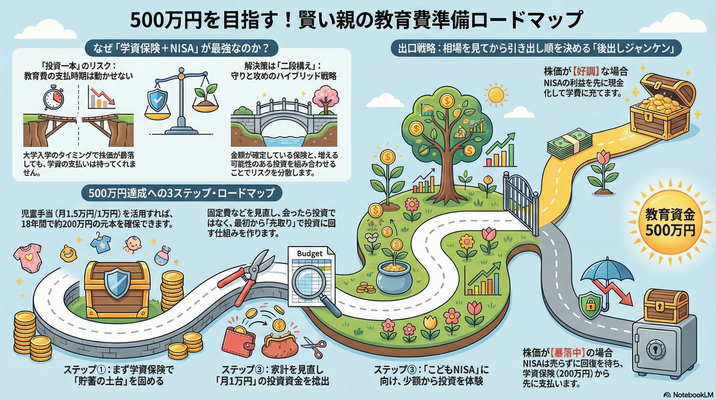
④ 目的と目標設定「投資一本」のリスクを避け、18年後に笑える準備をする
今回の内容は、
2026年生まれのお子さんを持つママ・パパが、新制度(こどもNISA)と学資保険を組み合わせて、着実に教育費の500万円を作る具体的なステップをイメージすること。
~もくじ~
【1. 始め方編:NISA投資の基礎知識】
【2. 続け方編:家計の仕組みを作る】
④ 目的と目標設定
⑤ 家計の現状把握
⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
⑦ 現金化の注意点←今回の記事
⑧ リスク資産の配分を考えておく
⑨ 使う時期は動かせないなぜ「学資保険+投資」のセットが最強なのか?

この記事に投資のゴール(終わり方)について書こうと思った理由…
「投資は増えるかもしれないけれど、大学入試の年(使うタイミング)に暴落したら?」という不安は、誰にでもあります。
しかし、
教育費は老後資金と違い、
支払時期を遅らせることができません。だからこそ、「契約時にゴール金額がわかる学資保険」と「コツコツ育てる投資」の2段構えの準備と計画が必要なのです。
保険&投資のメリットについては↓記事から
失敗しない教育費の準備「3ステップ」ロードマップ
新制度(こどもNISA)と学資保険を組み合わせて、着実に教育費の500万円を準備していく具体的なステップをイメージする
ステップ① まずは「学資保険」で先取り貯蓄の強制力をつける
投資より先に、まずは土台となる学資保険をスタートさせましょう。

児童手当について 鹿児島市HPより引用
<支給対象>
高校生年代までの児童(18歳到達後最初の3月31日までの間にある児童)を養育している親等に支給されます。
<手当月額>(所得制限なし)
児童が3歳未満:月額15,000円
児童が3歳以上高校生年代:月額10,000円
第3子以降:月額30,000円
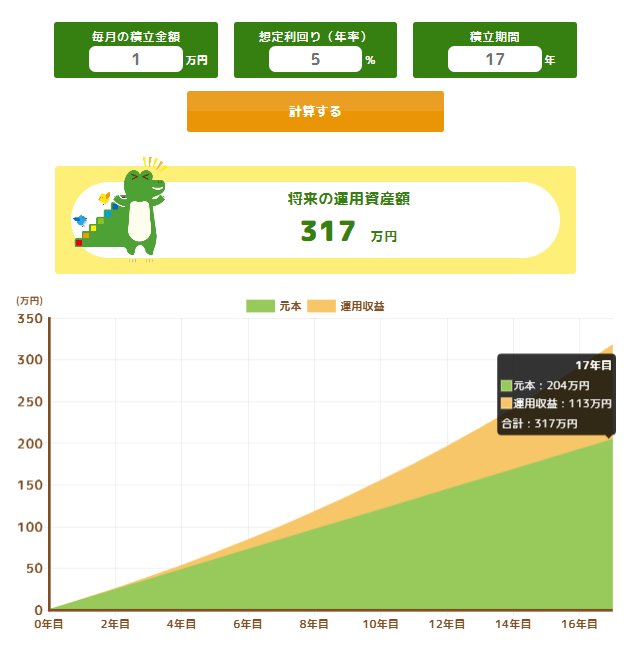
ステップ② 家計の見直しで「投資に回せるお金を月1万円」を捻出する

こどもの将来に向けた1万円
つまり、
保険の先取り貯蓄が決まったら、次に行うのは家計の現状把握と見直しです。
この話しは、【続け方編】で詳しく解説します‼️
ステップ③ 2027年「こどもNISA」に向けて今から助走する
2027年を待つ必要はありません。今からできることがあります。

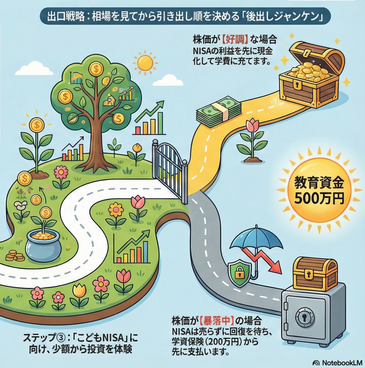
【まとめ】相場に合わせて「引き出し順」を変えられる賢い親になろう!

この二段構えにしておけば、18年後の実際に使うタイミングで、【保険】【投資】どちらを優先させるべきか「後出しジャンケン」方式で決める事ができます。
つまり、
【保険(確実な金額)】と【投資(増える可能性)】という、役割の違う2つの貯め方を使い分けることで、大切な教育資金を暴落から守りながら攻め(育てる)ことができます。
---
**▶︎次回予告**
出口の戦略が決まったら、次は「運用の中身」を整えましょう。
次回、**第8回:リスク資産の配分を考えておく 〜予算化でほったらかし運用でも安心な資産配分にする〜** をお届けします!
2026年こそはNISAで投資してみたい!
~もくじ~
【1. 始め方編:NISA投資の基礎知識】
【2. 続け方編:家計の仕組みを作る】
④ 目的と目標設定
⑤ 家計の現状把握
⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
⑦ 現金化の注意点
⑧ リスク資産の配分を考えておく
⑨ 使う時期は動かせないいま無知でも、学び始める事が大切!
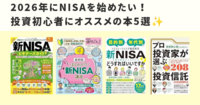
投資初心者さんにも安心して読める本を5冊セレクト✨
全体の流れを知りたい方向け2冊
①新・NISAビギナーズガイド 税金ゼロ×ほったらかし投資かんたん入門/晋遊舎
②NHK趣味どきっ! 最新版 まるわかり新NISA講座 (扶桑社ムック)
おすすめポイント
図解がカラフルでわかりやすい
大きなサイズで見やすい
投資信託について詳しく学びたい方向けの2冊
③新NISAを最大限使いこなすにはどうすればいいですか? 目的別・年代別のシミュレーションで徹底解説/花村泰廣(編著)
おすすめポイント
④(投資初心者だから知りたい!)プロ投資家が選ぶ投資信託 【失敗しない買い方・選び方208】
おすすめポイント
色んな個人投資家の意見をまとまてある珍しい本

無料で読める本・冊子 2つ
番外編①日本証券業協会発行 「資産運用と証券投資」スタートブック
おすすめポイント
番外編②ゆうちょ銀行に置いてある無料の冊子

まとめ:投資で失敗したくないと感じたら読んでみてね!
投資信託の「中身」を具体的にイメージしよう!
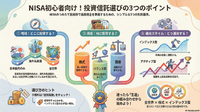
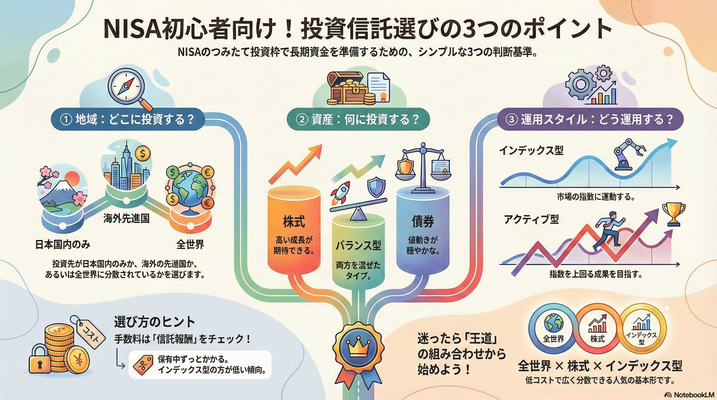
「投資信託(お弁当パック)」の中身をより具体的にイメージしていただくための補足として、NISAつみたて投資枠で購入できる投資信託の「3つの選択ポイント」について解説します。
~もくじ~
【1. 始め方編:NISA投資の基礎知識】
③ 何を買うか?投資信託の基本←今回の記事
【2. 続け方編:家計の仕組みを作る】
④ 目的と目標設定
⑤ 家計の現状把握
⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
⑦ 現金化の注意点
⑧ リスク資産の配分を考えておく
⑨ 使う時期は動かせない投資信託はどう選ぶのが正解?
どこの?何に?どう運用する? 3つのポイント
① 地域:どこに投資する?(国内・外国・全世界)

1つ目は、
投資先の「国」や「地域」による分類です。
選び方のヒント
② 資産:何に投資する?(株式・債券・バランス)

2つ目は、
投資する「対象(資産の種類)」による分類です。

選び方のヒント
③ 運用スタイル:どう運用する?(インデックス・アクティブ)

最後3つ目は、
運用の「やり方」と「コスト」による分類です。
【重要】3つの手数料について
まとめ︰シンプルが一番!迷ったら「王道」を基準に考えてみよう!
まずは「全世界(地域)× インデックス(運用スタイル)× 株式(資産)」といった、低コストで広く分散されたシンプルな商品を基準にして検討を始めるのが王道です。
参考書籍
新NISAを最大限使いこなすにはどうすればいいですか? 目的別・年代別のシミュレーションで徹底解説/花村泰廣(編著)
「結局NISAで、何を買えばいい?」の迷いを卒業して、2026年こそ一歩踏み出す!
~もくじ~
【1. 始め方編:NISA投資の基礎知識】
③ 何を買うか?投資信託の基本←今回の記事
【2. 続け方編:家計の仕組みを作る】
④ 目的と目標設定
⑤ 家計の現状把握
⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
⑦ 現金化の注意点
⑧ リスク資産の配分を考えておく
⑨ 使う時期は動かせない検索するほど、専門用語に阻まれて立ち止まってしまう。

いざ投資を始めようとネットで検索すると、「全世界株式」「S&P500」「信託報酬」といった専門用語の嵐にぶつかります。
教育費準備は残り時間が重要!
用語の嵐に阻まれて時間をロスしないよう、まずは基本となる【投資信託】の仕組みを理解しましょう。
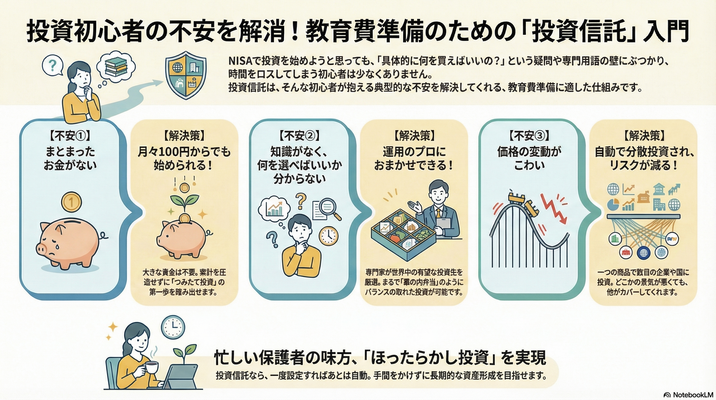
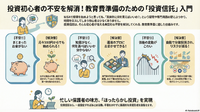
不安を解決する「投資信託」3つの特徴
教育費のような「着実に、でも効率よく貯めたいお金」に投資信託が向いている理由は、初心者の不安を解消してくれる3つの特徴があるからです。
長期・分散・積立が叶う【投資信託】3つの特徴
詳しくは、前回記事【始め方編】第2回: 長期投資の基本【長期・分散・積立】〜時間を味方にして不安をワクワクに変えるマインドセット〜
を参照ください。
不安解消①:お金が貯まってなくても、少額から始められる

「投資にはまとまった資金が必要」と思われがちですが、投資信託ならネット証券などを使えば月々100円〜1,000円といった少額からスタートもできます。
家計を圧迫することなく、少額から投資を始められるのが最大のメリットです。
不安解消ポイント①
不安解消②:知識がなくても、専門家に分散した運用を任せられる

投資信託とは、いわば「幕の内弁当🍱の具材が詰め合わせパック」のようなものです。
個人で「どの会社の株が上がるか」を分析し、「負けない投資」をするのは素人には大変かつ難しい事です。
しかし、
投資信託なら、運用のプロがあなたの代わりに世界中の有望な投資先を選び、管理してくれます。
※その代わりに3つの手数料(①買う時②保有中③売る時)が必要になります。
不安解消ポイント②
つまり!
忙しい家事や育児の合間に、チャートを眺めてハラハラする必要はありません。
この為、【投資信託】を活用した投資方法は【ほったらかし投資】とも例えられる所以(ゆえん)です^^
不安解消③:大きな価格変動がこわい ▶ 分散投資でリスク低減

また、
長期間(10年15年以上)のあいだには、株価は様々な理由から日々変動します。
例えば、
一つの会社の株だけを持っていると、その会社が倒産した時に大ダメージを受けます。
しかし、投資信託は一つの商品を買うだけで、
自動的に数百〜数千の企業と国や地域に「分散された投資」をしている状態になります。
つまり、
どこかの国や会社の景気が悪くても、他の国・会社がカバーしてくれる。
この仕組みが、大切な教育資金を守りながら増やすための「リスクの低減」に繋がります。
不安解消ポイント③
実際には、数千種類の投資信託が存在します。
まとめ
長期投資を活用して成果を得る為にも
家計管理において、シンプルであることは継続するための鉄則です。
投資初心者は、
あれこれ複雑な商品に手を出す必要はありません。
管理の手間を極限まで減らし、「一度設定したらあとは自動」という状態にすることが、
新NISAや子どもNISAで教育費準備を成功させる最大の秘訣です。---
**▶︎次回予告**
「買うものは決まった!でも、教育費としていくら設定すればいい?」
次回はいよいよ実践編。**第4回:目的と目標設定 〜夢の家族年表から逆算する、わが家の教育投資ゴール〜** をお届けします!
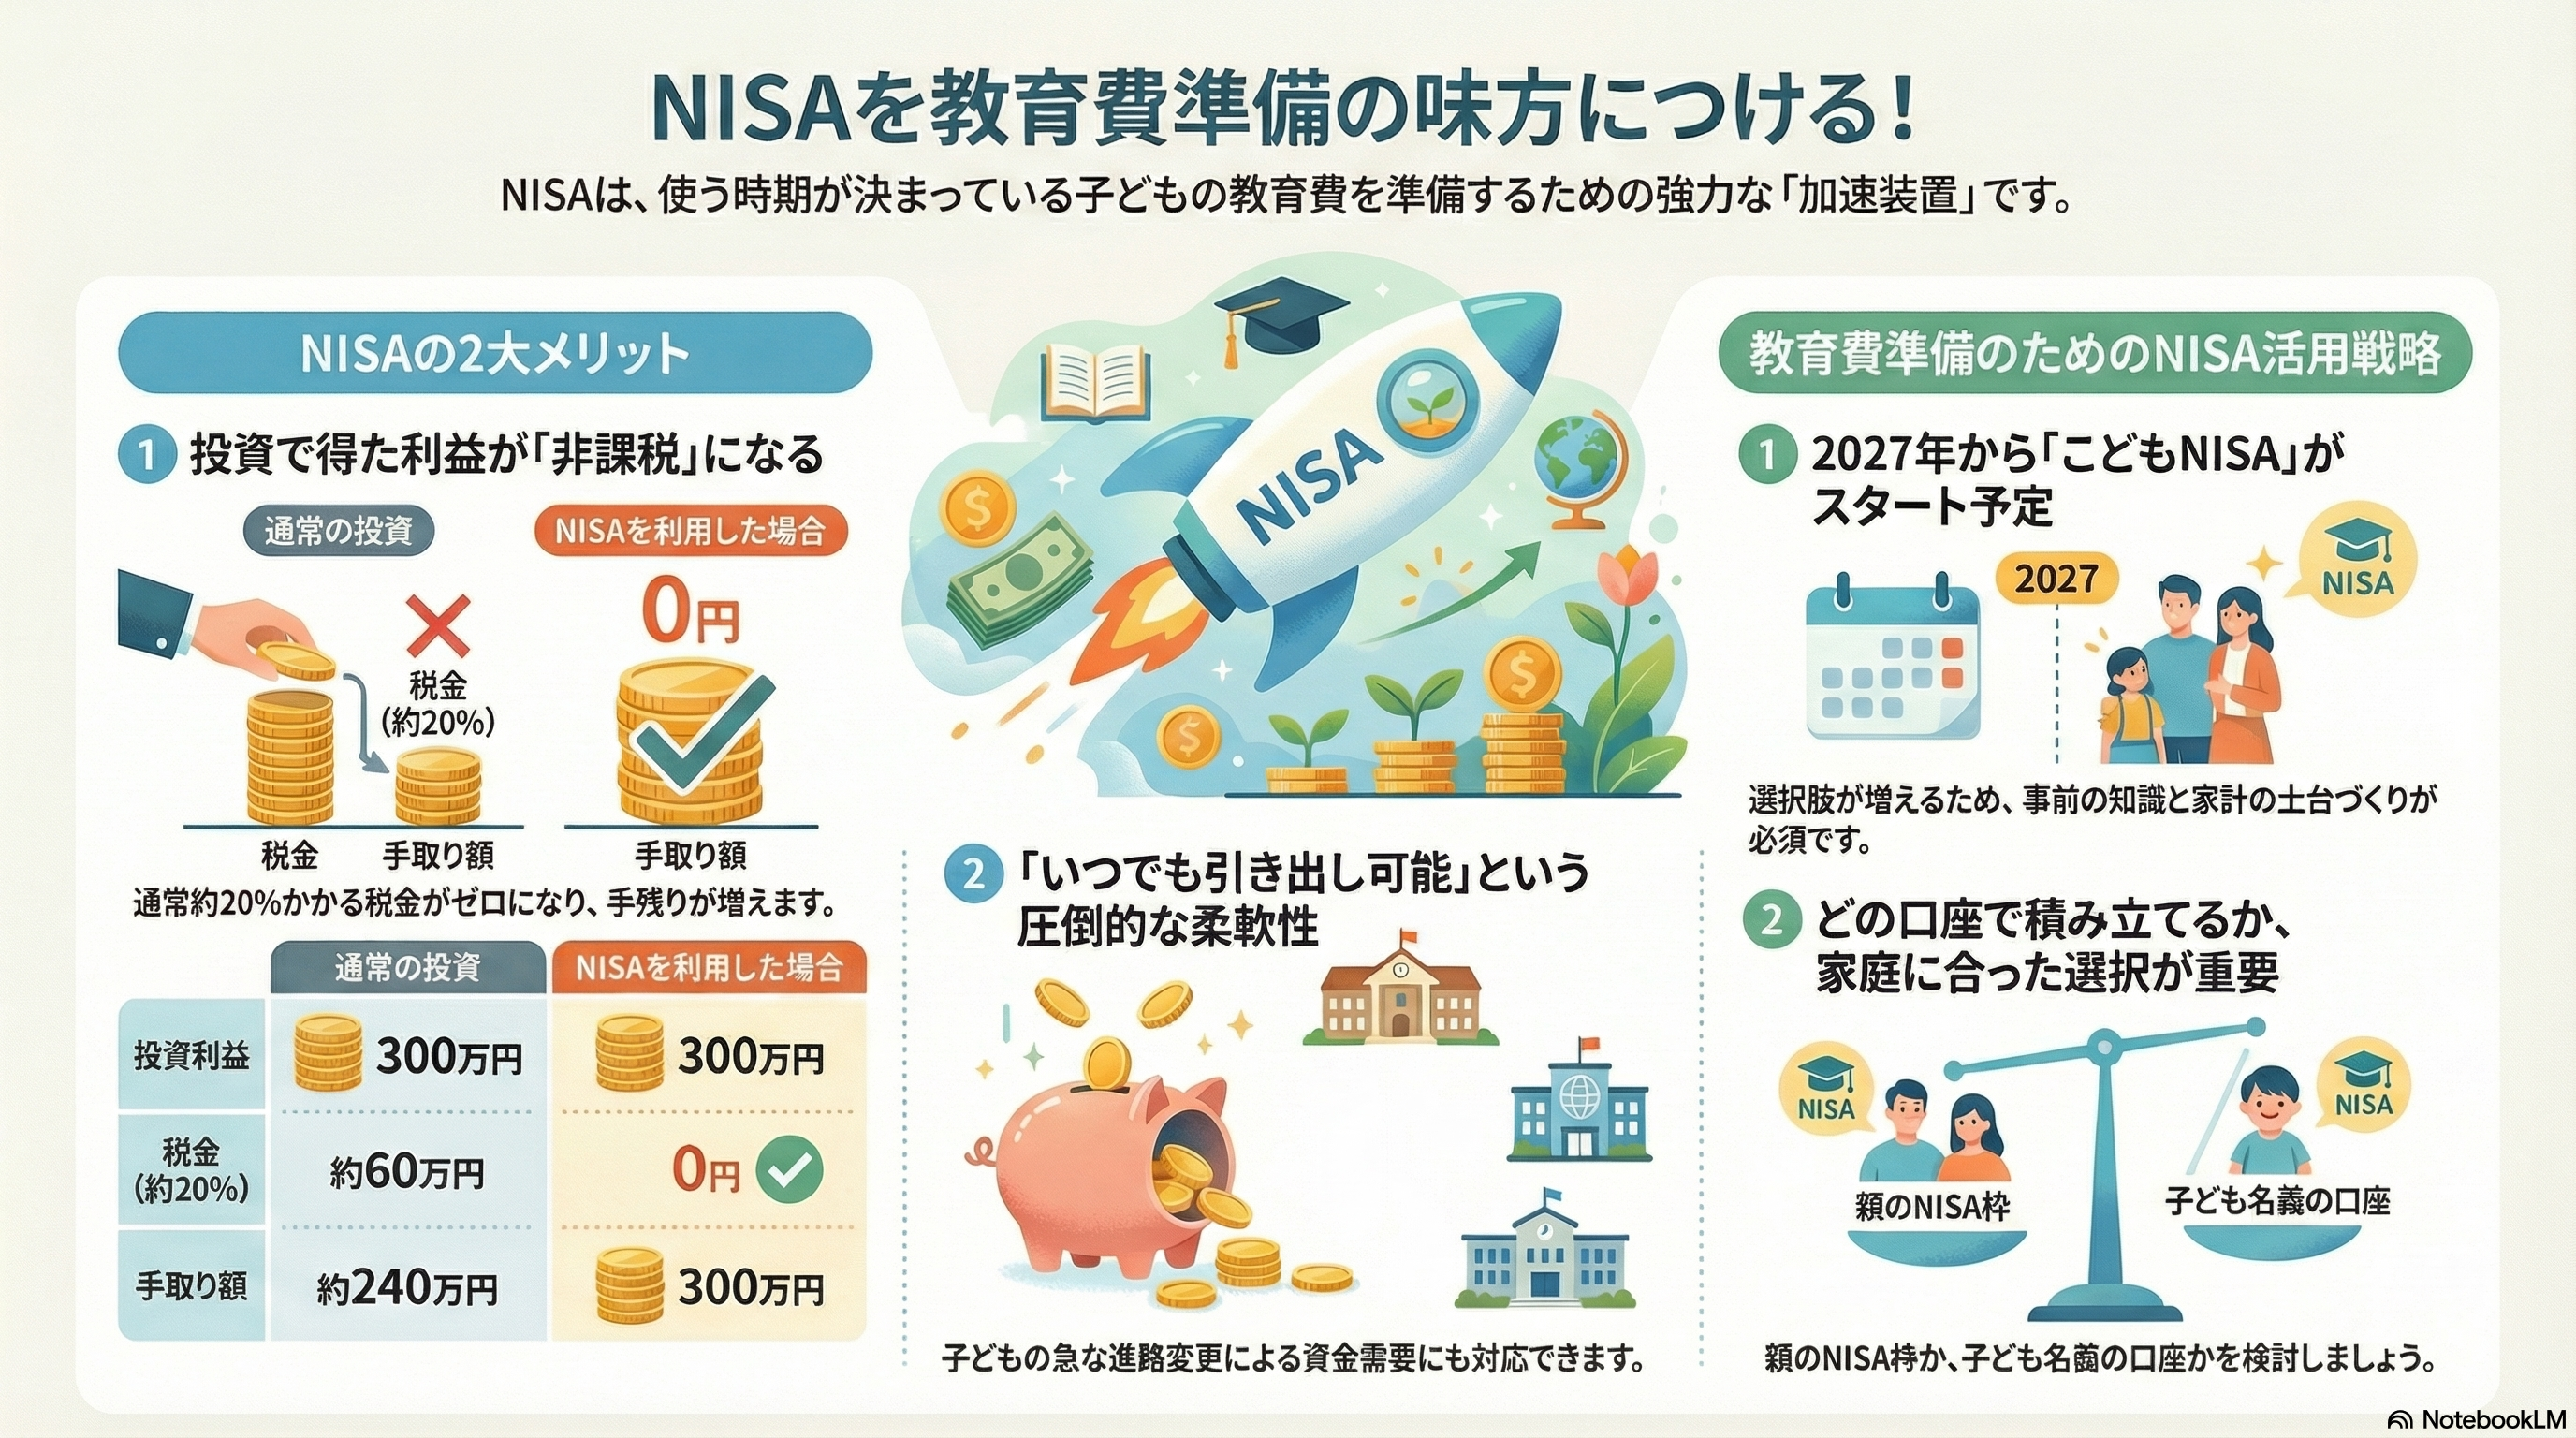
2027年~【こどもNISA】は教育費を準備するのに強力な《加速装置》となる!
国が投資を支援する目的でスタートしたNISAという制度のメリットを正しく理解し、教育費という使う時期が決まっている「こどもの為のお金」を賢く準備するための強力な武器として使いこなせるようになることが目的です。
~もくじ~
【1. 始め方編:土台を固める】
① こどもNISAのしくみを理解する←今回の記事
② 長期投資の基本
③ 何を買うか?投資信託の基本
【2. 続け方編:家計の仕組みを作る】
④ 目的と目標設定
⑤ 家計の現状把握
⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
⑦ 現金化の注意点
⑧ リスク資産の配分を考えておく
⑨ 使う時期は動かせない2027年からは新たに「こどもNISA」がはじまる
そして、何より!!!
2027年の【こどもNISA】スタートする時から活用したいと考えているならば尚更、2026年のうちから準備=投資の知識+家計管理の土台づくりが必須だと思うんです!
1. 「非課税」の凄さを知る
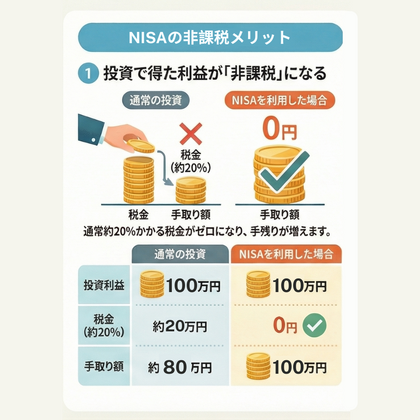
通常、投資で得た利益には約20%(正確には20.315%)の税金がかかります。
しかし、NISAならこの税金がゼロになります。

例えば、教育資金を目的にNISA制度で投資をして100万円の利益が出た場合、本来なら課税され約20万円が税金として差し引かれます。
ですが、NISAならその20万円をまるごと子どもの学費や入学金に充てることができます。
この「手残りの差」こそが、使う時期が決まっている(つまり、準備できる残り時間が減っていく)教育準備における最大の武器になります。
2. 「こどもNISA」のメリットとデメリット

こどもNISAの制度まとめ(メリット)
こどもNISAの注意点(デメリット)
3. 教育費に特化した「こどもNISA枠」の活用方法
2027年から始まる「子どもNISA」を含め、誰の名義で、どの枠を使って積み立てるのが効率的かを考えます。
わが家の「人生のお金マップ」と照らし合わせながら、最適な組み合わせを選ぶ視点を持つことがより必要になるはずです。
参考記事
まとめ
こどもNISAは、目的地である「教育費の準備」というゴールへ、より早く確実にたどり着くための「加速装置」になり得ます。
しかし、
加速装置を安全に使いこなすためには、まずそのルールを正しく知ることが不可欠です。
制度に振り回されるのではなく、わが家の家計を豊かにするためのツールとしてNISA制度を正しく知り味方につけましょう!
▶︎次回予告
「仕組みはわかったけれど、損をするのがやっぱり怖い…」そんな不安を解消するために、第2回では「長期投資の基本:時間を味方につけてリスクを下げる方法」について解説します!
【1. 始め方編:NISA投資の基礎知識】
第1回:① NISAのしくみを理解する
第2回:② 長期投資の基本
第3回:③ 何を買うか?投資信託の基本
始め方︰【保存版】投資信託の選び方「3つのポイント」NISAつみたて投資枠(こどもNISA)で教育費を準備する!
参考書籍
新NISAを最大限使いこなすにはどうすればいいですか? 目的別・年代別のシミュレーションで徹底解説/花村泰廣(編著)
【2. 続け方編:家計の仕組みを作る】
第4回:④ 目的と目標設定
第5回:⑤ 家計の現状把握
第6回:⑥ 予算化すれば先取り投資は続けられる!
【3. 終わり方編:賢く使い切る】
第7回:⑦ 現金化の注意点
第8回:⑧ リスク資産の配分を考えておく
第9回:⑨ 使う時期は動かせない
「新NISA、乗り遅れたかも…」と思っているあなたへ
「新NISAが始まったのは知っているけれど、結局は何から手をつければいいの?」
「投資ビギナーだから心配…」
「損をするのだけは避けたい…」
『新・NISAビギナーズガイド』をオススメする理由
新・NISAビギナーズガイド 税金ゼロ×ほったらかし投資かんたん入門 (100%ムックシリーズ 完全ガイドシリーズ MONOQLO特)
これ一冊で迷わない!今すぐすべき「6つのリスト」
本書の魅力は、何といっても「今すべきこと」が具体的かつステップ形式で整理されている点です。ポイントは、具体的なtodo!【今すべき6つのLIST】
巻末には【投資の用語集】も!
1. 投資を正しく理解する
2.NISAを予習する
新旧NISAの比較など、まずは「NISA制度の仕組み」を正しく知ることからスタート。
基礎を固めることで、漠然とした不安が「これならできそう」という自信に変わります。
3. 口座開設から手続きまで完全サポート
「どこの銀行がいいの?」「手続きが難しそう」という悩みも、金融機関の選び方から実際の手順まで詳しく解説されているので、迷う時間がなくなります。
4.投資先の選び方を知る
「どう選ぶ?どう使う?」具体的な投資戦略
投資信託や株式取引の流れなど、実際にお金をどう動かすかのシミュレーションが充実しています。
「新NISAをどう使い倒すか」の攻略法が満載です。
5.「新NISAどう使う??」
・投資信託取引の流れ 株式取引の流れ
6.家計管理で投資額を増やす
ここがすごい!家計管理と投資の「セット」提案
私がこの記事で一番お伝えしたいのが、
リストの6番目「家計管理で投資額を増やす」
という項目です。
これらはまさに、私が提唱している「おかね6パレット®」や「夢の家族年表」に通じる、家計管理の本質です。
投資は、余ったお金でするものではなく、**「人生マップを描き、家計を整えて、生み出したお金」**でするもの。本書は、その一番大切な土台についても1セクションを割いて解説しています。
子どもへの金融教育について
子どもと一緒に株を買った話
▼2025/01/26のブログ↓にて詳細を読んでもらえたらと思います^^
▼2025/02/16ブログ(弟の話)
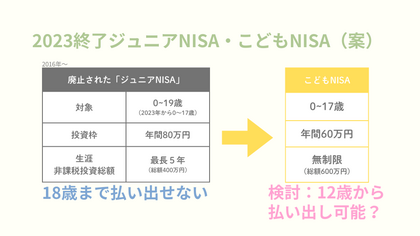
子どもNISAが決まりそうだよ
1.【0~17歳】もNISAのつみたて投資枠が使える(様になりそう。)

2.年間の投資額は60万円が上限
3.12歳から払い出し可能
まとめ
お金のこと改善しない未来
Instagram投稿
補足ポイント
【考えさせられる未来🤔】一生、家計管理と投資をしなかったら…?
もし、
あなたが一生、家計管理も投資もしなかったら、どんな未来が待っているでしょうか?💰経済面から見ると…
不安な点
🧠心理面から見ると…
心配なポイント
まとめ
楽な道を選んだ先に、本当に望ましい未来が待っているでしょうか?
少しでも家計管理や投資を始めることで、未来の選択肢は大きく広がります✨
「自分には関係ない」と思わずに、少しだけ未来のことを考えてみませんか?😊
↑
Gemini秘書の文章ココまで
最後に
【消費脳】だと幸せになれない!??
【消費脳】【投資脳】とは?
【投資脳】へ変化するポイント
長期的な視点でものごとを考えられるか?
子育て
植物の成長
金融の投資
自分は【消費脳】かもと気づく
| 参考書籍:楽天PR |
自分の家計と向き合うと【投資脳】になる
だからサブスク!