お金の貯め方

2024/12/04
2026/06/17
お金の勉強、何から始める?
初心者のママに「教育費」からのスタートを絶対おすすめする3つの理由

こんにちは!
脱ワンオペ!家計ざっくり管理専門
鹿児島ママFP/IFAの 新井有希 です♪

お悩みママ

「そろそろちゃんとお金の勉強をしなきゃ…」

「でも、何から手をつければいいのか分からない😭」

そんな風に悩んでいるママへ。

NISA?保険の見直し?それとも、まずは日々の家計簿から?
お金のテーマは幅広くて、どこから入ればいいか迷ってしまいますよね…

ズバリ結論から言います!
はじめてお金の勉強をスタートするなら、絶対に【教育費】から始めるのがおすすめです✨

今日は、私がなぜ「教育費」からのスタートをこんなにも推しているのか、その3つの理由をお話しします^^

お金の勉強「教育費」からスタートをおすすめする3つの理由
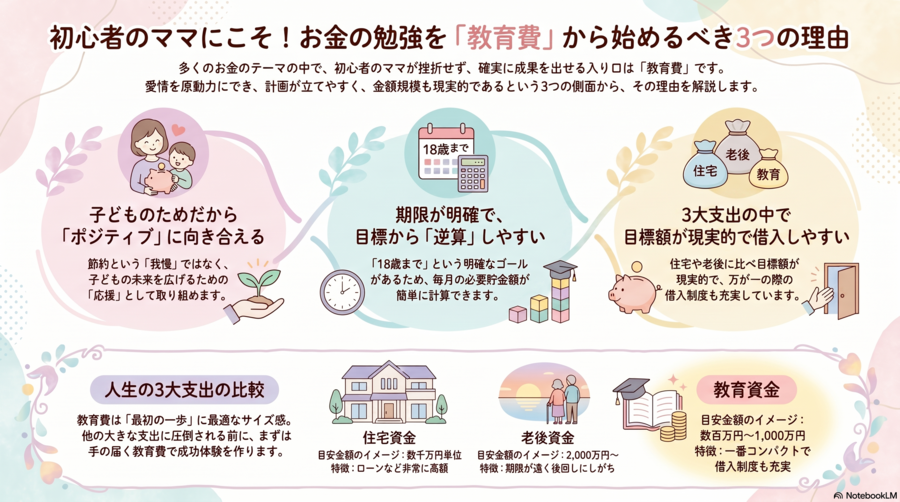
理由①:子どものためだから「ポジティブ」に向き合える!

家計管理と聞くと、まず「家計簿をつけて、食費を〇〇円に節約して…」という【やり方】から入る方がとても多いです。
でも、ちょっと想像してみてください。

「毎月〇円削らなきゃ…」「今月も赤字だ…」と、義務感や我慢ばかりの節約は、苦しくてなかなか長続きしませんよね😢
一方で【教育費】はどうでしょうか?

「子どもが将来やりたいことを見つけた時に、お金を理由に諦めさせたくない!」「進学の選択肢を広げてあげたい!」という、お子さんへの愛情がベースにありますよね。

「子どもの未来のために準備しよう!」という前向きでポジティブな目的意識があるからこそ、挫折することなく、楽しみながらお金と向き合うことができるんです✨


理由②:いつまでに必要か「期限」が明確で計画が立てやすい!

お金の準備において、「いつまでに必要か?」という期限が曖昧だと、どうしても「今月は厳しいから来月から…」と後回しにしてしまいがちです。(老後資金などがまさにこれですね!)

その点、教育費は「子どもが18歳(大学進学)になるまで」という1つの大きな目安があります。
例えば、今お子さんが3歳なら、18歳まであと15年。

「15年間で〇〇万円貯める!」と期限がハッキリしているからこそ、「じゃあ逆算して、毎月いくら貯めていけばいいか?」が考えやすくなります。

難しい計算は不要です。
電卓を叩かなくても、暗算でだいたいの「毎月貯めていく金額」が見えてくるはずですよ^^


理由③:3大支出の中で一番コンパクトで、チャレンジしやすい!

人生の3大支出と呼ばれる「住宅資金」「教育資金」「老後資金」。

この中で、教育費は一番コンパクトな金額で準備をスタートできます。
住宅ローンは何千万円という単位ですし、老後資金も2000万円以上と言われていて、想像もつかない大きな数字に圧倒されてしまいますよね💦
それに比べて、教育費は数百万〜1000万円程度。(もちろん大きな金額ですが!)他の2つに比べれば、手の届きやすい現実的な目標金額です。
もし万が一、目標金額に少し届かなかったとしても、奨学金や教育ローンなど「足りない分を借りる制度」が最も整っているのも教育資金の特徴です。

だからこそ、お金の勉強の「はじめの一歩」として、一番プレッシャーが少なく、チャレンジしやすいテーマなんです‼️

まとめ:教育費の準備は、ママの自信に繋がる!

いかがでしたか?

  1. ポジティブな気持ちで取り組める
  2. 期限が明確で逆算しやすい
  3. コンパクトな金額でチャレンジしやすい
この3つの理由から、お金の勉強のスタートには【教育費】がピッタリなんです!✨

「よし、我が家も教育費の準備から始めてみよう!」と思ったママ。

でも、「具体的にいくら必要なの?」「NISAを使った方がいいの?」と、まだまだ疑問は尽きないですよね。
そんな方は、ぜひ私と一緒に「教育費の作戦会議」をしませんか?

【限定3名様】実物テキストがもらえる!30分無料Zoom相談

まずは「我が家の教育費」の現状と目標を整理したい方へ。書き込み式の『家計管理の教科書(紙の冊子)』をご自宅に無料プレゼントいたします!
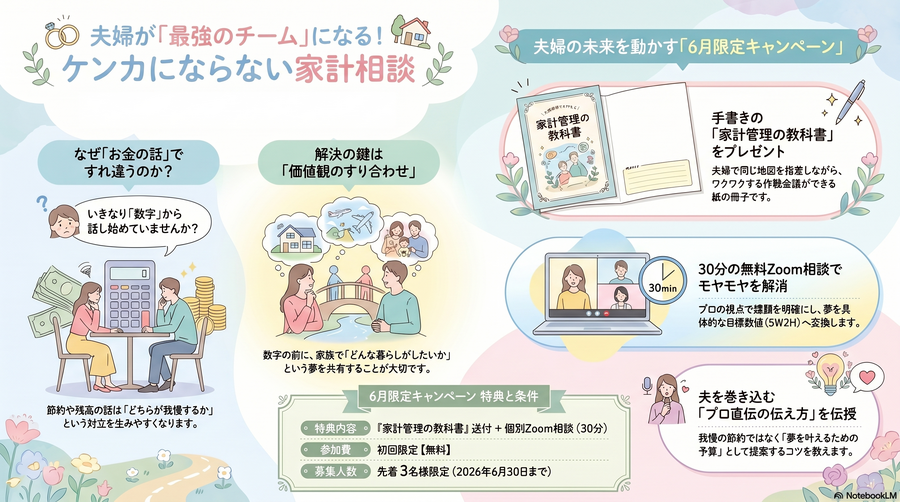
夫とお金の話、ケンカにならずにできていますか?【限定3名】実物テキスト『家計管理の教科書』無料プレゼント付き🎁30分Zoom相談 進級、進学、習い事の更新……。春は何かと「お金」が動く季節ですね。 まとまって出ていくお金を見ながら、ふと… お悩みママ 「うちの家計、このままで本当に大丈夫かな?」「子ども1人につき500万円の教育費、今のままできちんと用意できる!?」...


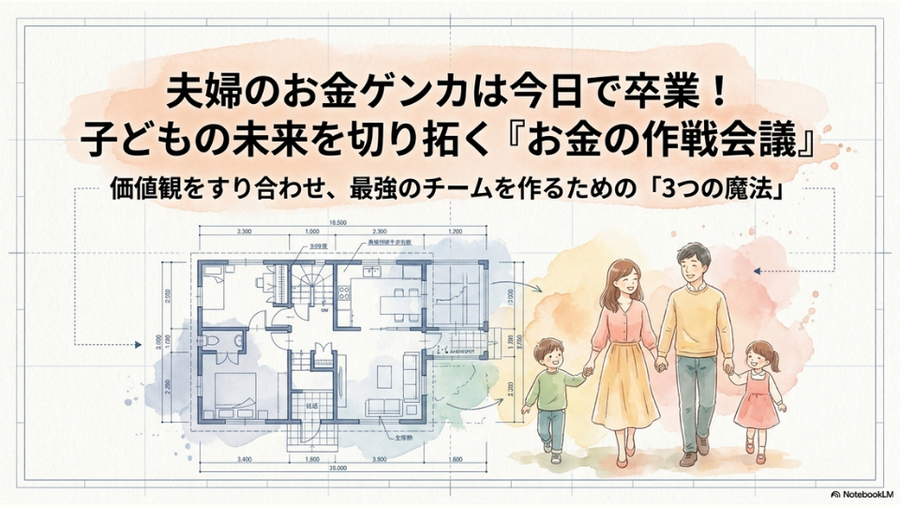
【オンライン開催】家族の未来を共に描く「お金の作戦会議」📝

教育費の準備をきっかけに、夫婦で価値観をすり合わせるためのフロントセミナーです。
家計改善ロードマップ【STEP 1・2】目的を共有して、お金の夫婦ゲンカは今日で卒業! ①右脳・左脳タイプで、お金の価値観がわかる! 家族の未来を共に描く「お金の作戦会議」セミナー お悩みママ 「夫とお金の話をすると、いつも険悪なムードになる…」「教育費や老後の不安、私ひとりで抱え込んでモヤモヤしている」「NISAや投資の話を...
 

教育費の準備を通して得た「お金に対する自信」は、必ずママの生きる力となり、それが子どもたちへの最高の金融教育に繋がっていきますよ🌱
一緒に楽しく、お金の勉強をスタートしましょう!


2026/06/08
【10〜15年後の教育費】将来のお金に不安なママへ。
「続けられる家計の土台」で手に入る3つの自信✨


お悩みママ

「子どもが大きくなった時、やりたい事を我慢させたくない」

「10年後、15年後の教育費や進学費用、今のままで本当に足りるのかな…?」


子どもの笑顔を見ながら、ふとそんな不安に襲われることはありませんか?


将来のためにしっかりお金を貯めたい!と思った時、

つい「食費を削ろう」「とりあえずNISAを始めよう」と、目先のやり方からスタートしてしまいがちです。


でも、本当に大切なのは一時的な我慢やテクニックではありません。

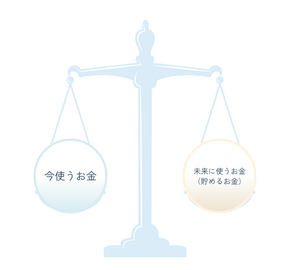
家族の価値観に合わせて「使うお金」と「貯めるお金」をしっかり予算化し、『長く続けられる家計の土台』を作ることです。


今日は、その家計の基礎を作ることで、ママ自身にどんな素晴らしい変化が起きるのかをお伝えします!


【脱ワンオペ‼】家計管理専門
鹿児島ママFP/IFA新井有希


家計の土台ができると、ママに「3つの自信」が生まれます!

独自のメソッド『おかね6パレット®︎』などを使って家計の基礎を整えることは、ただ通帳の残高を増やすだけではありません。

ママ自身に、一生モノの「3つの自信」をもたらしてくれます。


① 自信を持って、お金の事を考えられる!決められる!

「周りがやってるから」「SNSで見たから」と情報に振り回されるのは今日でおしまい!

我が家の価値観と現在地がハッキリするので、「ここにはお金を使う!」「ここはお金を貯める!」と、自分自身の基準でブレずに決断できるようになります。


② 自信を持って、お金の事を夫と話せる様になる!

お金の話をすると険悪になっていたのは、「数字(節約)」の話から入っていたからです。

家計の土台を作る過程で「家族の夢(目的)」を共有できるようになるため、夫と対立するのではなく、「どうやって叶えようか?」と前向きに話し合える最強のチームになれます。


③ 自信を持って、お金の事を子どもに教えられる!

「こどもNISA」などを活用して、ママが自信を持って教育費を貯め、お金と前向きに付き合う姿を見せること。

それこそが、どんな机上の勉強よりも価値のある、子どもへの最高の「金融教育(生きる力)」のプレゼントになります!


あなたにピッタリのステップはどれ?選べる4つのサポート

「私も家計の土台を作って、自信を持ちたい!」

そう思ってくださったママへ。

今の家計の状況や、ご自身のペースに合わせて選べる4つのステップをご用意しました。


どのコースにも、ご自宅にお届けして書き込める実物テキスト『家計管理の教科書』がついています🎁✨

  • ➊ 無料相談(30分)

    「まずは今のモヤモヤを聞いてほしい!」という方へ。


    内容:個別Zoom相談 +『家計管理の教科書』+ ワークシート

    おすすめ:何から手をつけていいか分からない、現状を整理したい方。

    詳しくはこちら

  • ➋ 初回単発セミナー(3種類から選択可)

    「テーマを絞って、まずは1つ学んでみたい!」という方へ。


    内容:目的別の1Dayセミナー +『家計管理の教科書』+ ワークシート

    おすすめ:「お金の作戦会議」や「投資の目標設定」など、ピンポイントで基礎を知りたい方。

    詳しくはこちら

  • ➌ 家計管理の基礎3回レッスン

    「夫婦の価値観のすり合わせから、NISA目標、予算化まで一気に完成させたい!」という方へ。


    内容:基礎セミナー全3回のパッケージ +『家計管理の教科書』+ ワークシート

    おすすめ:順を追ってブレない目標を作り、脱・ワンオペ家計を目指す方。
    家計管理の初心者向け


    詳しくはこちら

  • ➍ 長期継続サポート(サブスクコース)

    「基礎ができた後も、プロの伴走で長期的にしっかり家計を整え続けたい!」という方へ。


    内容:3回の基礎レッスンに続き・定期サポート +『家計管理の教科書』+ 専用ワークブック【書けば貯まるノート】付✨

    おすすめ:ライフスタイルの変化に合わせて家計をアップデートし、確実に資産を育てていきたい方。

    詳しくはこちら


10年後、15年後の未来は、今の「家計の土台づくり」から始まります。


お金の不安を自信に変えて、家族のワクワクする未来を一緒にデザインしていきましょう!

各サービスの詳細・お申し込みは、以下のリンクからご覧いただけます👇


▼詳細・お申し込みはこちら▼

サービス・メニュー

サービス・メニュー 『教育費が自動で貯まる‼️』家計の土台から実践までをマスターする 家計管理の基礎3回講座【家計管理の教科書付き!】8歳までのお子様を持つママへ教育費の不安を、家族の確信に変える。家計簿なし。独自の「おかね6パレット®」メソッドで、あなたのご...


あなたと一緒に、ワクワクするお金の作戦会議ができる日を心より楽しみにしています!

2026/04/28

\4月・5月がオススメ‼️/ 出費が増える・赤字になる月を予測して、早めに対策‼️ 年間支出を見通そう!

《年間特別費について》4/28amコラボliveしました♪

4/28(火)am9:00〜9:40

\4月・5月がオススメ‼️/

出費が増える・赤字になる月を予測して、早めに対策‼️

◆内容◆

【目的】年間支出を見通そう!


【背景】わたし達の事例

・慌てたくない!


【ポイント】10分くらい〜

・ワークに書いてみよう📝

・使い方の説明

・わたし達の支出例


▼Instagramアーカイブ動画

@life_fp.mitsu 野崎さんホームページ

@yuki.money.school 新井ゆき

2人で月1回(第4火曜日の朝を予定)に保険や家計管理にまつわる「One Pointアドバイス」をお話します🥰

ご質問も大歓迎🙌

▼ライブでも話した詳細ブログは↓

1年間に使う予定のあるお金の【貯め方】~あおぞら銀行「目的別口座」活用法~ 家計スクールの継続受講生さんから【貯まったってるよ♪】報告が嬉しくて、彼女にお伝えした方法をこのブログではご紹介したいと思います^^目次1年間に使う予定のあるお金 とは?1年間の支出予定について 書いておく貯め方1.お金を使う時期で捉える2...


2026/03/09

すれ違う夫婦が、 ​教育費1000万の壁を越える「チーム」に変わるまで。

なぜ、教育費は「妻ひとり」では貯められないのか?
~「お金の話」から逃げる夫と、ひとりで不安を抱え込む妻~

​1. なぜ、教育費は「妻ひとり」では貯められないのか?

​子育て世帯にとって最大の試練となるのが「教育費」です。

​子どもが大学を卒業するまでに必要と言われる、1人につき1,000万円という途方もない金額。

さらに、教育費には「高校入学」「大学進学」という絶対にズラすことのできないタイムリミットがあります。

これを妻ひとりの日々のやりくりだけで達成するのは、現実的に不可能です。
​
この大きな壁を越えるためには、
夫婦が同じ現状を認識し、同じゴールへ向かって歩む「協力体制」が必要不可欠なのです。

​しかし、現実はどうでしょうか?

​2. 妻ひとりが抱え込む、終わりのない「我慢と節約」

​
​

お悩みママ

「一生懸命働いているのに、なぜかお金が貯まらない」

「子どもの将来を考えると、とても不安になる」

そんな焦りを抱えながら、勇気を出して夫に「ねえ、うちの家計って大丈夫かな?」と切り出してみる。

しかし、返ってくるのはスマホから目を上げないままの「なんとかなるだろ」「お前が管理してるんだから任せるよ」という言葉。

​「私だってわからないに。どうして私ひとりが責任を負わなきゃいけないの?」
​
共働き家庭において、この「夫婦の温度差」は決して珍しいことではありません。

​日々の食費を数百円切り詰め、自分の美容代やランチ代には罪悪感を感じながら我慢する。

それなのに、お金の話になると「もっと節約して」「私ばかり我慢している」という感情のぶつけ合いになり、気まずい空気が流れてしまう。

​こうした孤独な「我慢大会」を続けていては、いずれ心も家計も限界を迎えてしまいます。

​では、どうすれば「話を聞いてくれない夫」を巻き込み、夫婦で足並みを揃えることができるのでしょうか?

​3. 感情のぶつかり合いを鎮める「おかね6パレット」の魔法

​夫婦でお金の話をするとケンカになってしまう最大の原因。
それは、お互いが「目に見えない不安や感情」だけで会話をしているからです。


​夫は「責められている」と感じて防御本能が働き高圧的になり、
妻は「真剣に考えてくれない」と感じて孤独を深める。


このすれ違いを解決する唯一の方法は、
プロの視点で作った
「客観的な数字の事実(ロジック)」をもとに話し合うことです。

​ここで力を発揮するのが、
私が提供する『おかね6パレット®』です。
  
​このおかね6パレット最大のメリットは、以下の2点です。
  • 面倒な家計簿は不要で、①家計全体の「現状把握」ができること
  • 目的・目標達成に向け「何を削り、何を重視するか」という予算化を、②夫婦の価値観に合わせて客観的に決められること

こんな活用イメージです。
​わが家の収入を6つの種類(月・年・貯めると固定費・変動費)に分け、
「感情論」ではなく整理された家計の状況を夫に見せた瞬間、劇的な変化が起こります。


夫

​「なるほど、わが家の現状はこうなっているのか」

「子どもが中学生になる頃には、このペースだと足りなくなるな」


​客観的な数字(ロジック)を見ることで、
はじめて夫が家計を「自分ごと」として、夫婦の「共同プロジェクト」として捉え始めるのです。


​4. 我慢せずに気持ちよく使い、自然と貯まる仕組みづくり

​現状を共有できたら、次は「価値観」のすり合わせです。

「教育費を貯めるために、通信費や無駄な保険(固定費)の部分は削ろう。

でも、家族旅行は絶対に減らしたくないよね」

ママ


このように話合い、夫婦2人の価値観にピッタリ合う予算配分を、おかね6パレットの上で具体的に決めていきます。
​
つまり、
おかね6パレットが完成すると、
「使うお金」と「貯めるお金」が明確に分類されます。


​教育費や老後資金といった「絶対に守らなければならない土台(貯めるお金)」については、
IFA(独立系金融アドバイザー)である私が、新NISAやiDeCoなどから最適な金融商品をご案内し、
「ほったらかしでも自動で貯まる状態」へと構築するまで伴走します。


​

この「自動で貯まる仕組み」が完成すると、どうなるでしょうか?

「使うお金」に分類されたパレットの予算は、『罪悪感なく・我慢せずに、気持ちよく使っていいお金』に変わるのです。

​ここからが、家計デザインの本当のスタートです。

パパ

「教育費のメドは自動で立つようになった。じゃあ、今月はこの浮いた予算で何を楽しもうか?」​

「毎年、家族でキャンプに行きたいね」


​

「子どもの英語の才能を伸ばしてあげたい」

​「たまには、夫婦で美味しいものを食べに行こう」

ママ


​「使う」と「貯める」の境界線がはっきりしたことで、
これまで避けていたお金の話が、「これから家族がどう生きたいか」という『価値観』を語り合う、最高にワクワクする時間(マネー会議)へと変わります。


​5. 鹿児島ママFP・IFAとしての私のお約束

​家計管理に必要なのは、
妻ひとりが孤独に頑張る「我慢や節約」ではありません。

お金を気持ちよく使いながら、夫婦の絆を深め、
子どもに最高の教育環境を手渡すための「チーム戦」です。


​私自身、38歳で貯金ゼロの状況から、
このおかね6パレットを使って夫婦で対話を重ね、
教育費だけでも4年間で1000万円の資産を築きました。

共働きや転勤族、地方ならではのリアルな悩みが痛いほど分かります。
だからこそ、​「なんとなく不安」で終わらせない。

ロジックで絶対的な安心を作り、あなたの家族だけの価値観でおかね6パレットを彩る。

​

私と一緒に、わが家専用の「一生モノのお金の安心感」に変える家計デザインしてみませんか?

家計専門ママFP


続き
お金の貯め方
2026/02/08

次で、学資保険・投資のバランスも公開します!

我が子は今年13歳7歳の【高校・大学】教育費をどんな計画で考えてるのか?
昨日の記事 【鹿児島市】娘の中学入学に買った物・かかったお金すべて公開!を読んでくださった方から、こんなコメントを頂きました!


質問者

これからかかる教育費について、

高校・大学・大学院とかどう考えてる⁉️


ご質問ありがとうございます✨

今日のブログで回答しますね‼️

新井ゆき


5年前まで、貯めれてませんでした…

2021年
当時、娘7歳小学校1年生・息子1歳
「子ども達の教育費は大丈夫なんだろうか?」と図書館な本を読んだのが始まりでした。

猛勉強して、4ヶ月くらいでジュニアNISAにも入れてみました。
そこから、3年目の2024年には教育費として1000万円を準備。

今は、老後の資金準備と使う楽しみも増えました^^

▼参考記事▼


この先、高校・大学に向けたお金の計画

高校入学のお金は学資保険で用意

最近は投資が流行って、「何でも投資」と思い込んでいる人が多いですが、
教育費は支払う時期が後にできないお金ですから、【確実性】つまり減らない事も大事。

ですので、
私自身も他のFPさんに始めの頃に
「学資保険を辞めて、NISA入れて良いんじゃない?」と実際言われた際、本当にそうなのかな?と自分なりに考えました。

その後に知識も増え、昨年は証券外務員も取って思うのは、
使うまでの残り年数で考えた時に、10年を切っているお金は株式系の投資(投資信託含め)入れない方が良いと思っています。


高校入学前に20万円出る契約だし、学資保険は残しておこう‼️

新井ゆき

と、最終的に判断しました。

我が家の学資保険は、
契約時に中・高校の入学前にはそれぞれ20万円
大学の入学前に200万円の内容で設計しました。


この内容にしていた為、
実際に今年の入学前には、20万円のお金が準備費用として目の前にある状態だった為、焦らず工面できました!
【鹿児島市】娘の中学入学に買った物・かかったお金すべて公開! 長子は節約しづらい…だから、計画的に貯めておく!!まだお子さんの小さなご家庭は、どうしても教育費や貯金のこと後回しにしがちだと思います。ですが、年齢が上がれば着実に子どもの教育費や食費の支出は増加していきます!その為に、このブログではリアル...
 

高校の入学前にも20万円が口座に振り込まれるのは、とても安心感があります\(^o^)/

無知&貯めれて無かった頃の契約でしたが、
保険ならではの【強制力】と【拘束力】のおかげで貯めれたと感じてます!
(最近、セミナー時もネタで話しますが…5回以上も残高不足で引き落としエラーの経験があります💦)


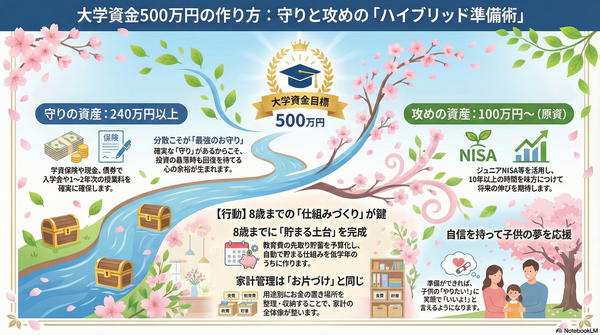
大学に進学する費用は500万円を想定


お金の勉強を始めた頃に読んだ本の中で、
「教育費の準備は大学進学費用の準備」と書いてありました。

つまり、
  1. 高校生までのお金は給与から都度払うお金
  2. 大学は、これまで貯めて来たお金を使う時期
子ども費として、この2つで考える必要があります。

ざっくりですが大学は、1年あたり100万円はかかると考えています。
4年プラス入学前の塾代や入学金を高校3年生から払うと考え、
100万円×5年=500万円を用意しています。


子どもと一緒に【使い方】を話し合う予定

親として、事前に準備するお金としては、500万円を上限にしている理由が2つあります。

  • 子どもが上限なく「払って貰って当たり前」に感じてしまう。
  • 子どもの教育費を親が払い過ぎると、親の老後の資金が足らない可能性が出てくる。
この注意点がありますので、高校生の時に
子ども自身で自分の未来へ必要な自己投資として、大学進学の必要性をちゃんと考えてほしいなと思っています。

親は出資者として、
18歳成人で対等に話し合えたらと考えています。

ですので、子どもの行きたい進路に対して、
  • お金が足りない時は、奨学金を検討する
  • お金が残る時は、結婚や住まい費・孫の教育費へ
このように考えています^^


次回、学資保険・投資のバランスも公開します!

実際のお金の計画はまた明日!
ひとまず、今日は【考え方】のお話でした‼️

↓記事で金額と分散方法について書いてます♪
【想定:大学編】新NISAだけで大丈夫?新井家が実践する「学資保険×投資+○○」のハイブリッドな準備方法まとめ 「どうやって?いくら貯めればいいの?」に答えが出せなかったあの頃の自分へ「大学費用って、結局いくらあれば安心なの?」「新NISAを始めたけど、これだけで足りるのかな……」 今でこそ2人分の教育費1,000万円を貯め切り、証券外務員として活動...


2026/02/01
教育費1,000万円を貯められた秘訣!
投資も家計管理も、成功のカギは予算化という【先取り貯蓄】の仕組みにありました。


「意志の力」ではなく「自動で貯まる【先取り貯蓄】の仕組み」が1,000万円を貯めれた理由でした。

「NISAで投資を始めたいけれど、家計が整っていないから不安」

「毎月いくら貯めればいいのか、正解がわからず手が止まってしまう」

そんな声をよく耳にします。


実は、私が子どもの教育費1,000万円を貯め終えることができたのは、決して節約を人一倍頑張ったからでも、特別な投資の才能があったからでもありません。


学びと実践を繰り返す中で、自分自身の家計に「予算化」という仕組みとして構築してきた。

ただそれだけなのです。

今日は、投資も家計管理も劇的にスムーズにする「家計の土台づくり」についてお話しします。


目次


投資の「不安」を「確信」に変える、お金の色分け【おかね6パレット🄬】

【教育費×投資】成功へのロードマップ(全10回)

長期投資で最も避けたいのは、株価の暴落に慌てて積立を途中で止めてしまうことです。


私が投資を継続して1,000万円を貯めてこれたのは、

おかね6パレット®の分類で、

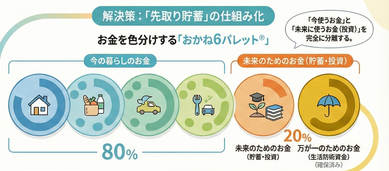
【いま使うお金】と【未来に使うお金(貯めるお金)】を完全に切り離して考えたから。

収入を100%として捉えた時に、目安として

  • パレット①〜④(今の暮らし)80%:日々の生活費や年間の固定費が確保されている。
  • パレット⑤(貯めていくお金)20%:
  • パレット⑥(貯まっているお金):万が一の「生活防衛資金」がどっしり貯まっている。
大きくこの3種類に分類して、把握しているか?
こういった視点の有る無しが安心感に繋がります!


この「守りの土台」があるからこそ、

積立途中でパレット⑤(貯めていくお金・投資)の評価額が一時的に下がったとしても、「今の生活には一ミリも影響がない」と冷静に判断できます。


この安心感が長期で投資を続ける場合、

途中でもし○○ショックといった荒波の中でも積立を止めずに、ゴールまで走り抜けることができるのです。


おかね6パレット🄬


「いくら回せる?」と悩む時間をゼロにする「半自動化」の魔法


教育費1,000万円への道のりは長いものです。

その間、ずっとお金のことばかり考えていたら疲れてしまいますよね。

そこで重要なのが、「悩む時間をゼロにする予算化」です。


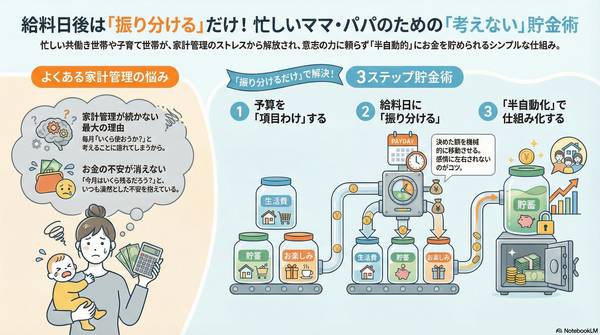
私は給料日にやることを「決まった額を各パレット(口座)へ振り分けるだけ」に絞り、家計を半自動化しました。

給料が出たらやることは「振り分け」作業のみ!~忙しいママ・パパに贈る、予算分けの絶大なメリット~ 予算化=「決まった金額を入金するだけ」のシンプルさ家計管理が続かない最大の理由は、毎月「いくら使おうか?」「いくら貯めようか?」と悩むエネルギーを使い果たしてしまうからです。私がおすすめしているのは、先に「予算わけ(おかね6パレット)」を決...


  • 悩まない:予算が決まっているから、迷いがない。
  • 忘れない:仕組みが勝手に積み立ててくれる。
  • 疲れない:1円単位の家計簿に縛られず、「使うお金の予算内なら使ってOK」という心のゆとりが持てる。


この「考えない家計」こそが、忙しい子育て期に投資を味方につけ、着実に資産を築くための最短ルートです。


【先取り貯蓄】の仕組みが勝手に働くから、子育てに集中できる


継続して貯められている方の共通点は、

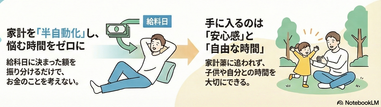
驚くほど「お金のことを考えていない時間」を大切にされていることです。


暮らしのベースとなる【いま使うお金】を予算化し、【貯めるお金】として投資も味方につける。

その仕組みさえ作れたら、あなたは家計簿と格闘する日々を卒業し、お子さんとの読み聞かせの時間や、穏やかな自分時間を手に入れることができます。


お金を貯めた先に私が得たのは、

お金そのものだけでなく、

日々の揺るぎない「安心感」と「自由な時間」でした。


【まとめ】整った土台が、数年後・10・20年後のあなたを笑顔にする


私が教育費を貯め切れたのは、最初に「予算化の仕組み」を整えたからです。

投資という成果を得るには、まず家計という土台(土壌)を整えることが欠かせません。


「心配」を「貯める予定」に変えて、1日でも早く投資の恩恵を最大限に受け取れる家計の土台を作っていきましょう。


【次回予告】家計管理スクール詳細版・全12回ロードマップ公開!


明日からは、いよいよ

私が教育費1,000万円を貯めるために実践してきた【家計管理スクール 12回コース】の全容を詳しくご紹介していきます。
【家計スクール 12回 継続受講コース】 あなたの「やりたいこと」に、時間とお金を集中させるための【家計管理】「なんとなく」の家計管理から卒業し、安心してお金を使えるようになりませんか?この【家計スクール 12回継続受講コース】は、家計管理に自信のない方や、これから本格的にお金と向...
 

「考えない家計」をどうやって具体的に作っていくのか?

第1回は、「家計簿より大切な3つの視点」

今日までの家計管理の常識をひっくり返す、新しいステップをお届けします。どうぞお楽しみに!


2026/01/18


このままで【教育費】【老後の資金】は足りるのだろうか…

教育費の準備を頑張りながらも、ふと頭をよぎる「自分たちの老後」への不安。

「何がわからないのかがすらも、わからない」だと、不安は膨らむばかり…

そんな正体不明のモヤモヤを抱えているママ・パパに、ぜひ手に取ってほしいマンガ解説本があります。


はじめはマンガのストーリーで「イメージ」を持つ!


初めて学ぶ分野は誰だって難しく感じてしまいますよね…

なので💡
マンガや図解で流れや「イメージ」を持つことが何より重要だと思っています🙆‍♀️
わたしも1つ1つ理解して、今は自信を持って伝えられるまでに成長しました!
不安を減らすはじめの一歩を【マンガ解説本】で踏み出してみませんか?

52歳のマンガ家が「老後の不安」と戦う現場取材記

今回ご紹介するのは、あべかよこさんの

『マンガ 老後の資金について調べたら伝えたくなったこと!』

著者のあべさん(52歳)が、私たちと同じ目線で、老後にまつわる切実な問題を現場取材!マンガ+解説文で、驚くほどリアルに、そして分かりやすく解き明かしてくれます。

この1冊で向き合える「8つの不安」

本書では、私たちがつい目を背けたくなる「8つの壁」に切り込んでいます。
  • 第1の不安: 「今、仕事ができなくなったら」
  • 第2の不安: 「のしかかる住宅ローン」
  • 第3の不安: 「どこまでかける教育費」(←ココ、今一番気になりませんか?)
  • 第4の不安: 「親の介護に、いくらかかる」
  • 第5の不安: 「かならずかかる!お葬式費用」
  • 第6の不安: 「お墓っていくらかかるの」
  • 第7の不安: 「気になる実家の空き家問題」
  • 第8の不安: 「老後の病気と保険のこと」
住宅ローンから空き家問題まで、まさに「家計の全体像」が詰まった1冊です。

不安を減らす一歩【マンガ解説本】

老後の不安は、知ることで「対策できること」に変わります。
あべかよこさんのマンガでイメージを掴み、図書館を味方につけて、賢く家計の知力をアップデートしていきましょう!

100万円以上の知識をタダで手に入れる⁉️ 累計700冊を読破した私の「Amazon×図書館」検索・予約ループ 「Amazon×図書館」検索&予約ルーティンで年100冊以上をタダ読み(≧∇≦)「ゆきさん、いつも本を読んでますよね!」知人達から、ちょくちょく言われるこの言葉。わたしにとっては最高の褒め言葉です!本当にありがとうございます😆✨実はわたし、...
 

続き
2026/01/11

新井家のリアルな教育費準備を大公開!!

学資保険 vs NISA?結局は「どっちもやる」が教育費準備の最強戦略である理由!!


スレッズ相談者

学資保険と子供NISA、どっちもやるじゃダメなのかな?


どっちもやるが1番オススメです✨

だって【保険】と【投資】は役割(メリットとデメリット)違うから♪

新井:家計スクール講師


このThreadsでのやり取りをベースに、子育てママ・パパが抱きがちな「結局どっちがいいの?」という疑問に答えるブログ記事を作成しました。

と言いますか、我が家《新井家のリアルな準備》を大公開しちゃいます!!


学資保険(保険)とNISA(投資)を戦わせるのではなく、「両方のいいとこ取り」を考えてみませんか?といった内容です♪


学資保険 vs NISA???「どっちもやる」が教育費準備の最強戦略である理由


「学資保険とNISA、どっちがいいの?」
「両方やるのは欲張り?」

そんな疑問をお持ちのママ・パパへ。


結論から言うと、
「どっちもやる」が一番のオススメです。


なぜなら、
保険と投資はそれぞれ「役割」が全く違うからです。


今日の記事では、
それぞれの違いについても解説します♪


1. 【保険】の役割:確実な「保障」と「強制力」


学資保険の最大の魅力は、投資にはない「守りの力」にあります。


メリット

  • 保障がある:万が一の際にも、教育資金を確保できる安心感があります。
  • 拘束力がある:途中で辞めづらいため、貯金が苦手な方でも確実に積み立てられます。


デメリット

  • 増えにくい:保障にお金が回る分、直接投資するよりは資産の伸びは緩やかです。


2. 【投資】の役割:効率的な「増やす力」


NISA(投資信託)は、時間を味方につけて資産を育てる「攻め」の手段です。


メリット

  • 選び方次第で増える: 経済成長の恩恵をダイレクトに受け、大きく増える可能性があります。


デメリット

  • 選び方次第で減る:元本割れのリスクがあり、使うタイミングで相場が悪い可能性もゼロではありません。


3. 賢い出口戦略:使う時の「相場」で優先順位を決める


「両方やる」ことの最大のメリットは、出口(使う時)の選択肢が増えることです。


相場が良い時:NISAで増えた分を優先して使う。

相場が悪い時:NISAは売らずに待機させ、確実な「学資保険」から優先して使う。


このように【保険】と【投資】はそれぞれの「役割」を知り・使い分けることで、

大切な教育資金を暴落から守ることができます。


4. プロのポートフォリオ:わが家は「3階建て」で準備


ちなみに、私自身の家計では、さらに安定感を出すために「債券」も組み合わせています。


  1. 学資保険(確実な土台)

  2. ジュニアNISA / NISA(増やす加速装置)

  3. 債券(資産を守りつつ貯金よりは増やす)


この3種類を組み合わせることで、どんな時代でも揺るがない教育資金の土台を作っています。

2025年1月11日

Instagram投稿にまとめてます!

↑非公開アカウントで詳細を載せてます<m(__)m>

ご覧になりたい方は、申し訳ありませんがリクエスト送ってください。


まとめ:役割が違うから「両方」あっていい


「保険」と「投資」は、サッカーでいえばゴールキーパーとフォワードのようなもの。どちらが優れているかではなく、両方いるからチーム(家計)が強くなるのです。


まずは、わが家の「守り」と「攻め」のバランスを考えてみることから始めてみませんか?


お金の増やし方
2026/01/02

投資を活用したいなら、残り年数が最低10〜15年取れる‼️ことは超重要‼️

子どもの教育費を考えるのに最適な子どもの年齢は3〜8歳までだと思う3つの理由

「後回し」を「今やる!」に変える!教育費準備のデッドライン

子どもの教育費について考えたいなと思いつつ、忙しさを理由についつい【後回し】【エンドレス先延ばし】になっている方へ
教育費を考えるのに最適な子どもの年齢について書きます。

50名以上の保護者と対話して見えた「最適な時期」の正体とは?

2024年にスタートした【家計スクール】
2025年9月のリューアルで数多く(50名以上)の園児の保護者さん達とお話する機会を頂きました。
そのお話をする中で、教育費の計画を考える際に金額よりも先に大事なのは【子どもの年齢】だなと感じる場面が多々ありました。
1番いいのは子どもが幼稚園児の頃に一度夫婦で話し合いまでできたら1番良いスタートになると思ってます!
その理由について解説します‼️


なぜ3〜8歳が「教育費準備のラストチャンス」なのか?3つの理由

①投資の残り年数が10〜15年取れる‼️

園児の頃=子どもの年齢は3〜8歳だと、投資を教育費準備に活用する場合の残り年数が10〜15年取れる‼️
コレは時期を逃すと【せっかく投資してもマイナスになるリスク】の方が高まる年数=18歳までの残り年数がどんどん減ることを意味しています。
18歳までの準備期間が減るとできる事(選択肢)はどんどん少なくなり、場合によっては奨学金・教育ローンを頼るしか無くなるかもしれません…

そして‼️
2027年から子どもNISAがはじまる為、「投資で教育費を貯めてみたい」と考える親は多くなると思いますが【使う時期までの残り年数】は1番重要なポイントになります‼️
※もう一つの例として、大人の【老後資金】なら、45〜50で一度お金の今後(60歳〜先)のお金について整理したら安心感が全然違うと思います‼️


②支出が増え過ぎていない時期=【お金を貯めやすい時期】

【学資保険】にしろ、【子どもNISA(投資)】にしても、貯める為には【支出】を減らし【先取り貯蓄】がとても重要‼️
そう考えた時には、子どもが幼児か小学生の低学年のうちは【生活コストが低い時期】=【お金を貯めやすい時期】ともいえます\(^o^)/
この頃に、家計と向き合い、貯まる家計の土台が作れていると後々あまり苦労する事なく【自然と貯まる家計】に変化しやすいんです♪


③夫婦で話し合いしやすいから…!

個人的には、1番大切とも言えるのは【夫婦会議】で教育費の方針を子どもが幼児の頃に話し合いする事だと感じています…!
なぜなら、
【教育費】について「いつ?いくら必要か?」考えるのは、夫婦2人の課題です。
妻が1人でお金の事を管理しているご家庭も多いと思いますが、夫婦2人で子ども達の将来について考えるベストタイミングは幼児の頃だけではないかと思います。

それを過ぎて、子どもが10歳・15歳になってくると夫婦で話し合いするのは「今さら気恥ずかしい」と思いから、より一層難しいくなっていくものではありませんか???
だからこそ‼️お子さんが幼稚園児の間か、せめて小学生で低学年の頃に御夫婦で子どもの将来にかかるお金について一度でも話し合って頂きたいと考えています。


まとめ「俯瞰・長期・価値観」で教育費の不安をワクワクに変える✨

いかがでしたか?
ふだん【家計スクール】やセミナーを通して50人ほどの方とお話してきて、子どもの教育費を【残り年数】でとらえている方はゼロに近いです。
ですが、18歳に向けた【残りの年数】は着実に減っていきます…‼️

教育費のことを考えるのに(また投資を活用したいなら尚更‼️)早いに越した事はありません!
ですが、産後は赤ちゃんを育てるのに必死な時期ですよね💦

だからこそ、幼稚園に入った頃が色々と最適な時期だなと考えています✨🙆‍♀️✨

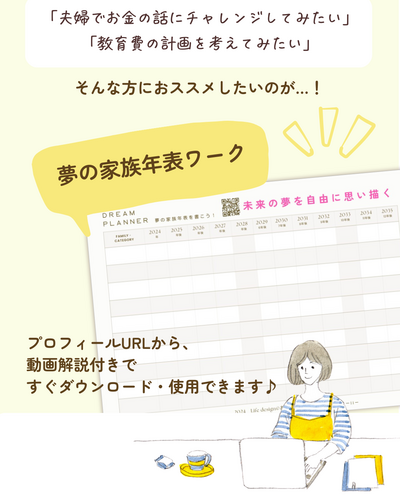
【残り年数】を考えるのにピッタリな【夢の家族年表】はメルマガ登録すると無料でお渡ししてます♪
動画セミナー特典つき!【夢の家族年表】無料ダウンロード! 【お金の計画表】を試してみたいどのように活用したら良いのか使い方を聞きたいお金の悩みを相談してみたいご興味もっていただいた方へ少しでもお役にたてればとの想いで、【夢の家族年表】ダウンロード特典として 使い方レッスンをおつけします!
 
動画セミナー特典つき!【夢の家族年表】無料ダウンロード!


個別レッスンをご希望の方は👇️
初回90分体験コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...


時間とお金の使い方
2025/12/23

【おかね6パレット🄬の法則】で家計と向き合うメリット・デメリット

お金より大事なのは、価値観(優先順位)が整理

2025年は【おかね6パレット🄬】(概要)という、オリジナルメソッドで家計のお金との向き合い方をサービス提供をスタートしました。
自分の体験とこれまでのお金の学び(読書だけで2・300冊以上)を通しての気づきからサービスにまとめたものです。
サービス提供する中で、明らかに受講生さんの変化を感じる場面が多々ありました。その理由について解説します!

家計と向き合うメリット・デメリット

先にデメリットから話すと、時間がかかる点
これは、資本主義的な労働者思考(短期的な成果を基準とした視点)においてはデメリットになります。

ですが、ビジネスオーナー的な投資思考(長期的な成果を基準とした視点)においてはメリットが上回るとわたしは考えます。
人生100年時代、価値観・優先順位が定まらない状態はお金の使い方の不安定さに直結するからです。


なぜ、家計のお金を整えると、価値観(優先順位)が整理されるのか?


1.今あるお金(収入)の使い方を最大化して考えるから。

いったん、今の収入を100%として考えた時に、「節約=減らす」ではなく「配分=活かす」視点で現状把握→予算化していきます。

限られた予算(パレットの絵具)をどこに配分するのか?と考える事で、お金を主体的に使う(配分する)楽しさに気づけます!


2.俯瞰的な長期の視点でお金を捉えられるようになるから。

皆さんはじめに【夢の家族年表】と【夫婦・家族の夢シート】を書いていただいています。ダウンロードはこちら
これにより、自分達家族のお金を長期的な視点でコントロールする俯瞰的な長期視点が培われはじめます^^

つまり、
短期的な足元の数字(1円のズレ)の視点ではなく、長期的な人生全体の見る・考える視点。
つまり、自分の人生を主体的に思い描く視点が養われます!


3.自分(達家族)にとっての優先順位に合わせるから。

おかね6パレット🄬の概要→ラク予算化の秘訣は【6種類】の分類だった!!にも書きましたが、わたしのサービス【家計スクール 12回 継続受講コース】では、最終的に予算化していきます。

これは、現状の支出を見える化してから、その金額をもとに予算化していきます。
つまり世間一般的な「正解」ではなく、自分たちだけの「黄金比」を見つける作業であること。

そして、価値観をもとにした優先順位によって予算化していく為、リバウンド(予算が崩れ)づらいのが特徴
また、ライフスタイルの変化(収入・支出の変化)によって予算の見直しをする場合も、これまでの根拠ある数字の実績をもとに修正をすれば良いだけなので効率的に予算決めを行うことが可能となります。

まとめ【俯瞰・長期・価値観ベース】で家計の予算化をする

いかがでしたか?
単なる節約だけで、家計のお金を捉える視点には限界があります。

今回のブログで書いた、【俯瞰・長期・価値観ベース】で家計の予算化をすると安定的な運営が可能となります。

この点を重点にサービス提供しています^^
気になった方は、初回のお試し90分コースにてお待ちしております♪
初回90分体験コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...


2025/12/05
教育費はいくら準備すれば良いの?
安易な「奨学金を借りる」は落とし穴かも…

子どもが18歳になったらかかるお金

  • 教育費はいくら準備すれば良いの?

  • 夫が「奨学金を借りる」と言っています…

セミナーや家計スクールでも良く聞かれるこの2つ
わたしなりの考えをアンサー記事として書きたいと思います。


「子ども達の教育費が不安」

わたしも無知な状態からお金について勉強しはじまた時も
「子ども達の教育費が不安」との想い・状態からでした。

いくつか考え方のポイントを書きたいと思います。

考え方のポイント

1.残りの年数は何年あるか?

一番重要なのは、お子さんが18歳になるまでの期間はあと何年あるか?

メルマガ登録者さんには→夢の家族年表と書き方を無料配布していますので、ダウンロードして使ってくださいね^^


2.親としてどこまで準備してあげたいか?

実際に「いくら貯めたいか?」を決めていきます。
ここでご夫婦間で話して決めてほしいのですが、参考までにわたしの考えを書いておきますね。

わたしが決めた目標額は一人500万円
多すぎず、少なすぎずな金額だと思っています。
ざっくり大学の四年間に毎年100万円ほどかかると考えて、+予備費として100万円の合計500万円です。

ここで大事なのは、教育費を青天井に考えず、ある程度の上限を決める事だと思います。
その理由を詳しく書いておきます。
↓

教育費を含む、人生にかかる大きな3つの資金を人生の3大支出と呼びます。
  • 教育資金
  • 住宅資金
  • 老後資金
この3つはお互いを増やしすぎると、お互いに影響があります。
何を言っているかと言いますと、例えばこんなケース
「子どもの教育資金を出しすぎてしまった為、老後のお金が貯まらず、結局は老後に子どもにお金を頼って生活する」これを聞いてどう思われますか?

実際によく起こるケースだそうです。
ですので、どの項目も目安となる予算額・目標額を決めておくことは重要と考えています。

その逆にノープラン過ぎて、行き当たりばったりなのも考え物です…


3.安易な「奨学金を借りる」デメリット

子どもの学費は、先ほど述べたように人生の3大支出と呼ばれるほど【時期と金額帯】が明確になりやすいお金です。
つまり、子どもが生まれたら親としては確実に準備すべきお金だと思います。(目標額は家計の状況に合わせてくださいね。)

ここで、題名・冒頭2つ目の疑問
夫が「奨学金を借りる」と言っています…

お子さんが大きくなる前にどれだけ準備しておいてあげるか?で、借りるとしても子どもの奨学金=返済額は変わってきます。

スレッズでは当事者が「返済に15年かかった」と呟いている投稿がありました。
その投稿を見たときに思ったのは、
同じ15年の時間を使うなら、子どもが3歳~18歳の15年間にお金を貯めておいてあげて欲しいなと感じました。


まとめ

貯まっているお金があれば、有利な金利を選ぶ事や
もし大学に行かなかったとしても、子どもの結婚・出産などでプレゼントする事もできますし、
自分達の介護・老後資金にあてる事もできます。

ですが、お金が貯まっておらず子どもが18歳を迎えると同時に、奨学金と言う名の借金からスタートの人生を子どもに贈る事にもなりかねません…
「お金の事は難しいから…」と先延ばしせずに、無料相談だけでも頼って貰えたらと思います。


お金の貯め方


2025/02/24
家計簿を続けるのが苦手だからこそ、
辿り着いた【予算】管理でお金を貯める方法

家計簿を書かずにお金を貯める

家計の悩みでナンバー1なのが、
「家計簿が続かない」ではないかと思います。

実は、私も【続ける】のが大の苦手…
(好きなことは別で、寝食を忘れてやっちゃいます💦)

ですが、脳タイプ的に考えても
半数以上の方は、【続けられない】悩みがあると考えています。

そして、何より今の方はとにかく【忙しい】ので、なおさら【続けづらい】状況の方が増えているとも感じています。

そこで今日のブログでは、
私の「続けるのが苦手」だからこそ辿りついた【予算化】してお金の流れを管理している方法について書きたいと思います。


無理しても続かないタイプです。

そうはいっても
2021の家計の見直しを真面目に取り組んだ頃
【家計簿】しか改善方法がイメージできず1年以上は、必死に無理しつつも頑張って家計簿を書いていました。

ですが、だんだんと我が家のお金の状況が把握できるようになり、夫とも共有しながら【ほぼ自動化】を目指す中で辿り着いたのが【予算化】でした。

予算化のポイントと流れ

私は3年以上かけて遠回りして辿りついたポイントは以下の3つ!

ステップ1:収入を100%と捉える

こう書くと当たり前に思えますが、
【必要】【ほしい】を累積してお金を使っていくと、あっという間にご自分の今の収入よりも支出の金額が超えてしまいます。


この状態を打破する為にも、
少し前のブログにも書きました
↓
【お金を6つにわけるシート】に書いて、
いま現在の支出の状況を俯瞰してみてほしいと思っています!
ラク予算化の秘訣は【6種類】の分類だった!! ラク予算♪お金と気持ちよく使い、不安なく付き合えるようになったのは【6種類】に分類しているからだと気づきました!超初心者にもこの6つの分け方を知ると、お金と向き合いやすくなると思います!!!目次ラク予算♪お金の事ばかり考えていました…6つの...


ステップ2:約20%は先取り貯蓄

次に、教育資金や老後資金といった【将来使うお金】として、収入から約2割を先に取り分けて考え・別の場所で保管します。

そうする事で2つのメリットが生まれます!

メリット2選

  • 未来に使うお金を先にとっておけるので安心
  • 残り8割は自由に使ってOK
考え方のポイントは、お金の金額より先に【時間軸】でお金の流れを整理していく点
なので、目の前にある残り8割のお金を自由に使えます♪


ステップ3:残り80%で生活する。

先ほど自由にとは書きましたし、本来はそうなのですが…
現実的に数字と向き合うと【住まい費】などの生きていく上で最低限必要な【固定の支出】だけでも3~5割ほどの支出があると思います。
そこで、自由に使えるお金を増やす活動として【固定費の削減】をしていけると、自分にとって価値の高いことにお金を十分使っていける家計に変化していけます^^

その次に【貯まったお金の置き場所】と【稼ぐ】の順番に検討


まとめ

まだ準備中なのですが、今後はさきほど文中でご紹介した【お金を6つにわけるシート】を独自サービスとしてご提供していく予定でおります!
紙1枚!【お金を6つにわける】だけ!超初心者向け 個別レッスン90分コース おすすめメニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収集し...


お金の貯め方


2025/02/06
ラク予算化の秘訣は【6種類】の分類だった!!

ラク予算♪

お金と気持ちよく使い、不安なく付き合えるようになったのは【6種類】に分類しているからだと気づきました!
超初心者にもこの6つの分け方を知ると、お金と向き合いやすくなると思います!!!

お金の事ばかり考えていました…

2021年
全くの無知からはじめたお金の勉強
お金の本ほ300冊以上読んだり・FP3級とマネーライフプランナーも取得して、
今ではだいたいの事を理解できるようになりました。

ですが、
時間もお金もかけて理解してきて思うのは、「どの情報も初心者には読むのすら難しいな」

今日の内容は、言葉の意味が不確かなひとにも【自分のお金の流れ】を把握するのに、とってもわかりやすい第一歩めになると思います✨✨


6つの分け方


  • 時系列に3種類
  • 固定・変動の2種類
計6種類
月 年貯める

 ① 一ヶ月の支出

(固定:引き落とし)
 ③ 年間の支出
(固定:引き落とし)

 ⑤ 貯めるお金

(固定:引き落とし)
②一ヶ月の支出
(変動:食費など)
 ④ 年間の支出
(固定:予算わけ)
 ❻貯まったお金
→スクロールできます→

下記で詳しく解説していきますね!
※項目例は我が家の場合です。
※青枠の内容はすべて固定額の引き落としや予算わけしているもの


① 一ヶ月の固定支出

毎月引き落とし

  • 住まい費(家賃・住宅ローン)
  • 水道
  • 電気
  • ガス
  • 駐車場代
  • 掛け捨て保険


② 一ヶ月の変動支出

金額は変わるが必ず支出する

  • 食費
  • 外食費
  • 服
  • 消耗品・雑貨
  • ガソリン代


③ 年間の固定支出

年~数年に一度は、必ず使う支出

  • 車検
  • 車のメンテナンス費
  • 家のメンテナンス費
  • 年払い保険料(掛け捨て)
かかる総額÷12か月=毎月の積立金額
を出して、④番の方法で管理しています!


④ 年間の変動支出

年~数年に一度は、使う予定のお金

  • レジャー・旅費
  • ペット医療費の積立
  • 楽天の買い物予算

わたしは、【あおぞら銀行】に毎月決まった金額を入金するだけ!
内部で○○用に分けられるので便利^^
↓
BANKアプリ限定
以下、2つは貯蓄の分類


⑤ 貯めるお金(先取り貯蓄)

将来使う予定のお金

  • 大学準備のお金(学資保険)
  • 老後のお金(iDeCo・NISA)


❻ すでに貯まったお金

  • 大学準備のお金(ジュニアNISA)
  • 老後のお金(iDeCo・NISA)
  • 未成年口座
  • 貯金
  • 貯蓄型の保険
年数回、気になったタイミングで総額をチェックするだけ!

解説

実は、目の前で使っているお金って、
② 一ヶ月の変動支出
↑
だけなんです!

それ以外の①~⑤は決まった金額を月1回、それぞれの口座に入れるだけ!

ですから、我が家は家計簿を書かなくても
② 一ヶ月の変動支出
の予算内で過ごしていれば、ほぼ自動化されてお金が貯まっている状態♪


続き
考え方
2025/02/02

頭の中で「〇〇」が変わらないと現実も変わらない…

わたしが貧乏思考→金持ち思考に変われた、3つのターニングポイント

お金が【ない】と思い込んでいませんか?

自分でお金を道具として、上手くコントロールできるようになってきて
【貧乏思考】の人と【金持ち思考】の人にある決定的な違いはココなんだ!との答えにたどり着きました。

そしてわたしが変われたターニングポイントは3つあったなと感じたはなしまとめ

お金・時間は【ある】

昨日、リウムスマイルのご縁からお知り合いになったバズさんのライブにインスピレーションをいただき、「やっぱりソコなんだ!」との気持ちに。

それは、自分の未来にお金が【ある】と思っているかどうか?の違い

実は2023年のNLPコーチングを学んだとき、「思考が先、現実があと」といった【引き寄せ】が脳の考え方によって起こっていく構造を教わりました。

何かというと
つまり、常に【ない】と考えてしまう方には【お金がない現実】が訪れてしまうし。
逆に【ある】とイメージしている方は【お金がある現実】に向かっていける

こんな違いが!
頭の中の考えひとつで、180度違う未来に向かっていってしまうって恐ろしくなりますよね…


お金も時間も【ない】と思い込んでいたひとり…

そして、わたしも昔は【お金がない】と思い込んで過ごしていたひとり( ノД`)シクシク…

しかし、わたしのターニングポイントはそんな現実と決別しなければならない理由
2021年【教育費を準備したい】との思いと
夫の存在!
彼は根っから【ある】と思い込んでいる【金持ち思考】でいてくれたおかげで、引っ張られて変わってこれたと感じています!!

それでは、
より具体的にわたしが【ない】→【ある】と思えるようになったターニングポイントについてご紹介!


3つの【ある】と思えた、ターニングポイント

時間・お金は思い込み次第!?

1.時間は【ある】

まず最初に
お金と向き合いはじめの頃、ライフプラン表で教育費を準備する期間をあと何年【ある】のか把握しました。
調べたら、2021/2/5の写真がありました!
我が家のライフプランを立てよう
家族の夢を書いてみよう
かぞくのじかん

写真を見返していた思い出したのですが、上記の雑誌のダウンロード付録で実際に書いてみたんですよね!(今はなき雑誌…)

書いてみたら、今までの漠然とした不安から【具体的イメージ】となった感覚を覚えています。


【お金の計画表】ダウンロード特典 使い方ミニレッスン 【お金の計画表】ダウンロード特典 使い方ミニレッスンは下記レッスンのお試しとして【家計改善スクール体験会】になります^^超ラクなのに♪しっかり貯まる!あんしん家計改善スクール【3か月コース】9月~new【家計スクール】募集のご案内やりたいこ...
 
メルマガのご登録でプレゼントしてますので、気になる方はご活用ください♪


2.貯まっているお金は【ある】

ライフプランの次に取り組んだのが↓本のワーク【資産一覧】でした。

2021~家計改善アカウント↑にも載せていますが、この本書けば貯まる!共働きにピッタリな一生モノの家計管理 [ 塚越 菜々子 ]PR

この本も手書きで書き込むスタイルの本(PDFがダウンロードできました!)
はじめの方に出てくるワーク資産一覧表を書いた時に「お金はないと思い込んでいただけで、意外と貯まっているお金もある!」
との気持ちになれたのを、とても鮮明に覚えています。

そして、このとき【お金はある】と思えたことで、その後の家計改善も前向きな気持ちで臨めたように感じています。


3.使えるお金は【ある】

最後のターニングポイントは、週予算を3万円にしてみた時!
この頃までのわたしは、「お金が減らないように使うもの」と考えていました。

ですから、夫のアイデアで「週3万円」と言われた時に「そんなに使えるハズないじゃん!」と一瞬思いましたが、週3万円の予算を年額にすると156万円なんだなと感じました。
それって、「家族4人の年間の生活費としてはむしろ低い方だよね」と思い直しました。
つまりこの時、週3万円も【使えるお金はある!】となりました\(^o^)/

最初は、恐々お金を使っていましたが、慣れてくると週3万円使ってOKはわたし達夫婦にあっていて、気持ちよく・気楽にお金を使えるようになりました^^

レジャーが重なったりすると多少使いすぎる週もあるし、
逆に体調不良などでほとんどお金を使わない週もありますが、
年間の平均として週3万円はちょうど良い設定♪

予算について詳しくは↓投稿にまとめています!

ほったらかし運用であんしん家計の作り方 ほったらかし運用なのに安心!?今日のブログでは、私が実際にしている家計管理の方法についてまとめます!目次ほったらかし運用なのに安心!?管理の手間を減らしたい!超ラク家計管理の実態月1ルーティンすべて予算化!家計簿は書いてません!まとめ管理の...
 

過去のわたしも【貧乏思考】で【お金がない】現実を引き寄せていたんだなーと今ではよくわかります。
(その当時は、自分の思い込みに全く気付いていませんでした(;´Д`)💦)

いま【お金はある】と思えるようになって、だいぶ変われたんだなと感じて
そのターニングポイント3つをブログにまとめてみました!

【思考が先、現実は後】ってビジネスの世界では結構よく聞く言葉です。
わたしも以前はあまりピンときていませんでした。
ですが、家計改善の時にもこの【マインドセット】は重要だったと、できるようになって振り返ってみて腑に落ちました。

そして、たぶん
数字のはなしよりもこっちが先
なので、わたしのサービスではコーチング要素をたくさん入れて【ご自身がどうしたいか?】を引き出すように心がけています^^

引き寄せマインドの話はスピリチュアルではなくて、NLPコーチングとしては脳科学で理論的に解明されている事ですが、【体感】していない方からすると【怪しい】と思いがち(少なくとも昔のわたしはそうでした。)

半信半疑と思いますが、気になる方は30分無料のZoomオンライン相談をご活用ください♪

お金のこと
2025/02/07

権利と義務の違いで結果は変わる

今朝、リウムスマイルの代表穂口さんのブログ【集客をやめるために導線】を読んでいて、
「しんどくなるのって義務感からの行動だからなんだよね~」ってなりました。

そしてタイトル、
家計簿が続かない理由・お金が貯まらない理由は【○○感】でした!
に当てはまるのも【義務感】

今日のブログでは
権利と義務の違いについて解説!


きっかけは、【ミステリという勿れ】のセリフ

生活「ミステリと言う勿れ」これも学習マンガだ! 第1話となる読み切り作品を読んだ時、驚愕した。こんな作品があるんだ! と思った。間違いなく新しいジャンルを切り拓いた、歴史に残る傑作だ。事件は起こる。しかしその謎解きが主眼ではない。読み進むうちに目からウロコがぽろぽろ落ちる。次々と盛大に落...
 
画像検索ページを見て貰えるとマンガのシーンが出てきます!
最近第一子が産まれて妻が変わったと話す刑事さんに、主人公の久能整が掛けたことばです。
メジャーリーガーが子どもの成長に立ち会うことを父親の権利だと思い、日本の解説者たちは義務だと思っている。
そこには天と地ほどの差があるんですよ。
「ミステリと言う勿れ」第1話

子育てに対して、「権利」と「義務」という概念を当てはめた考え方があるとは思いもしませんでした。今の日本社会で子育ては「義務」で、特に母親の「義務」だと捉えられています。だから、父親にとっても「義務」であるという捉え方になる。

この 言葉の通り、父親だけでなく、母親に対しても「権利」だという捉え方ができるといい。子育てはどちらかが背負うのではなく、親としての「権利」だと捉えられるようになると素敵だなと思いました。


ドラマ版「ミステリと言う勿れ」(2022年1月期、フジテレビ系、毎週月曜よる9時)

上記の文章は解説が素晴らしかったので、めい‐ことばコレクターさんのページから抜粋させていただきました<m(__)m>


同じモノゴトも権利・義務の視点で真逆の解釈になる

家計簿が続かない理由・お金が貯まらない理由
この2つを例に解説します!

家計簿が続かない理由

  • 義務感で行動
    「やらなければならない事」と捉えている状態
    学校の宿題・仕事についても同様で「やらなければならない事」と思っていること、長続きしませんよね?

  • 権利から行動
    「やりたい」「叶えたいこと」から逆算しての行動になっています。
    ですので、それらの目的へ向かう道すがらにしている行動なので、全く苦ではありません。


お金が貯まらない理由

  • 義務感で行動
    目的意識が明確ではない状態で、先ほどと同様で「やらなければならない事」と捉えている状態
    目的達成へ向けた目標・計画・行動ではない為に途中でストップしてしまう。

  • 権利から行動
    「やりたい」「叶えたいこと」をゴール(目的)に見据えて、
    目的達成へ向けた目標・計画・行動になっており、継続性が高い状態にある。
    想定外のトラブルが起こったとしても、長期視点・俯瞰してとらえており軌道修正も容易
    このため、ゴール「やりたい」「叶えたいこと」までの長い道のりを完遂できる状態。


権利と義務の違い

ふたつの例を軸に解説してみました。
いかがでしたか?

きっと、思い当たるふしのある方も多かったのではないかと思います。

そして、義務の視点から抜け出す唯一の方法が、本人のやりたい感情を引き出す【コーチング】にあります。

ですので、わたしは家計のレッスンを通してコーチングを織り交ぜて【やりたい】【叶えたいこと】を引き出し、ご自分の本来の目的・ゴール・夢に気づいてもらうよう努めております。

そしたら、挫折しませんので♪


まとめ

夫婦間のはなしの中にも、お互いの【義務感】が邪魔をしているケース・失敗しちゃうケース多々あります…

バレンタインデーに下記セミナーありますので、気になった方はチェックしてくださいね!
2025/2 脳タイプ別 貯め方セミナー 脳タイプを活かした【夫婦コミュニケーション編】家計簿いらずのラクな貯め方現在わたしは、2年ほど家計簿を全く書いていませんが【半自動化】の予算わけ方法で着実にお金を貯めています^^参考ブログ:ほったらかし運用であんしん家計の作り方そこに至った...


考え方
2025/01/23
ライフプラン作成を代行しない 3つの理由

机上の空論にしない為に

一般的にはお金を整える際に初めに作るライフプラン表ですが、
私のサービス(家計スクール)では、ライフプラン作成を代行していません。
その理由としては、立派なライフプラン表があっても、ご自分の数字に実感がわかないとあまり意味がないと思っているからです。

ライフプラン表を作って貰ったエピソード

家を建てる時にFPを名乗る保険屋さんにライフプラン表を作成してもらったことがあります
その方に「家を建てるのも大丈夫です!」と言われたものの、私はとても不安に感じていました。

この経験があるため、他の人が作ったライフプラン表よりも自分で学びながら書いたライフプラン表の方が意味があると感じています。


3つの理由


1数字の実感が湧かない

そもそもライフプラン表は家計のリアルな数字からしか作れません。
家計簿をつけたり予算組をしたことのない方にとって、そこに書いてある数字はどこか借り物のように感じてしまうのではないでしょうか?
少なくとも私はそう感じていました。


2見方を理解できていない

ほとんどの方がお金や家計管理について学んだことがないと思います。
ですのでライフプラン表を見たとしても、どこに何が書いてあって何のための表なのかを理解しないままに
作ってくれた人の言葉を鵜呑みにするしかない状況になると考えています。


3未来は自分で思い描きつくるもの

本来ライフプラン表は自分たちの家族のやりたいことや夢を実現するためのお金の計画表です
他の人がやりたいことをしっかり汲み取った内容で作ったとしても、家計の状況をご自分で把握していない段階では机上の空論になってしまいがちです。

自分で作ってこそ意味がある

初めてお金と向き合おうと思った時にライフプラン表は難しく感じてしまうかもしれません…
ですが先ほども述べたように本来ライフプラン表は自分たちの家族のやりたいことや夢を実現するためのお金の計画表です。
ですので初めは手書きでスタートで間隔を掴むところから始めたら良いと思っています。
そこで私の家計管理スクールで実際に使っている手書きのワークをメルマガ登録者様にはダウンロードして体験してもらえるように準備しています!
↓↓↓

動画セミナー特典つき!【夢の家族年表】無料ダウンロード! 【お金の計画表】を試してみたいどのように活用したら良いのか使い方を聞きたいお金の悩みを相談してみたいご興味もっていただいた方へ少しでもお役にたてればとの想いで、【夢の家族年表】ダウンロード特典として 使い方レッスンをおつけします!


「お金・家計の事は無知だから💦」と先延ばしにせず、
今年こそは自分でわかって、より良くお金を使える自分になりませんか???
そんな方の為の家計スクールで個別レッスンにて運営しております^^
私も2021年以前は全くの無知でした!ご安心ください♪

お金のこと
2025/01/22

読書・夫婦会議・家計管理(投資)

続けて良かった3つのこと

継続は力なり

実は、この1か月間に外部の方からセミナー講師依頼などのオファーが5件ほど入りました。
どれもとても嬉しいお申し出でしたし、
そのお声から【発信を続けてきて良かった】と心底なりました。

今日はそこから少し派生して
私が発信以外にも、
3年以上続けて良かったと感じている3つの要素について解説します!

継続は力なり(私はこう捉えています。)

➊意義(やる理由)
↓
➋続けられるやり方
↓
➌続けているから、大きな力になる

上記の順番があって、はじめて続けられるし、続けられるから【成果】が得られると考えています。

継続して良かった3つのこと


1読書

こちらは、図書館の読書記録(貸出履歴)
お金の勉強をはじめた、2021から年100冊以上のペースでありとあらゆる本を読んできました^^

ワンポイント解説!

❶新しい考えに出逢うのが楽しい!
➋図書館なら無料!気になった本はかたっぱしから借りてみる!(1行でも読んだら【活かせた】と考える)
➌お金の知識は多種多様の考えをインプットした事で、【自分なりの答え】を決められるように!


2夫婦会議

ワンポイント解説!

❶会話・会議しないとチグハグに(;´Д`)💦
❷いつやるか・何を話すか決める(我が家は園児息子が早帰りの日の午前中に毎週・スケジュール共有からしてました!)
➌はじめた頃は険悪になった日もありましたが、継続したことで分かり合える関係性になってきました\(^o^)/
↓あわせて読みたい↓
夫婦会議の伝え方編【動画】脳タイプ・コミュニケーションのこと
夫婦会議の伝え方編【動画】脳タイプ・コミュニケーションのこと 夫婦会議【伝え方編】インスタライブ この投稿をInstagramで見る お金と時間メンタルコーチyuki💖脱ママ起業迷子!(@yuki.arai_lifedesign.pro)がシェアした投稿目次夫婦会議【伝え方編】インスタライブ険悪だった...


3家計管理・つみたてNISA・iDeCo・ジュニアNISA

家計管理も投資も、続けることを重視している方はとても少ないように感じています。
ですが、私は無理なく・ラクに➋続けられる方法にしてこそ、大きな成果に繋がると考えています。

ワンポイント解説!

❶2021年に子どもの教育費が不安でスタート
➋2019年に下の息子を出産後だったので、スキマ時間にYouTube+読書+マネーライフプランナーでコツコツ勉強!
➌ライフプランを考えたら【投資は必須】と考えて、3か月後にはつみたてNISAとiDeCo・ジュニアNISA
月あたりは数万円の入金ですが、続けてきた事で入金額と含み益はどんどん大きなボリュームに!投資は続けてこそ成果だと思います


まとめ

2016年に、脳タイプによって続けやすい(片づけ)方法が人によって違う
と知ってから、自分がラクに続けられる方法をずっと模索し続けてきました。

これによって、
家庭内での整理・収納・片づけ方法
さらに、家計管理もラクに続けられる方法が見つかり、安心して暮らせるようになりました^^

バレンタインデー♡に
続けられる方法が見つかる脳タイプのお話をセミナーします♪

お金のこと
2025/01/10

【目的】と【目標】の違い

【目標達成】したいなら、外せないポイント!

「2025年こそは目標を達成したい」と考えている皆さん! 
『目的』と『目標』の違いを正しく理解できていますか? 

意味を混同しやすい2つの言葉ですが、
言葉の意味を正しく理解して適切に設定できると
目標達成に向けて絶大な効果を発揮します! 
これから新年の目標を立てる際にどうぞお役立てくださいね^^


目的を明確にできる人は少ない!

お金の計画でも、
仕事の計画でも、
【目標】を考えて実行できる人は多いのですが、
そもそも【目的】を明確に思い描けているひとは極わずか…

かつての私もそうだったのですが、
【目的】に向かう【目標】と【計画】でないと
義務感のある行動となり、結局は継続できない状態に陥ります。

目的と目標の違いわかりますか?

昨日Instagram投稿に載せた【目的】について補足する記事です。

意味の違い

目的=ゴール

一番大きな視点では、

「自分がどんな人生を送りたいか?」

ということになると思います。


ただ、抽象的すぎて理解できない
と感じる方が多いのかもしれませんね…


お金の計画面に例えると

「子どもの大学進学で満足いく選択をさせてあげたい」

など、まずは中期的な目的がイメージしやすいと思います。


これに対して


目標=中間地点


となります。


先ほどの例:お金の計画でいくと

目的「子どもの大学進学で満足いく選択をさせてあげたい」を達成するために
  ↓

目標「その為には、500万円を貯めてあったら親として目的を達成したと思える!」

  ↓

計画「目標達成に向けて毎月〇万円貯めていくぞ!」

といった構造です。


計画=いつまでに・何をするのか?


計画とは、目標を達成するための具体的なステップ

目的・目標・計画まとめ

目的は、抽象的なイメージ・状態
目標は、〇年〇月など数字的な達成可能な指針
計画が、目標を達成するための行動指針(具体的な行動計画)
となるわけです^^


そして…

目的や目標を達成できない多くの人が陥っている【落とし穴】だと感じています…


逆に言うと、この【目的】部分から自分の頭で考え・行動できるようになるとどんな時代にも力づよく生き抜いていけます。
私の家計スクールでは、通常のお金のプロがやらない、この【目的を明確にする】部分からアドバイス(コーチング)しています。
そこが最大の魅力であり、他社サービスとのいちばんの違いであると自負しています!
【2025】家計セミナー&ワークショップ 継続コースのご案内やりたいことにじゅうぶん【時間】と【お金】を使える人生へ


よくわかる本の紹介

今日の内容の補足として、おすすめ本を紹介して終わりますね^^
この本、ブログに書いていて気付いたのですが、ちょうど半額セールの825円で買えるので年始に計画にお役立てくださいね\(^o^)/
↓

お金が増えるノート術 貯まる・稼げる・殖える 3つのステップでお金の不安が消える! (幻冬舎単行本) こんな人にオススメ!年始にぴったり\(^o^)/起業家・事業主(目指す人)のお金と目標設定について学べる本!目次こんな人にオススメ!こんな悩みのある方へ学びポイント1フロー資産・ストック資産の違い2資産の金額(ステージ)ごとの行動指針が具体...


お金のこと
2025/01/07

準備を振り返って「頼って良かった!」と感じた事まとめ

家計のInstagramアカウントをopenしました^^


背景

以下ブログでも書いていたアカウントを今日【一粒万倍日】にオープンしました^^
お金・家計の新しいInstagramアカウント お金の専用アカウント始動!お客様によりわかりやすいお金・家計の情報提供を目指して、2025年新しくお金・家計の投稿専用のInstagramアカウントをスタートしました\(^o^)/目次お金の専用アカウント始動!背景新アカウントの特徴1夫婦で...
 

準備を振り返って「頼って良かった!」と感じた事まとめ

今回のnewアカウントに向け昨2024年10月ごろから、にふみんさんに伴走を依頼して準備を進めてきました!
その道中で「頼って良かった!」感じたことを今回まとめブログにしてみました^^


「頼って良かった」ポイント3つ!


1デザイン性

やはり1番はデザイン性\(^o^)/
元々にふみんさんに上記のサービス紹介漫画を書いていただいたのが頼ったきっかけの始まりでした。
その際にも伝えたい思いをしっかりと汲み取りながらデザインに反映していただくスキルがとても高いと感じていました✨


2コンセプトの見直し→設計

上記のデザイン性の面にも書きましたが、にふみんさんは伝えたい思いをしっかりとコンセプトに落とし込んで行くのも、とてもお上手な方で
打ち合わせの際に話していることを客観的な視点でお客様の立場に立ったアドバイスをいくつもしていただきました^^


3ペース配分

最後はペース配分
自分1人で取り組んでいると、3ヶ月の長丁場は途中息切れしてしまったり、ダラダラとしてしまったりする場面も多々ありました…
ですが、適宜なタイミングで「進捗はどうですか?」と確認していただけた点も、着実にゴールへ向かって進んでいけて、メリットだったと感じています\(^o^)/


まとめ

私も家計の面で伴走していく立場なので、
今回のにふみんさんに伴走してもらった期間は、お客様の立場に立つ良い機会になったと感じています^^

今年の発信・サービス運営にも活かして参りたいと思います!


お金のこと
2025/01/05
1/8~10にメルマガ会員さま限定キャンペーンします^^

正しく行動できる人を増やしたい!

2025年家計スクール年間スケジュールが決まり、
よりご参加いただきやすいようにメルマガ登録者様限定の価格で1/17(金)のセミナーにご参加いただけるキャンペーンをご用意いたします\(^o^)/

最初のハードルを低く

できるだけ、負担感なく学んでいただきたいとの思いから、メルマガ登録者様限定のキャンペーン価格をご用意しました♪

1月:教育費の貯め方セミナー

1/17(金)セミナーではこんな内容が学べます♪

1夢の家族年表

実際のワークシートに書いていただき、
いつまでにいくら貯めたいのか決めていきます。


2貯金・保険・債券・投資の違い

月いくら、何で貯めるかを決める前に、
4つの資産それぞれの違いについて解説します!


3予算化

必要なお金を捻出する為に、予算配分をコントロールする


計画的に貯蓄していく為の基本ステップをご紹介

1月セミナーだけでも十分有益な情報が盛りだくさん\(^o^)/
ご参加お待ちしております!

メルマガ登録

まずは下記メルマガを登録して、キャンペーン専用メルマガ届く(1/7配信予定)のをお待ちくださいね^^


お金のこと
2025/01/02
お年玉とおつきあいの記録帳

お年玉こうしてます

子ども達がいただいたお年玉を100均の【おつきあい記録帳】へ記録して、娘と一緒にゆうちょ銀行へ入金してきました。
今日はそのまとめ記事

おつきあい記録帳の内容

5年ほど前にセリアで買ったはず


記録する内容

  1. お名前
  2. 金額
  3. 時期(年)
各人から、いくら頂いたかと合計額がいくらだったかを記録しています。
これだけなら5分ほど、書いたあとは安心です^^

まとめ

あまり細かいことは記録していませんが、おつきあいの原則は同程度のやりとりと思っています。
一年後~数年後でも、書いておけば見返して「過去の記録」がわかるので、少しの手間ですが書いておくといいなと感じています^^


お金の貯め方
2025/12/02
12月にすると良い【お金のこと】
貯まっているお金の確認(資産の一覧表)について
今日は、半年に一度ほど気になっては集計している貯まっているお金の確認(資産の一覧表)について

実際に今日はのんびり手書きで集計しました。(インフルエンザの病み上がりなのもあり(-_-;)

かれこれ約5年かな?
2021年の家計管理をはじめた頃から定期的にまとめては、増えているのを「よしよし!」と見るのが楽しみ^^


貯まっているお金の確認・まとめ方

  • 貯金(すべての口座残高)
  • 保険(解約返戻金)
  • 債券(あれば)
  • 投資(NISA・iDeCo)
各口座にログインして、それぞれの金額をノートに書いてまとめる
やっている事はとてもシンプル

ですが、一度も集計したことがない方がほとんどだと思います。

ご自身でも貯まっているお金を書いてみたいと感じた方は、
以前↓ページに詳しい方法は書いてあります!参考にされてください♪(余っているノートでもOK)
26p 資産の一覧表ページ 目次資産の一覧表にまとめるステップ1ステップ2ステップ3ご購入者限定ダウンロード特典:資産の一覧表・推移グラフ負債(マイナスの財産)と負債合計・純資産額を計算して記入負債(マイナスの財産)純資産を確認する資産の一覧表にまとめるステップ1これ...
 

参考書籍

[商品価格に関しましては、リンクが作成された時点と現時点で情報が変更されている場合がございます。]

新版 正しい家計管理 [ 林總 ]
価格:1,485円(税込、送料無料) (2025/12/3時点)


↑どちらも楽天PRアフェリエイトリンクです。


家計スクールでも書いてます

じつは、この貯まっているお金の確認
家計スクール【継続コース】のカリキュラムにも入ってます。
【家計スクール 12回 継続受講コース】 あなたの「やりたいこと」に、時間とお金を集中させるための【家計管理】「なんとなく」の家計管理から卒業し、安心してお金を使えるようになりませんか?この【家計スクール 12回継続受講コース】は、家計管理に自信のない方や、これから本格的にお金と向...
 

理由は、【貯まっているお金】がわからないと
目標の【貯める金額】がわからないから。

書くと色々と気づく

年末だったので、優待で貰っていた商品券などの袋も整理してから、不要なものは捨てました。
お買い物券は、いつも現金の予算わけに使っているジャバラファイルへ入れて紛失しない場所へ収納に変更としました。

12月にすると良い理由:まとめ

  1. 集計すると貯まった満足感が高まる
  2. 関連するモノ・情報の整理(片づけ)もできる
  3. 今年も頑張った!と思える
こんな効果をわたしは感じています^^
皆さんの「できたよ」報告楽しみにしています♪

2025/12/04
1年間に使う予定のあるお金の【貯め方】
~あおぞら銀行「目的別口座」活用法~
家計スクールの継続受講生さんから【貯まったってるよ♪】報告が嬉しくて、彼女にお伝えした方法をこのブログではご紹介したいと思います^^


まずは、
1年間に使う予定のあるお金を明確にしましょう!

1年間に使う予定のあるお金 とは?

例えば、こんなお金
  • 車検(数年に1回ですが)
  • 車の税金
  • 車の保険
  • 家の保険(契約により)
  • 年払い契約の保険
あと、
  • 帰省やレジャー・旅行費
  • プレゼントや冠婚葬祭関連の費用
など、1年に一回以上ではあるけれど、毎月ではない支出

↑コレ毎月の予算崩れの原因になりがち💦(2020年までのわたしもそうでした(;´Д`)💦)
※ほかの方々の家計管理をInstagramで見ていると【特別費】との名前にしているケースが多い印象です。
※でも【特別費】とのネーミングでは、予算崩れをしても良い支出と捉えてしまいがち…
※なので、あえて【1年間の支出予定】といてお伝えしています。

1年間の支出予定について 書いておく

20-21p 1年間の支出予定について この先1年間の支出についてわかっている【内容】と【金額】をメモしておく事で、見通しがたち安心感をもってお金の先取り計画ができるようになります!ステップ1確実にわかる支出から記入してみる。ステップ2不確かなものについては、口座明細やカード明細...
 

家計スクールのカリキュラムの中で↑ノートに書いてまとめていただきます^^

皆さん、書き始めると「わかりやすい!」と言ってくださいます♪
5~10分ほどで書けると思います。(無い方は市販のノートとかにまとめてください。)

ただ、はじめは抜けている事も多い為、「今後、思い出したら書き足して完成させてください」ともお伝えしています。

ここからは実際の【貯め方】について解説します!

貯め方

  1. お金を使う時期で捉える
  2. 月当たりの額を予算化
  3. 口座内で区分して貯める

1.お金を使う時期で捉える

ラク予算化の秘訣は【6種類】の分類だった!! ラク予算♪お金と気持ちよく使い、不安なく付き合えるようになったのは【6種類】に分類しているからだと気づきました!超初心者にもこの6つの分け方を知ると、お金と向き合いやすくなると思います!!!目次ラク予算♪お金の事ばかり考えていました…6つの...
 
↑こちらも参考にして、さきほど冒頭で書いたように【1年間の支出予定】を把握してください。


2.月当たりの額を予算化

次に1年間の支出予定額÷12=月当たりに貯めていく金額をだす。

3.【あおぞら銀行】の口座内で区分して貯める

わたしが5年間 愛用しているのは↑【あおぞら銀行】
特徴として、ひとつの口座内で【目的別に予算わけ】ができるんです!
一つの口座で目的別に最大20個まで積立目標をつくることができます。
公式サイトでも上記のように紹介されています!BANKアプリ限定貯蓄預金(The Savings)ってなに? 詳しい設定方法

冒頭に紹介した様な

1年間の支出予定


  • 車関連の費用
  • 家の保険(契約により)
  • 年払い契約の保険
  • 帰省やレジャー・旅行費
  • プレゼントや冠婚葬祭関連の費用

これらを目的別に貯めておく場所にピッタリです^^

口座開設から、アプリ設定までは最初にひと手間かかりますが、一度設定して(入金を忘れなければ)毎月自動で貯まっていくので、ウッカリ者のわたしにはピッタリでした^^

今年の大阪万博旅行もこの方法で先取り貯蓄したお金を使い行ってきたので、旅先でも気持ちよくお金を使うことができました^^
さんふらわあに乗って、万博へ行くまで ツアーパック&考えた・調べた・やった事&買った物はじめての船旅🚢鹿児島(志布志港)↓大阪さんふらわあフェリーでの旅行を検討している方万博に行く予定の方参考になると嬉しいです♪目次はじめての船旅🚢計画を考えるのが大好き!船旅の準備ポイント1....