お金の増やし方

2024/12/04
2026/09/25
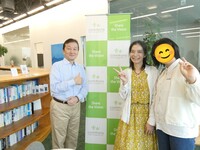
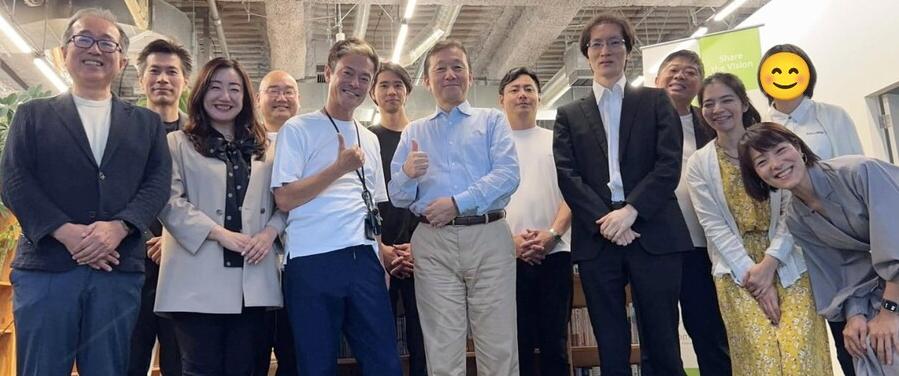
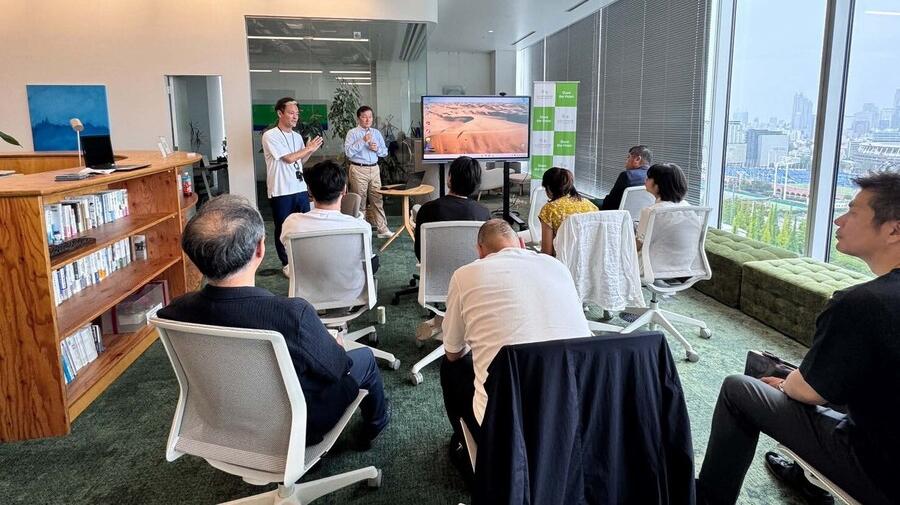
9/19 アクティブファンド会社の【コモンズ投信】へ行ってきました\(^o^)/

娘とコモンズ投信へ行き、アクティブファンドを直に学んできました!

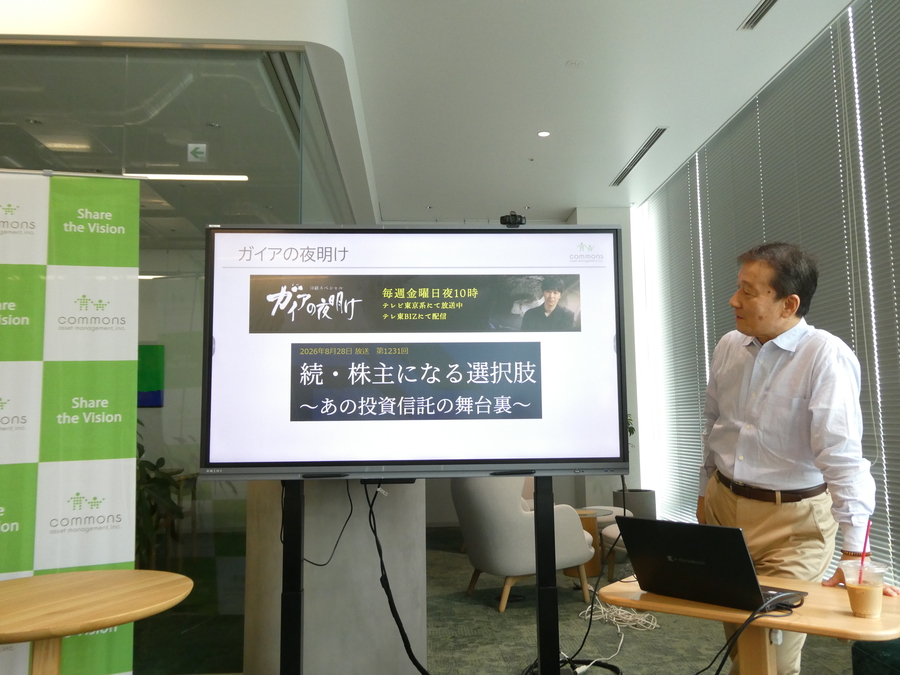
8/28 ガイアの夜明けに出演されておられた、伊井さんに1メートルの距離感でお話を聞けて楽しすぎました\(^o^)/
YouTubeで切り抜きが見れます!(9分弱)


こんな機会をいただけたのも、

梶さんのお陰です✨

名古屋マネーテラス梶間さんから学んだ【金融教育専門FP養成プログラム MTP1】12回の受講が終了しました! 鹿児島→名古屋(大阪経由) 1泊1人旅かかったお金リストも公開!2月末に受講スタートを決めた梶間さんの【金融教育プログラム】 【活動報告】金融教育のプロと対談!「自分で選べる力」を育てる未来へ 昨日は、金融教育の世界で10年以上前から活躍さ...
 
ファンドマネージャーと直接触れて、新たに感じたこと|"投資歴25年"✖️"金融教育専門FP" かじさん が伝える『魚の釣り方を徹底的に磨く金融教育』 数年前に ぜひ!うちで講演してください! って飛び込んでお願いして 快く快諾してくださったコモンズ投信さん コモンズ投信|はじめての資産運用。長期投資で未来を育てよう 投資を始めるなら直販投資信託のコモンズ投信。未来へ向か...
 

株式投資が上手になる秘訣をファンドマネージャーと対談|"投資歴25年"✖️"金融教育専門FP" かじさん が伝える『魚の釣り方を徹底的に磨く金融教育』 コモンズ投信さんの オフィスツアーで感じたことを 昨日のブログで書きました 他にも感じたことが 本当にいっぱいあったんです テレビでも出てたファンドマネージャー金子くんは こんなにも笑う人なんだと笑 テレビから感じた知的でク...
 

五年前
全くの無知からはじめたお金の勉強でしたが、続けてきたからこんな機会にも恵まれたし、
何より、伊井さんのお話されてる内容をだいぶ理解できている自分に驚きました!
(同席した娘はチンプンカンプンだったと言ってた💦だよね💦付き合わせてゴメン💦)

娘を連れて行った理由

同席した皆さんには、「中学生の娘さんを連れてくるって素晴らしい機会だね」などと言っていただけましたが、当の娘は翌日の推し活(呪術廻戦イベント)の為に一緒に東京へ行ってくれました(笑)
でも良いんです!

何でも一度は【体感】して、【判断】する大人になって欲しいとの思いから、今回つれて行こうと考えました。

情報が溢れる時代、YouTubeなどを見聞きして【知った気になっている事】も増えているように思うのです。
だからこそダイレクトコミュニケーションでの【体感】や【実感】して、自分の頭で考えて判断するスキルはこれから先の時代とても重要だと考えています。

なぜなら、
5年前にお金の勉強をし始める前のわたしも「投資なんて、自分の人生には関係のないもの」漠然と思っていたから。

ですが、
5年間お金について学び続けてきて、いまは「ほとんどの人の人生に投資は関係あるし、知らずに損している事も多い」と思うようになりました。


さて
この先は、伊井さんから直接お話してきた内容を書きますので、ご興味ある・時間ある方だけどうぞお読みくださいね^^

お聞きした内容とほぼ同じお話をコモンズ投信の公式YouTubeでも公開していたので、併せてご覧ください♪
 
テレビでの切り抜かれ方についての裏話などもありました^^

目次

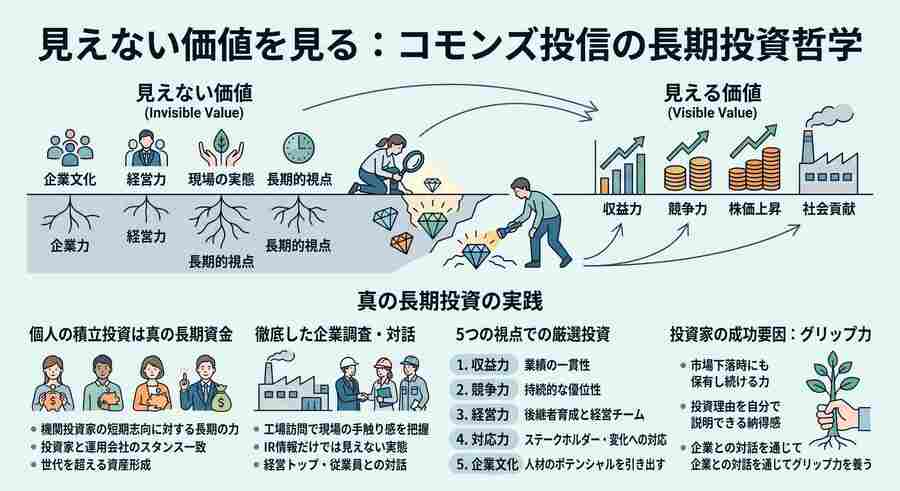
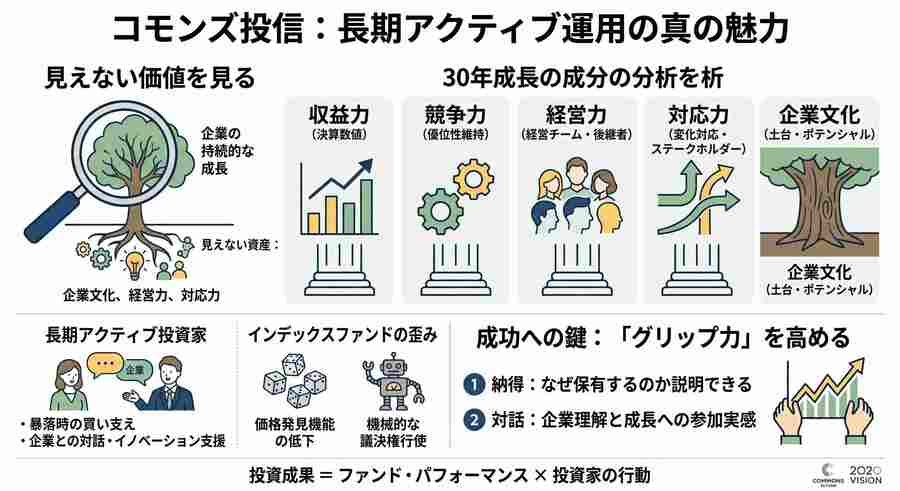
コモンズ投信「30年目線」の企業選び


『インデックスだけじゃない?長期投資家が語る「アクティブファンド」の真の価値』


1. 導入:投資の「選択肢」を広げる

  • インデックス投資が主流の今、あえて「アクティブファンド」を選ぶ意味とは?
  • 「市場平均に勝つ」ことだけが目的ではない、アクティブファンドの役割。

2. アクティブファンドの魅力①:価格発見機能と企業の応援

  • インデックスファンドの限界(巨大化による市場の歪み、機械的な議決権行使)。
  • アクティブファンドが担う「価格発見機能」と、地味でも頑張る企業への資金供給。

3. アクティブファンドの魅力②:企業との「対話」という付加価値

  • IR情報だけでは見えない「企業文化」や「経営の実態」をどう見極めるか。
  • 工場訪問や現場対話を通じて、経営陣と伴走するアクティブ投資家の役割。

4. 投資家が成功するための「グリップ力」

  • 良いファンドを選ぶだけでは不十分。
  • 下落時にも保有し続けるための「投資理由の腹落ち」と「企業への納得感」。

5. まとめ:未来を切り開く「意志あるお金」

  • 自分の投資が社会をどう変えるか。
  • 長期投資家として、次の時代を共に創る選択を。


インデックス投資のその先へ。長期投資家が教える「アクティブファンド」で未来を創る方法

「投資信託といえばインデックスファンド」という時代になりました。

コストが低く、市場全体の成長を取り込めるインデックス投資は確かに優れた選択肢です。しかし、それだけで本当に十分なのでしょうか?


今回、コモンズ投のセミナーを通じて見えてきたのは、インデックスファンドが巨大化する現代だからこそ、あえて「アクティブファンド」を選ぶことの重要性です。


アクティブファンドの魅力は、単に市場平均を上回ることだけではありません。

それは、ファンドマネージャーが徹底的な企業調査と対話を通じて、まだ世の中に評価されていない「見えない価値」を見出し、応援することにあります。


本記事では、以下のポイントを中心に、アクティブファンドが持つ真の価値を解説します。


  • 市場の歪みを正す「価格発見機能」の役割
  • IR情報には載らない「企業文化」を見抜く現場対話の力
  • 投資家が成功するために不可欠な「グリップ力」の正体

「ただお金を増やす」だけでなく、「自分の意志あるお金で、希望あふれる社会を創る」。

そんな長期投資の醍醐味を、アクティブファンドを通じて体験してみませんか?


投資の選択肢を広げ、より納得感のある資産形成を目指す方へ、新しい視点をお届けします。

お話を聞いて、新井が感じたこと

「グリップ力」を「長期で持ち続ける力」と捉えたとき、予算化する家計管理メソッドの【おかね6パレット🄬】は、かなり良い役割を担うと改めて自信に繋がりました。
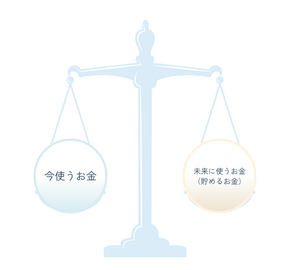
投資は【はじめる】より【続ける】ことの方が、何百倍も難しいと考えているからです。
そして、長期投資は10年15年~30年と続けてこそ大きな成果に繋がります。

なぜなら、NISA貧乏の言葉にも表れている通り、今の暮らしの延長線上として投資を捉えていない方が増えているとも思うからです。
今の暮らしの延長線上に必要だから投資に取り組む姿勢でないと、継続力は弱まります。
いま・未来のバランス調整が欠かせない
その想いで、予算化する家計管理メソッドの【おかね6パレット🄬】を開発しました。
 

人生も投資もすべては自己判断しだい!

証券外務員・IFAとしてもアクティブファンドをおすすめしたくてこの記事を書いているわけではありません。
あくまで、選択肢のひとつとして、知って貰う機会として書いています。
何より、
お金の使い方は考え方・価値観しだいで、ご自身にとっての【正解】は変わってきます。

わたしは、サービスの中で予算化していく作業を通してこのご自身にとっての【正解】を明確になっていくと考えています。
ですので、一番長いお客様は2年半にわたりサポートしています。
▼直近の感想▼
幸せは、めんどくさいことの先に待っている。これからも学びながら、ひとつひとつ未来の自分へのプレゼントを増やしていきたいと思います♪ ゆりこさん満足度とても分かり易かったご意見・ご感想本日は、ゆっきーさんに思考を整理していただきました✨ゆっきーさんは、お金のことを幅広く勉強されていて、私が相談したことに対しても、答えをくださるだけではなく、今の私にとって何を優先したらいい...
 

5年前の自分も2年半前のお客様も
最初から、価値基準がハッキリしていた訳ではありません。

むしろ、HSPの悪い面で回りの顔色ばかり気にしていたタイプ

そんな私たちでも、時間をかけ、お金の数字を通して自分らしい価値基準を明確にしてこれました。

これから先、変化の激しい時代こそ、自分軸となる判断基準が明確であることは重要なスキルだと考えています。
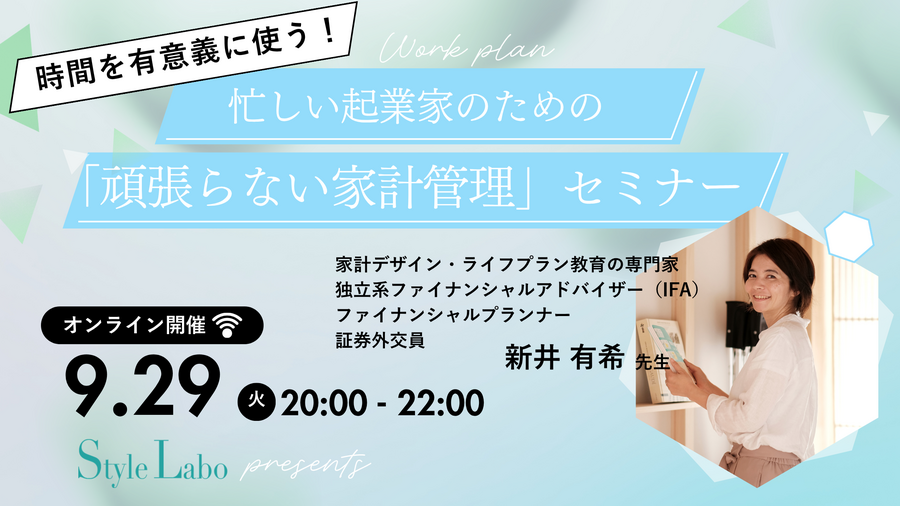
こんな想いを込めたセミナーを開催します。

▼詳細&お申込み▼
9月のセミナー&🏡イベントお知らせ✨9/29夜 忙しい起業家のための「頑張らない家計管理」セミナー 目次9/16 アフリカ・ケニアのかごバック販売会9/29朝【対面】【zoom】会計もくもく入力会 & 起業のおはなし交流会9/29夜 忙しい起業家のための「頑張らない家計管理」セミナー9/16 アフリカ・ケニアのかごバック...
 
忙しい起業家のための「頑張らない家計管理」セミナー 2026/09/29 20:00-22:00
このセミナーでは、投資の細かい話はしませんが
「ご自身に投資が必要か?」
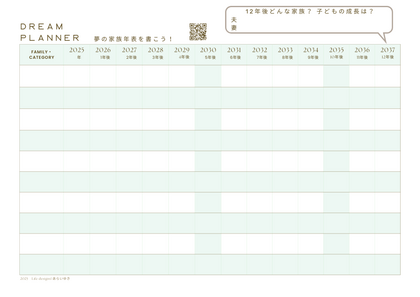
「自分達のご家族の年表をワークとして書いてみる」ところからお伝えします!

なので、無知で恥ずかしいとか一切思わずにご参加いただけたらと思います!
私も最初は無知でした!
まず、一歩踏み出してほしいと思います^^
お申込みお待ちしております!!!

2026/06/06
【警告】「とりあえずNISA」で生活が苦しい…?
「NISA貧乏」にならないための家計管理の基本ルール


こんにちは!

家計デザイン・ライフプラン教育の専門家

鹿児島ママFP・IFAの 新井 ゆき です。


SNSやテレビを開けば「NISA」「投資」の話題ばかり。

周りのママ友も「NISA始めたよ!」と言っているのを聞くと、「早くうちもやらなきゃ!」と焦ってしまいますよね。


でも、ちょっと待ってください!✋


焦る気持ちのまま「とりあえず証券口座を開いて、毎月数万円を積み立て設定した」という方。

実は今、投資を始めたせいで逆に日々の生活が苦しくなってしまう「NISA貧乏」に陥るご家庭が急増しているんです。


今日は、「『こどもNISA』を活用して、自信を持って教育費を貯められるママになる」ための、絶対に失敗しない家計管理の基本をお伝えします!


 「NISA貧乏」ってどんな状態?


NISA貧乏とは、将来の不安から投資にお金を回しすぎた結果、「手元(銀行口座)の現金がスッカラカンになってしまう状態」のことです。


こんなサインがあったら要注意!⚠️


  • 毎月のクレジットカードの引き落とし日が近づくと、残高不足にならないかヒヤヒヤする。
  • 車検や家電の故障など、急な出費があると生活費が足りなくなる。
  • 現金がないからと、泣く泣く積み立てたばかりのNISAを解約(売却)して支払いに充てた。

これでは、何のために投資を始めたのか本末転倒ですよね😢


投資は長く続けてこそ(15年以上)効果を発揮するもの。

途中で取り崩してしまうと、相場によっては「元本割れ」をして損をしてしまう可能性もあります。


NISA貧乏になる最大の原因は「家計の土台」不足!


なぜNISA貧乏になってしまうのか?

それは、「家計の基礎(予算化)」ができていないのに、いきなり「投資(応用編)」を始めてしまったからです。


お家を建てる時、基礎工事をせずにいきなり屋根を乗せたらどうなるでしょうか?少しの風(急な出費や株価の暴落)ですぐに崩れてしまいますよね。


投資も全く同じです。

NISAを始める前に、まずは「どんなことが起きても生活が揺らがない防波堤(現金の貯金)」を作っておくことが必ず必要なんです。


では、安心して投資をスタートさせるためにはどうすればいいのでしょうか?

NISA貧乏を防ぐ!投資を始める前の「3つのステップ」


①「守るお金(生活防衛資金)」を計算する

まずは、病気やケガ、急な収入減に備えて「すぐに引き出せる手元の現金」を確保します。

最低でも、生活費の3ヶ月〜半年分は銀行口座に置いておきましょう。これが最強の防波堤になります。


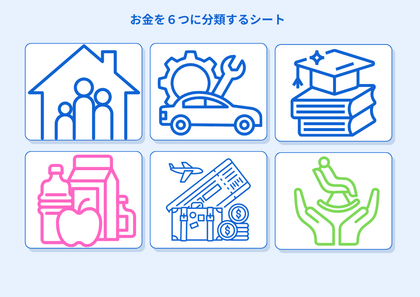
②『おかね6パレット®︎』で毎月の予算を整える

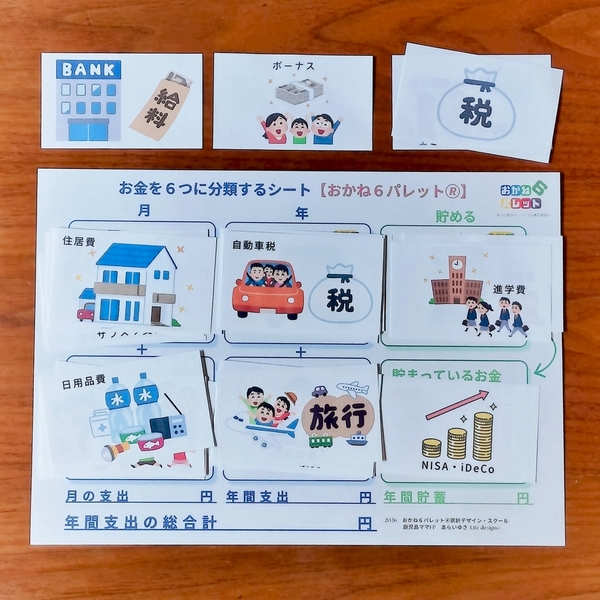
「1円単位の家計簿」は挫折のもと!今あるお金を6つのパレット(住所)にざっくりと振り分け、「使う・貯める」を黄金比(8:2)に整えます。

毎月いくらなら無理なく投資に回せるのか、「我が家の適正金額」を明確にしましょう。


③ 夫婦で「目的」を合わせる

実はここが一番重要です!「なんとなく老後が不安だから」ではなく、「子どもが〇歳になる時に、教育費として〇〇万円必要だから」と、夫婦でブレない目的を共有します。

目的が明確であれば、相場が下がった時も夫婦ゲンカにならず、安心して持ち続けることができます。


もう一人で抱え込まない!まずは「家計の基礎」を作りませんか?


「うちの家計、投資をしても大丈夫な状態かな?」

「我が家の適正な積立額って、一体いくらなんだろう…?」


もし今、少しでもお金のモヤモヤを抱えているなら、ママひとりで悩むのはもう終わりにしませんか?


「家計を整えて、安心して投資を始めたい!」というママのために、Life Designでは2つのサポートをご用意しています✨


 【限定3名様】実物テキストがもらえる!🎁30分無料Zoom相談

夫婦でお金の話をするのが苦手…という方へ。まずは現状のモヤモヤを整理しましょう!

お申し込みいただいた方には、書き込み式の『家計管理の教科書(紙の冊子)』をご自宅に無料プレゼントいたします。

>>無料相談の詳細・お申し込みはこちら


 【オンライン個別レッスン】夫婦のお金のすれ違いをなくす!家計管理のファーストステップ

📝

「数字の計算」や「投資のやり方」の前に、夫婦が最強のチームになるための「コミュニケーション」から学ぶフロントセミナーです。

>> 家族の未来を共に描く「お金の作戦会議」セミナーの詳細はこちら


「とりあえずNISA」を卒業して、夫婦でワクワクするお金の作戦会議ができるよう、私がしっかりとサポートします!

あなたとお話しできる日を、心より楽しみにしています🌸

2026/06/05
家計の基礎が出来てないのに、応用編の「投資」はじめようとしてない❓️

こんにちは!
家計デザイン・ライフプラン教育の専門家
鹿児島ママFP・IFAの 新井 ゆき です。

最近、SNSやママ友との会話で「NISA」という言葉をよく耳にしますよね。
「周りがやってるから、私も早く始めなきゃ!」と焦る気持ち、とてもよく分かります。
でも、ちょっと待ってください!✋
家計の基礎が出来ていないのに、いきなり応用編の「投資」をはじめようとしていませんか?


算数の勉強を思い出してみてください。
足し算や引き算といった「基礎」をしっかりと学んでから、難しい「応用問題」にチャレンジしますよね?
実は、「家計管理(基礎)→ 投資(応用)」も全く同じ順番なんです‼️


基礎を飛ばして間違った方法で投資を始めてしまうと、思ったような成果が出なかったり、「やっぱり私には無理だった…」と失敗だと感じてしまうリスクが非常に高まります。

最悪の場合、投資にお金を回しすぎて日々の生活費がカツカツになる「NISA貧乏」に陥り、結局続けられなくなってしまうことも…。
では、失敗を防ぐためにはどうしたらいいのでしょうか?

答えは、投資を長く続けられる土台となる「家計の予算化」をしてからはじめることです!


失敗しないための家計の予算化づくりの「3つのポイント」


私が提供している「家計管理の教科書・基礎講座の概要」のロードマップに沿って、投資の前にやるべき大切なポイントを3つお伝えします。


① 夫婦で目的意識を共有する

  • まずは「Step 01:目的」として、『夢の家族年表』を使って子どもの将来・家族の夢を思い描くことが大切です。
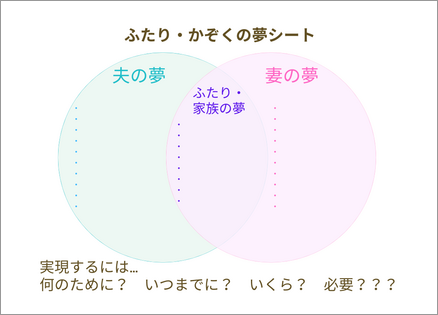
  • 次に「Step 02:思い」として、『2人の夢シート』を使い、夫婦で思いを共有するステップを踏みます。
この「目的意識の共有」がないと、後々お金のことで必ずすれ違ってしまいます。


② 具体的で現実的な目標を設定する

  • 目的が決まったら、次は「Step 03:計画」に進みます。
  • ここでは『5W2H』という考え方を使って、現実的で具体的な目標を設定することが重要です。


③ 目標を達成できる家計の予算化を『おかね6パレット』で作る

  • いよいよ「Step 04:現状を把握」です。
    私のオリジナルメソッド『おかね6パレット』を使い、月・年・貯めるお金、そして固定費・変動費の現状を把握します。
  • 最後に「Step 05:改善・予算化」として、現状をもとに固定費削減などの改善を行い、『おかね6パレット』でしっかりとした予算化を完成させます。
このように、基礎から順番にステップを踏み、「おかね6パレット」で強固な家計の予算化(土台)を作っておけば、NISA貧乏になって結局続けられない…といった悲しい失敗も減らせます!✨


\ 投資の前に、一生モノの「基礎」をマスターしたい方へ! /


子育てママ

「うちの家計、まずは基礎から整えなきゃ!」

「夫婦でしっかり目標を立ててから、安心して投資を始めたい!」

そう思ってくださったママのために、この5つのステップを私と一緒に実践する【家計管理の基礎3回講座】をご用意しています!
実物の『家計管理の教科書』をご自宅にお届けし、オンラインで一緒にあなたのご家庭専用の「お金の土台」を作り上げる実践的なレッスンです。
焦って応用問題に手を出す前に、まずは私と一生モノの「家計の基礎」を作り上げませんか?

家計管理専門
鹿児島ママFP/IFA
新井有希


▼【家計管理の基礎3回講座】の詳細・お申し込みはこちら▼

サービス・メニュー 『教育費が自動で貯まる‼️』家計の土台から実践までをマスターする 家計管理の基礎3回講座【家計管理の教科書付き!】8歳までのお子様を持つママへ教育費の不安を、家族の確信に変える。家計簿なし。独自の「おかね6パレット®」メソッドで、あなたのご...
 

(全3回パック:16,500円 ※テキスト送付代込み)
あなたと一緒にお金のワクワクする作戦会議ができることを、心より楽しみにしています!

単発セミナー・無料相談もご用意しております^^


2026/05/13

いまを楽しむ&未来に備える『おかね6パレット』の黄金比・予算バランスの整え方

「NISA貧乏」になってない⁉️ 投資を続けるために絶対必要な“8:2家計のバランス”とは


こんにちは!

家計デザイン・ライフプラン教育の専門家

鹿児島ママFP・IFAの 新井 ゆき です。

最近、ニュースでもSNSでも「NISA」の話題で持ちきりですね。

「周りのママ友もやってるし、うちもNISA始めました!」というご報告をたくさんいただきます。

将来への第一歩を踏み出したこと、本当に素晴らしいです!


でも、プロのFP・IFAとして、最近とても気になっていることがあります。

それは、NISAを頑張りすぎるあまり「NISA貧乏」になってしまっているご家庭が増えているということです。

「えっ、NISA貧乏になってない⁉️」

ドキッとした方は、少しだけこの先を読み進めてみてくださいね。

なぜ「NISA貧乏」が起きてしまうのか?

NISA貧乏とは、将来の不安から「とにかくNISAに回さなきゃ!」と無理な金額を投資に突っ込んでしまい、日々の生活(今の暮らし)が苦しくなってしまう状態のことです。


  • 「NISAの積立額を増やしたせいで、外食や家族旅行に行けなくなった」
  • 「毎月のやりくりがカツカツで、毎日イライラしてしまう」

これでは本末転倒ですよね。


人生は「将来お金を貯めるため」にあるのではなく、「家族が今と未来を楽しむため」にお金を使うべきです。


NISA貧乏に陥ってしまう最大の理由は、【いま使うお金】と【未来のために貯めるお金】のバランスが大きく偏り、今の暮らしを蔑ろにしてしまっているからなのです。


投資の前に必須!『おかね6パレット』でバランスチェック

長期のつみたてで資産を作るNISAは、「続けること」で初めて大きな成果が出ます。

ですが、今の暮らしを我慢して無理な金額を設定していると、ちょっとした特別出費があったり、株価が暴落したりした時に、怖くなって途中で投資をやめてしまいます。

投資を長く安全に続ける(成果を出す)ためには、*投資を続けられるだけの「家計の土台(予算化の仕組み)」が絶対に必要です。

そこで大活躍するのが、私が考案した**『おかね6パレット®』**です!


パレットを使って家計を6つの枠に分けることで、

【いま使うお金(支出)】

【未来のために貯めるお金(先取り貯蓄・投資)】

のバランスが視覚的にパッと分かります。


この2つの理想の目安は「8:2」です。

(手取りの8割を「いまの生活や家族の笑顔」に使い、2割を「未来の貯蓄や投資」に回すイメージです)


この黄金バランス(予算化)ができていれば、NISA貧乏になることなく、今の暮らしを楽しみながら、将来のお金も勝手に貯まっていく最強の家計になります。


 その「家計の仕組み」を作る教科書が完成しました!

「でも、そのバランスって具体的にどうやって作るの?」

「家計簿も続かないズボラな私でもできる?」

そんなママたちのために、一生モノの家計管理スキルをまとめた「特別な教科書」を作成しました!

完成しました!
『家計簿ナシで教育費が貯まる!【おかね6パレット】で使う・貯めるお金を予算化‼️〜忙しいママの為の家計改善ロードマップ〜』

私が貯金ゼロの赤字家計から、わずか4年で子ども2人分・1000万円の教育費目標を達成した、独自の予算化フレームワーク『おかね6パレット®』の全貌(5つのステップ)を、出し惜しみなくすべて詰め込んだ渾身のテキストです。


【人数限定】無料相談にご参加の方へ、教科書をプレゼント!

この完成したばかりの教科書(紙の冊子)を、【無料プレゼント】するキャンペーンを開催します!


ただし、今回のプレゼントは「私の無料個別相談(またはおしゃべり会)にご参加いただいた方限定」とさせていただきます。

(※相談の「前」にお渡しして一緒に読み進めるか、相談の「後」にお渡しするかは、お申し込み時の状況に合わせてご案内しますね^^)


「え、なんで普通にPDFダウンロードさせてくれないの?」と思われたかもしれません。

それには、2つの大切な理由があります。


① あなたの「本当の悩み」や「読んだ感想」を直接聞きたいから


この家計管理の教科書は、本気でお金の不安をなくしたいママのために、私の全精力を注いで書いたものです。
だからこそ、「なぜこの本が欲しいと思ったのか?」
「読んでみてどこが心に刺さったのか?」という生の感想や、今抱えている家計のリアルな悩みを、直接お伺いしたいのです。

② 本気で現状を変えたい方にだけ、大切に手渡したいから

本書でお伝えしているのは、表面的な節約テクニックではありません。

価値観と向き合い、人生を変えるための「根幹のノウハウ」です。


ただ情報だけをサクッと知りたい人ではなく、

「本気で家族の未来を良くしたい!」と一歩を踏み出してくださった方にだけ、私から直接プレゼントしたいと考えています。


「NISA貧乏かも…とドキッとした」

「今の家計のままで投資を続けていいのか不安…」

「ちゃんと予算化の仕組みを作りたい!」

そんなあなたは、ぜひ無料相談でお話ししましょう!


現状のモヤモヤを整理し、この教科書を使って「あなたのご家庭だけの黄金バランス」を作るお手伝いをさせていただきます。

▼無料相談のお申し込み・教科書プレゼントのエントリーはこちらから▼

【家計管理の教科書】配送お申込み


お一人で悩まず、ぜひこの機会にプロの環境を利用してくださいね。

あなたとお話しできることを、心から楽しみにしています!


2026/05/04
2027年スタート「こどもNISA」の落とし穴
12歳・18歳未満の払い出しで「遡及課税」を避けるための必須条件

「お子さんの教育資金、どうやって準備していますか?」

2027年から始まる「こどもNISA」のニュースを聞いて、気になっている方も多いのではないでしょうか。


2027年から新しく始まる「こどもNISA」

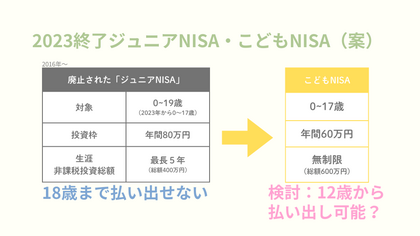
かつてのジュニアNISA(2023年終了)とは全く別の制度として、新しく誕生するこの「こどもNISA」

中学入学(12歳)以降であれば、一定の条件を満たすことで非課税のままお金を引き出せるという、子育て世代には嬉しい仕組みが検討されています。


しかし、そのルールを正しく理解していないと、

 「遡及課税(そきゅうかぜい)」という非常に重いペナルティを受けてしまうかもしれません。


せっかく子供のためにコツコツ準備してきたお金が、出し方ひとつで「大損」に変わってしまう……。

そんな事態を避けるために、今のうちに知っておきたい最新ルールを理解しておきましましょう!


今回は、最新の税制改正大綱(令和8年度)の情報を紐解きながら、

せっかくの運用益を税金で減らさないための「正しい出し方」と「備え」についてお伝えします。


最新の「こどもNISA」留意事項を確認しましょう!

国の指針(令和8年度税制改正大綱)では、以下の内容が示されています。

まずは、制度を確認しましょう。(※以下の内容は2026年現在の公表情報に基づいています)

その他の留意事項:<こども NISA>

  • 利用できる金融機関は1つだけで、金融機関変更はできません。
  • 保有する有価証券やお金は、3月31日において18歳である年の前年末までは、原則として引き出すことができません。
    ☑18歳未満で払い出す場合、遡及課税のうえ NISA口座は廃止される
    ☑18歳未満であっても、災害等事由に該当する場合は、NISA口座は廃止のうえ、遡及課税なく全部の払出し可
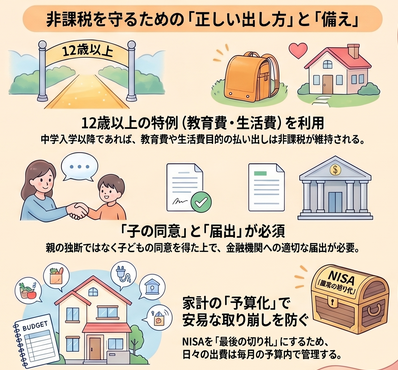
    ☑12歳以上であれば、子の教育費や生活費に充てる場合であって、子の同意とともに届出を行う等の一定の要件を満たせば遡及課税なく払出し可(なお、子の教育費等のための払出しであれば NISA口座は廃止されない)
  • 18歳になると自動的にこどもNISAはつみたて投資枠に移行のうえ、成長投資枠が解禁となります。


※参考サイト:NISA:つみたて投資枠を未成年に解禁

※こども NISAに係る部分は、執筆時に公表されている令和8 年度税制改正大綱(p18~)等の情報をもとに作成しているため、詳細な制度設計は法令及びガイドライン等を適宜参照してください。

本ブログを書くにあたり【こどもNISA】を調べたところ、
どちらのウェブサイトにも、この「遡及課税(そきゅうかぜい)」については記載がありませんでした。

唯一記載を見つけたのが、大和総研のPDFでした。

ポイントは3つ!!!

  • 原則: 18歳になる年の前年末までは、原則として払い出しができません。
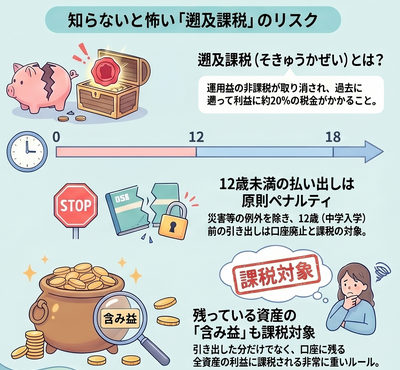
  • 12歳未満: 災害など特別な理由で全部払い出す場合を除き、払い出すと「遡及課税」の対象となり、口座は廃止されます。
  • 12歳以上の特例: 学校等の入学金や授業料、教育費、または「生活費」に充てる場合、「子の同意」と「届出」があれば、遡及課税なしで払い出しが可能です。


 知らないと怖い「遡及課税」の正体

「遡及課税」という難しい言葉。

投資に馴染みがない方へ簡単にご説明すると、

NISAの特権である非課税をあとから取り消され、過去の運用を始めた日にさかのぼって20%(所得税15%・住民税5%)の税金がかかってしまうことです。


 しかも、その計算は想像以上にシビアです。

「引き出した分」だけでなく、「その時点で残っている資産の含み益」に対しても、丸ごと20%の税金が徴収される仕組みになっています。


本来、NISAは投資の運用益に税金がかからない制度です。

しかし、ルールを破って引き出してしまうと、国から「これまでの運用益すべてに、今すぐ20%の税金を払ってください!」と言われてしまうのです。


12歳~18歳のタイミングで、「なんとなく」手続きを怠って引き出してしまうと、これまで10年以上かけて増やしてきた利益が、一瞬で大きく削られてしまうのです。

これが遡及課税の恐ろしさです。


「12歳の壁」と遡及課税の注意点

注目すべきは、赤字(太字)の部分です。

原則として18歳までは引き出せませんが、「12歳以上(中学入学以降)なら教育費として使える」という特例があります。


ただし、ここには落とし穴があります。

「なんとなくお金が足りないから」と、適切な届出や要件を満たさずに引き出してしまうと、過去に遡って課税される「遡及課税」の対象となり、非課税メリットがすべて消えてしまう可能性があるのです。


イメージでわかる!「こんな時は課税される」3つの失敗例


特に注意したいのが、以下の3つのケースです。


❌ ケース①:12歳になる前に引き出した場合

「まだ小学生だけど、どうしてもお金が必要になった」と引き出すと、原則すべて遡及課税の対象になります。


❌ ケース②:子の同意や、正しい「理由」がない場合

引き出せるのは「子の教育費や生活費」に限定されています。

さらに、手続きには「子供自身の同意」が必要です。

親の独断で勝手に引き出すことは、制度上認められていません。


❌ ケース③:届出をせずに勝手に下ろした場合

銀行預金のような感覚で引き出してしまうと、たとえ目的が教育費だったとしても、ルール違反とみなされペナルティが発生します。


遡及課税にならないための鍵は、「家族会議」と「家計の予算化」の必要性

「こどもNISA」は非常に強力な味方になりますが、それは「正しく使いこなせる家計の土台」があってこそ。

遡及課税という事態を招かないために、必要なのは次の3点です。


つまり、

こどもNISAを賢く使いこなすためには、

投資の知識以上に、「家族でのコミュニケーション」と「長期投資の土台となる、家計の予算化」が欠かせません。


計画的な投資の目標設定

「12歳の時、本当にNISAから出す必要があるのか?」をあらかじめシミュレーションし、決めておく。


中学・高校・大学と、どのタイミングでいくら使うかの「出口」が決まっていないと、安易な払い出しで失敗してしまいます。

このように使う時=出口が曖昧なまま投資を始めると、迷いが生じて失敗しやすくなります。


 子供と一緒に考える「目標設定」

さらに、「12歳になったら、このお金で中学の準備をしようね」と子どもと話し合い、同意を得ておくこと。

制度上も「子の同意」が求められるからこそ、親子でお金について話す機会が重要になります。


予算化する家計管理

日々の生活費や、予測できる教育費を「家計の予算」として管理できていますか?

こどもNISAはあくまで「特定の目的(教育費など)」のための資産です。


突発的な出費をカバーできる「予算化された家計」があれば、NISAのお金を不本意に切り崩してペナルティを受ける、という最悪の事態を防げます。

急な出費や予定されている教育費を、毎月の家計の中でしっかりと「予算化」できていれば、NISAのお金を不本意に切り崩す必要がなくなります。


つまり家計の土台が整っていれば、NISAのお金は「最後の切り札」として温存できます。

安易に手を付けない仕組み(予算化)があるからこそ、非課税の恩恵を最大化できるのです。
「とりあえず新制度が始まったらやればいい」ではなく、「始まる前に、わが家の家計を整えておくこと」。
これが、投資を成功させる最大の秘訣です。


まとめ:仕組みを味方につけるために

教育資金作りは、制度の知識だけでなく、それを支える「家計の仕組み」がセットで初めて安心できます。


こどもNISAは非常に

有利な制度ですが、それは「正しく家計を管理できていること」が前提です。

制度が始まってから慌てるのではなく、今のうちにお金の流れを整え、確かな目標を立てておきましょう。


「わが家の教育資金、いくら必要なの?」

「投資を始める前に、まずは家計をスッキリさせたい!」

そんな方は、ぜひ以下のセミナーで「一生モノの家計管理術」を手にしてください。


【セミナーのご案内】

2027年から始まる新しい仕組み。それを味方につけるには、制度が始まる前の「今」から家計の土台を整えておくことが大切です。


「わが家の場合、いつ・いくら必要なの?」

「子供にお金の話をどう伝えればいい?」

そんな不安を、一緒に解決しませんか?

 ▼まずは目標を明確にしたい方へ

教育資金の目標設定セミナーの詳細はこちら

③こどもNISAに自信が持てる!!つみたて投資【5W2H】目標設定セミナー こどもNISAを始める前に知っておきたい「わが家専用!教育費の目標設定」セミナー 「NISAが良い」と聞くけれど、何から始めたらいいか分からないあなたへ。用語の壁も、将来の不安も、これ1回でスッキリ♪10年後、20年後に「準備しておいてよか...


 ▼投資に頼りすぎない「貯まる家計」を作りたい方へ

家計の土台を整え、予算化【おかね6パレット🄬】体験ワークショップの詳細はこちら

②投資の成功にも必須!!!おかね6パレット®体験ワークショップ 夫婦で家計の話ができる!初めの一步✨キッカケ作り♪ 🚀 投資の成否は「家計の根っこ」で決まる! お悩みママ 「新NISAを始めたいけど、いくら投資に回していいか不安…」「将来の教育費、夫婦で協力したいのに話すと喧嘩になる…」 もしあなたがそ...
 

大切なお子さんの未来のために、

制度に振り回されるのではなく、制度を賢く使いこなすママ・パパになりましょう♪

その為にも、確実な一歩をご一緒に踏み出しましょう^^


2026/03/23
「とりあえずNISAスタート」は危険!?
投資初心者が口座開設の“前”にやるべき4つのステップ


お悩みママ

「新NISAが話題だから、とりあえず始めてみようかな?」

「でも、投資って何から手をつければいいのか分からない……」


テレビやSNSで投資の話題を目にする機会が増え、焦りを感じているママさんも多いのではないでしょうか?


でも、ちょっと待ってください!

「とりあえず証券会社の口座を開く」「SNSで人気の銘柄を買ってみる」というスタートの切り方は、実は非常に危険です。


目的や家計の土台がないまま投資を始めると、

日々の生活が苦しくなったり、株価が少し下がっただけでパニックになってやめてしまったり(=投資で負ける)する原因になります。

鹿児島ママFP・IFA
新井ゆき


今日は、鹿児島ママFP・IFAである私が、投資初心者が口座を開設する“前”に絶対にやるべき4つのステップを解説します!


STEP①:いきなり数字はNG!まずは「夢の家族年表」を描こう


投資のスタートは、電卓を叩くことでも、証券会社を選ぶことでもありません。

まずは、「家族の未来をワクワクしながら描くこと」から始めます。


例えば…


  • 3年後:長女が小学校に入学する
  • 5年後:家族みんなでハワイ旅行に行きたい!
  • 7年後:車をファミリーカーに買い替える
  • 15年後:夫婦でゆっくり温泉旅行に行きたい


このように「夢の家族年表」を夫婦で書き出してみてください。

動画セミナー特典つき!【夢の家族年表】無料ダウンロード! 


「お金を増やさなきゃ」という義務感ではなく、

「家族の夢を叶えるために、いつ・いくら必要なのか?」という前向きな目的を持つことが、投資を長く続けるための最大のモチベーションになります。


STEP②:「いつ・いくら」が必要?投資のゴール(目標)を設定する


家族年表で未来のイベントが見えたら、次はその夢に「数字」を当てはめていきます。


「10年後の大学進学までに、まずは500万円用意しよう」

「私たちの老後資金として、15年後までに1,000万円貯めよう」


このように、「いつまでに」「いくら」という明確なゴール(目標)を設定します。ゴールが決まれば、「毎月いくら積み立てればいいのか」「どのくらいのリスクを取って運用すべきか」が逆算できるようになります。


💡 投資の目標設定について、さらに詳しく知りたい方はこちらの記事もご覧ください!

NISAの不安は「5W2H」で解消!自分軸がピタッと決まる【投資の目標設定ワーク】のススメ 【はじめに】「なんとなくNISAで投資」が危ない理由 「周りがやっているから始めたけれど、これで合っているのか自信がない」「とりあえず新NISAを始めたけれど、暴落のニュースを見ると不安になる」そんな不安の正体は、投資の知識不足だけではな...
 
▶︎ 投資の目標設定の具体的なステップ


STEP③:目標と現実のギャップを知る!『おかね6パレット®』で現状把握


未来のゴールが決まったら、

次は「今のわが家の現在地(現状)」を正確に把握するフェーズです。


ここで活躍するのが、私が主宰する【家計デザイン・スクール】でお伝えしている『おかね6パレット®』です。


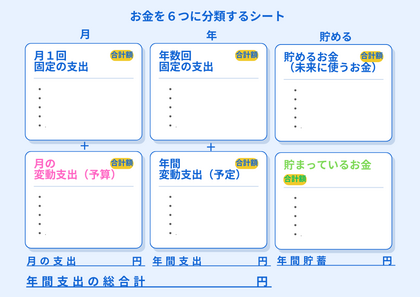
家計の支出を「月」と「年」に分け、

さらに「固定費」と「変動費」に分類することで、使途不明金がスッキリとなくなります。


現状が正確に見えることで、「今の生活を壊さずに、投資に回せるお金(余剰資金)がいくらあるのか?」が客観的にあぶり出されます。


この現状把握(支出の見える化)を飛ばして無理な金額を投資に回してしまうと、

車検や急な出費のたびに投資信託を取り崩すことになり、長期での資産形成がストップしてしまいます。


STEP④:知識をつけて家計を改善!投資に回せる「余剰資金」を生み出そう


6パレットで今の支出の現状が見えたら、いよいよ行動のステップです。

目標額に対して毎月の投資資金が足りない場合は、支出のパレットを見直して家計を改善します。


「使っていないサブスク(月:固定)を解約しよう」

「スマホ代を格安SIMに変えて、浮いた5,000円をNISAに回そう」


このように、支出のパレットの上で削れる部分を見つけ、投資に回す予算を捻出します。

我慢の節約をするのではなく、貯まる仕組み(先取り貯蓄の予算化)を整えるのです。


そして同時に、「長期・分散・積立」といった投資の正しい知識を身につけ、

ここで初めて私たちIFA(独立系金融アドバイザー)のようなプロと一緒に「わが家に合った投資先(口座や銘柄)」を選び、スタートを切ります。


---


あなたは今、どの段階で悩んでいますか?


いかがでしたか?

投資は「どの銘柄を買うか」よりも、この①〜④の「土台作り」が成功の9割を握っています。


とはいえ、「自分たちだけで家族年表を作ったり、現状を把握するのは難しい……」という方も多いはずです。せっかく始めた投資も、長く続けられなければ意味がありません。


そこで、あなたの「今の段階(お悩み)」に合わせて選べる、2つの特別なセミナーをご用意しました!

どちらも、妻ひとりの孤独な悩みから抜け出し、夫婦の「最強のチーム」を作るための第一歩です。ご自身の状況に合う方を選んで、ぜひ会いに来てくださいね🌸


 まだ「投資の目標」が曖昧な方へ!


お悩みママ

「新NISAを始めたいけれど、うちの家計の目標(正解)が分からない」

「なんとなく毎月NISAに入れているけど、これで足りるのか不安」


そんなあなたは、まずはSTEP①・②を固めることが最優先です!

私と一緒に「家族の夢の可視化」から、「いつまでに・いくら必要か」という具体的な数字の算出までを行うセミナーです。


▼【投資の目標設定セミナー】詳細・お申し込みはこちら


「今の年収で、教育費は本当に足りる?」新NISAを始めたけれど、出口が見えなくて不安な小学生ママへ 38歳・貯金0から4年で1000万円貯めたFPが教える💡「わが家の教育費と投資」に絶対的な確信を持つための投資【5W2H】目標設定セミナー こんな「モヤモヤ」を抱えていませんか? お悩みママ 「いまの年収で生活はできているけれど、貯金が思う...


目標はあるけど「投資に回せるお金がない・続けられるか不安」な方へ!


お悩みママ

「新NISAを始めたいけれど、生活費からどう捻出すればいいか分からない」

「途中で挫折せずに、10年・15年と投資を続けられるか不安」


そんなあなたは、STEP③・④の「貯まる家計の仕組み作り」が必須です!

先日公開したブログ『新NISAで「減る」のが怖い?投資のデメリットを消すたった1つの方法』内容をベースに、妻ひとりのドンブリ勘定を卒業し、15年負けない家計の土台(予算化)を作る方法をたっぷりお伝えします。


▼【投資で負けないための家計管理セミナー】詳細・お申し込みはこちら

教育費が自動で貯まる家計の土台づくり【個別レッスン・オンライン】12回コース あなたの「やりたいこと」に、時間とお金を集中させるための【家計管理】「なんとなく」の家計管理から卒業し、安心してお金を使えるようになりませんか?この【家計スクール 12回継続受講コース】は、家計管理に自信のない方や、これから本格的にお金と向...


「とりあえずNISA」で後悔する前に。

まずは夫婦でワクワクしながら、わが家の「絶対的なゴールと土台」を一緒に見つけに行きませんか?


あなたとお話しできることを、心から楽しみにしています!

鹿児島ママFP・IFA
新井ゆき


2026/03/22
新NISAで「減る」のが怖い?
投資のデメリットを消すたった1つの方法と、絶対に欠かせない「土台」の話


お悩みママ

「新NISAが良いって聞くから始めたいけど、お金が減るのが怖くて踏み出せない」

「最近株価が下がっているニュースを見て、投資なんてやめた方がいいのかなと不安になった」


毎日を忙しく働きながら、将来の教育費や老後のために「お金を増やさなきゃ」と焦っている子育て中のママさん。

その不安、とてもよく分かります。


投資には、お金が「増える」という大きなメリットがある反面、

タイミングによっては「減る(元本割れする)」というデメリットが必ず存在します。


でも実は、この「減る」というデメリットを極限まで少なくし、ほとんど消してしまう方法があるのをご存知ですか?

鹿児島ママFP/IFA


今日は、IFA(独立系金融アドバイザー)の視点から、投資で絶対に負けないための秘訣と、そのために必要な「わが家の家計管理」のお話をします。


投資のデメリット「減る」を消す方法。それは……?


結論から言います。

投資でお金が減るリスクを最小限にする一番確実な方法は、「長く持ち続けること(長期投資)」です。


そんなの知ってるよ!
そんなの簡単!

と思われましたか?

ではなぜ、長く持ち続けると減らなくなるのでしょうか?


それは、投資の投資先である「会社(株式)」に理由があります。


世界中の会社は、日々新しい商品を作ったり、サービスを便利にしたりと「成長」を目指して事業を拡大し続けています。

会社が成長し、多くのお金を稼げるようになれば、その会社の価値(=株価)は自然と上がっていくからです。


もちろん、1年や3年という短い期間で見れば、景気の悪化やショックな出来事で株価がガクッと下がることはあります。


しかし、こちらを見てください。


これは、日本の代表的な会社の株価の動き(チャート)です。2026年3月22日にGoogleで検索


途中で何度も大きな暴落(リーマンショックやコロナショックなど)を経験しながらも、


10年、15年という「長い期間」で見れば、経済は必ず成長し、右肩上がりに増え続けていることが分かります。 


つまり、「下がった時に慌てて売らず、長く持ち続けること」ができれば、投資は決して怖いギャンブルではないのです。

鹿児島ママFP/IFA


あなたに、2つの質問があります。


「なるほど、長く持てばいいんだね!それなら私にもできそう!」

……そう思った方に、ここで2つの質問です。


① 投資における「長く」とは、何年くらいだと思いますか?


1〜5年?


5〜10年?


それとも、10・15年以上?


答えは、「10・15年以上」です。

それくらいの期間、できるだけ長く引き出さずに持ち続ける必要があります。


では、次の質問です。


② 今から「10年・15年前」、あなたは何をしていましたか?


そして、その時から今まで「ずっと辞めずに続けられていること」はありますか?


……いかがでしょうか?

15年前といえば、結婚する前だったり、仕事の環境が全く違ったりしたはずです。

その頃から1日も休まずに、ずーっと続けていることって、意外と思い浮かばないのではないでしょうか?


そうなんです。

投資で負けないための唯一の方法は「長く続けること」なのですが、

妊娠・出産・育児といったライフスタイルの激しく変化する私たち女性にとって

「10年以上、何があっても同じことをやり続ける」というのは、実はとてつもなく難しいことなのです。


投資を長く続けるために、一番大切な「土台」とは?


「子どもが中学生になって塾代が高くなったから、今月の積立NISAはお休みにしよう」

「車を買い替えたいけど現金がないから、投資に回していたお金を切り崩そう」


投資で負ける(減ってしまう)人の大半は、株価が暴落したから負けるのではありません。

日々の生活の変化や、急な出費に耐えられず「投資を長く続けることができなくなって、途中でやめてしまうから」負ける(下がった時に売ってしまう)のです。


では、何があっても10年・15年スパンで投資を続けるためには、どうすればいいのでしょうか?


答えは一つ。

長期投資の土台となる「安定した家計の運営」を行うことです。


私が主宰する家計デザインスクールでお伝えしている『おかね6パレット🄬』は、まさにこの「投資を続けるための土台作り」の最強ツールです。


  • わが家の収入と支出を「月・年・未来」の3つの時間軸で整理し、
  • 数年以内に使うお金(車検や旅行代)は、現金で置いておく(投資に回さない)
  • 教育費や老後のために、無理のない積立額を「予算化(先取り貯蓄)」する


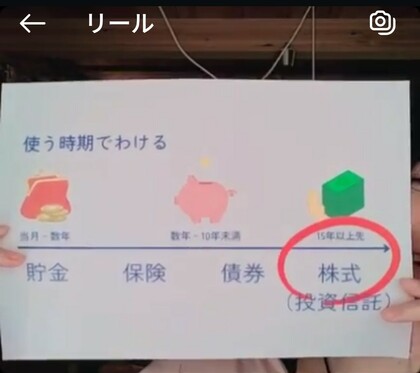
このパレットを夫婦で作ることで、「使うお金」と「投資に回していいお金(15年以上使わないお金)」の境界線がハッキリと分かれます。

だからこそ、途中で生活が苦しくなって投資を切り崩すこともなく、安心して長期間持ち続けることができるのです。


まとめ:投資を始める前に、まずはおかね6パレットで【お金の整理】をしよう!


「新NISAを始めたい!」と、いきなり証券会社の口座を開く前に、まずは深呼吸してください。


今のあなたの家計は、「15年間、何があっても投資に回し続けられる金額」がロジカルに計算できていますか?


「よく分からない……」「毎月余った分だけ回そうと思っていた」という方は、投資を始める前に、絶対にわが家の「家計の型」を作らなければ危険です。


妻ひとりに任せきりのドンブリ勘定を卒業し、

夫婦で協力して「長期投資に耐えられる家計の土台」を作りたい!という方は、

ぜひ現在受付中の【ふたり・かぞくの夢シート付き・30分無料Zoom相談】にいらしてください。


IFAという投資のプロの目線から、あなたの家計に合った「絶対に無理のない投資の予算化」を一緒に考えます🌸


▼【限定3名】詳細・無料相談のお申し込みはこちらから▼

夫とお金の話、できていますか?特典付き!【限定3名】30分無料Zoom相談 春の新生活応援キャンペーン「ふたり・かぞくの夢シート」付き♪ 進級、進学、習い事の更新……。春は何かと「お金」が動く季節ですね。 まとまって出ていくお金を見ながら、ふと、 お悩みママ 「うちの家計、このままで本当に大丈夫かな?」「子どもが大...


お金の増やし方
2026/03/10

【アクティブファンド】イメージがガラッと変わった話

2024年に新NISAがはじまり、
インデックスファンドで積立投資をスタートされている方も多いと思います。

わたし自身
2021年~はじめた際に買ったのもインデックス型の投資信託です。
投資5年目になり、IFAとしてもお客様へお伝えする立場となりました。

そんな時に出逢ったのが梶間さん
【活動報告】金融教育のプロと対談!「自分で選べる力」を育てる未来へ 昨日は、金融教育の世界で10年以上前から活躍されている梶間さんとお話しする貴重な機会をいただきました。 「暖かい」金融教育 - THE FILM 愛知県。ものづくりの文化が根づくこの土地で、「金融教育」という少し異質なテーマを掲げる会社があ...
 
3月から梶間さんに投資を学ばせていただく事を決め、
きのう2回目(全体としては5回目)となる【投資信託の選び方】について学ぶ内容でした。

その内容を自分の頭の整理としても、
巷で悪者のように言われがちな【アクティブファンド】についてガラッとイメージが変わった話をまとめます。


良い企業に投資する

日本の上場企業だけでも4000社あります。
でも素人のわたし達は、どの企業が【良い企業】なのかわかりませんよね?

そんな私たちの変わりに【良い企業】を選んでくれるのが、アクティブファンドの【中の人】たち

手間をかけて、投資先を厳選

良い企業=長期で成長し続けられそうな企業をプロの目線で厳選してくれています。

手間=コスト

厳選するには時間=コストがかかります。

併用したらよい

とはいえ、アクティブファンド100%全振りする必要もないと言いますか、作り方・特徴が真逆のインデックスファンドも併用していけば良いと感じました^^

似たような話をしていて、
▼参考になった動画▼


まとめ


2026/03/03

世間の正解より「自分の人生」を具体化!!私がこの本を心から推す理由3つ


 昨日のブログでもお伝えした「お金を点ではなく森で見る」という考え方。

【開催レポート】「点」ではなく「森」で捉える!未来をデザインする、NISA投資とお金の勉強会 2026年3月2日 転勤ライフ主催:お金の勉強会① 『転勤族の必ず上がる心配事は「お金」について!勉強会開催します★』 転勤ライフ、村田です。 我が家は、ただ今第一子の大学受験真っ只中!地方在住、県外・国公立私立なんでもありで挑んでいるので...


その大切さを再確認させてくれた、私のおすすめ本をご紹介します^^

家計スクール講師:新井


『ライフプランから考えるお金の増やし方』(著:大竹のり子)


昨日の学び会でもご紹介しましたが、

新NISAなどのブームに乗るってなんとなく投資をはじめる前に!!

ぜひ手元に置いてほしい「一生モノの教科書」と感じています♪


 「いくら増えるか」の前に「どう生きたいか」をデザインできる


この本の最大の特徴は、「ライフプラン=自分の人生の設計図」を基準に構成されている点です。


「みんながやってるから」という理由で投資先を選ぶのは、サイズを知らずに服を買うようなもの。この本では、さまざまな家族構成やライフスタイルのシミュレーションを通じて、**「わが家の場合はどうかな?」**と自分軸で考えられるようになっています。


まさに、私のメソッドである「おかね6パレット®︎」の根幹と同じ、「自分だけの航海図」を描く力が身につきます。


投資の前の「土台作り」。家計管理の入り口も丁寧に解説


多くの投資本が「増やし方」から入るなか、この本は**「家計管理の入り口」**にしっかりとページを割いています。


* 給与明細の読み方

* お金の棚卸しのコツ

* 保険や固定費の見直し


「散らかった家計のまま投資を始めても、穴の空いたバケツでお金を運ぶのと同じ」という、私がいつもお伝えしているメッセージを、プロの視点で裏打ちしてくれています。投資の「木」を育てる前に、家計という「土」を整えることの大切さを再認識できますよ。


### 3. 知りたい時にパッと引ける!迷いを自信に変える「お金の辞書」


制度が複雑なNISAやiDeCo、そして税金の仕組み。

この本は最初から最後まで読み込む必要はありません。目次から自分の気になるところを、**辞書のようにパッと引いて使える**構成になっています。


手元に置いておくだけで、「わからない」という不安が「これならできそう」という自信に変わる。そんな心強さがある一冊です。


---


### まとめ:自分の人生の主導権を取り戻そう


流行の投資法に振り回されそうになったとき、この本はいつも「あなたの人生にとって一番大切なものは何?」と問いかけてくれます。


ロジカルに整え、感性で使う。

自分に合った「型」を身につけるためのガイドブックとして、ぜひ活用してみてください。


---


**Would you like me to...**

この本の中に出てくる**「わが家に近いシミュレーション」の探し方**や、ゆきさんが特に**「ここだけは読んで!」と思うページ**を具体的に紹介する追記案も作成しましょうか?
続き
お金のこと
2026/02/15
小6娘 はじめての株主優待・配当金

子どもに投資の経験をさせてみる

2025/01/26
小5の娘 はじめての投資にチャレンジ! 経験に投資する私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^目次経験に投資する使える証券口座娘が選んだ3社の候補1森永製菓(...


↑昨年に書いた記事で、娘は個別株デビュー
今日の記事では、一年経ってはじめての株主優待・配当金を頂けた報告ブログです♪

そもそもナゼ子どもに投資をさせようと思ったのか?

わたし自身、五年前までは漠然と「投資は自分の人生に関係の無い物」だと考えていました。

でも、お金の勉強をすればするほど、自分もむしろ殆どの人に必要なスキルだと思うようになりました!

そこで、変な固定概念のない子どものうちから娘にも、なんとなくで良いから投資の世界にも触れあっておいて貰おうと思ったからでした。


はじめての株主優待・配当金

2/14はじめて株主優待のお菓子詰め合わせが届きました♪

株主優待


はじめて株主優待が届いてどうだった?

ゆきママ


娘

一番最初に思ったのは、株って意外と身近だなって思った。

その次に思ったのは、ちゃんと株主優待来るんだとか。


実体験する前から話していたり、自分でも学校の図書館で株式投資や税金の本を借りてきて彼女なりには理解してスタートした森永製菓の株購入

配当金


娘

お金(配当金)の通知みたいのが来てたけど、実際のものは来てなかったから、


優待が来てはじめて実感が湧いたよね

ゆきママ


娘の感想は?


娘

一番は、店頭に並んでるものが、こうやって(株主優待で商品が)やっぱり来てるから、

コンビニとかでさ、そういうもの(商品)が、株を買っただけでいっぱい貰えるんだなって思って。


祖母から学費として貰ったお金の置き場所として、今回は株式投資を選びました。

なので、途中の株価は二人とも気にしてません。

ゆきママ


まとめ

初めての株主優待体験!森永製菓から届いた「身近な投資」の喜び

先日、初めて森永製菓の株主優待が届きました!株主優待ってどんなものなんだろう?とワクワクしていましたが、実際に手元に届いた時の感想をブログにまとめたいと思います。


予想以上の喜びと「身近さ」

一番最初に感じたのは「やった!」という素直な喜びでした。
そして、「ちゃんと株主優待って来るんだ!」という驚きも。

これまで配当の通知は紙で来ていましたが、正直あまり実感がありませんでした 。
でも、今回は違います。実際に商品が箱いっぱいに届いたことで、「株って意外と身近なんだな」と強く感じました 。

日常品がタダで手に入る嬉しさ

コンビニなどで普段お金を払って買っているものが、株を買っただけでたくさんもらえるというのは、想像以上に嬉しい体験です 。
一度買えば、年に一度とはいえ、それがずっと続くわけですから、これは「お金をただ置いておくだけ」よりもずっと良いことだと感じました 。

長期保有の安心感とリスクヘッジ

実はこの株、学費のためにしばらく置いておくつもりで購入しました。
そのため、短期的な株価の変動はあまり気にしていません 。
森永製菓のような大手企業であれば、極端に株価がゼロになるような大きなリスクは低いと考えています 。
もちろん、リスクはゼロではありませんが、「ノーリスクノーリターンよりは、リスクがあってもリターンがある方が良い」という考えです 。
今回の株主優待体験を通じて、投資がより身近で、生活に彩りを与えてくれるものだと実感しました。これからも、この株を大切に保有していきたいと思います。


お金の増やし方
2026/02/13
「NISAで損したくない」あなたへ
資産形成を失敗させないための3つの鉄則

NISAお悩み中ママさん

「新NISA、周りもみんな始めているし、そろそろ自分も……」


そんな風に、なんとなく投資の世界に足を踏み入れようとしていませんか?

しかし、ちょっと待ってください。
準備なしに飛び込むのは、地図を持たずに見知らぬ山へ登るようなものです。

せっかく一生懸命働いて稼いだ大切なお金を、知識不足で減らしてしまっては元も子もありません。
今回は、資産形成で後悔しないために絶対に押さえておくべき「3つの鉄則」をお伝えします。

頑張って働いたお金を「守りながら増やす」必要性

なぜ今、これほどまでに「投資」が叫ばれているのでしょうか?

その理由はシンプル
「預金だけでは、お金の価値が目減りしていくインフレの時代」になったからです。

物価が上がれば、100万円で買えていたものが買えなくなります。

つまり、銀行に預けているだけでは「守っているつもりで、実は減っている」のと同じなのです。

大切なのは、リスクを正しくコントロールし、「守りながら増やす」知恵を持つことです。


制度に踊らされる日本人…NISAブームの裏側に潜む「思考停止」のリスク

新NISAのスタートにより、日本中が空前の投資ブームに沸いています。

しかし、ここで最も危ないのが「みんながやってるから」「SNSでこの銘柄がいいと言っていたから」という思考停止の投資です。

自分の家計状況や性格に合わない投資を選んでしまうと、
少しの向かい風で簡単に倒れてしまいます。「制度」はあくまで箱。

その箱をどう使いこなすかという「中身」の議論が今、抜け落ちています。


資産形成を失敗させない「3つの鉄則」

資産形成で失敗する人には、共通したパターンがあります。
逆を言えば、この3つを避けるだけで、成功の確率は飛躍的に高まります。

1. 「出口」なき積立は必ず挫折する

「とりあえず月1万円」と始めるのは良いですが、そのお金を「いつ、何のために」使うか決まっていますか?

教育資金なのか?
老後資金なのか?

目的が曖昧だと、ちょっとした贅沢をしたい時や、少し相場が悪くなった時に「もういいや」と解約してしまいます…

投資を始める前に、まずは自分の人生においての目的に沿った「使う時期(ゴール)」を具体的に設定しましょう。

▼参考記事▼
NISAの不安は「5W2H」で解消!自分軸がピタッと決まる【投資の目標設定ワーク】のススメ 【はじめに】「なんとなくNISAで投資」が危ない理由「周りがやっているから始めたけれど、これで合っているのか自信がない」「とりあえず新NISAを始めたけれど、暴落のニュースを見ると不安になる」そんな不安の正体は、投資の知識不足だけではなく、...


2. 「情報のつまみ食い」をせず、目的に沿った一貫した判断基準をもつ

YouTubeやSNSには「これが正解!」という一方的かつ断定的な情報が溢れています。

しかし、
ある人は「Aがいい」と言い、
別の人は「Aはダメだ」と言う…💦

情報のつまみ食いをしていると、方針がコロコロ変わり、
結果として短期売却や一番損なタイミングで売買を繰り返すことになります。

大切なのは、流行を追うことではなく、自分に合った「一貫したルール」を持つことです。


3. 「リスクの過信」を捨て、暴落への耐性を知る

調子が良い時は誰でも強気になれます。
コロナ後に投資をはじめた方々が正にそうです。

しかし、
投資の世界には数年に一度、必ず「暴落」が来ます。

その時、自分の資産が20%〜30%減っても夜ぐっすり眠れますか? 

自分の「心の耐性」を超えた金額を投じていると、パニックになって最悪のタイミングで売却(損切り)してしまいます。

自分のメンタルに見合った投資額と分散バランスを知ることが、継続の秘訣です。

まとめ:正しい知識は一生もの💡プロを味方につけて確実な一歩を

資産形成は、長く続けることこそが最大の武器になります。

しかし、
その「長く続けること」が一人では一番難しいのです。

正しい知識を学び、迷った時に相談できる環境を持つことは、
あなた自身の人生を守る「最強の戦略」になります。

一時のブームに流されるのではなく、プロのアドバイスを味方につけて、自信を持って第一歩を踏み出しましょう。


▼セミナー動画の視聴はこちら▼
NISAの基本セミナー 個人情報の取扱についてはプライバシーポリシーをご覧ください。キャンセルポリシーご予約頂いてからのキャンセルは基本的にご予約日の前々日までにお願いいたします。 ご予約日の前日キャンセル料:50% ご予約日の当日キャンセル料:100%


お金の増やし方
2026/02/12
職場NISA導入のポイント:従業員の資産形成と企業の福利厚生
きのう社会保険労務士の徳永さんと【職場NISA】の営業企画について検討しました。
職場NISAのコラボ展開について 社会保険労務士:徳永武士さまホームページ満足度とても良かったご意見・ご感想ホームページの相談だけではなく、一緒に事業計画を練ることができるのも新井さんのサービスの良いところだと感じています。自分の視点ではない新しい視点でのアドバイスはいつも...
 

家計FPとしての思い

家計~投資までお伝えするFPとしては、
NISAのような制度が広く知られるようになった一方で、その内容を深く理解し、適切に活用できている人が少ない現状に課題を感じています 。
特に、投資の目的が曖昧なまま「何から始めるか」という手段から入ってしまうことで、資産形成が継続しないケースが多く見られます 。

私の役割は、
単に金融商品を勧めることではなく、お客様一人ひとりのライフプランや目標に合わせた資産形成の「なぜ」と「どうすれば継続できるか」を共に考え、サポートすることです。

特に、
夫婦間での金融知識の格差を埋め、家族全体で資産形成に取り組むことの重要性も強く感じています 。
NISAの不安は「5W2H」で解消!自分軸がピタッと決まる【投資の目標設定ワーク】のススメ 【はじめに】「なんとなくNISAで投資」が危ない理由「周りがやっているから始めたけれど、これで合っているのか自信がない」「とりあえず新NISAを始めたけれど、暴落のニュースを見ると不安になる」そんな不安の正体は、投資の知識不足だけではなく、...


また、事業投資を優先しがちな経営者の方々にも、事業とは別の個人の長期的な資産形成の視点を持っていただくことが、将来の安心に繋がると考えています 。
社会保険労務士のような他分野の専門家と連携し、包括的な視点から企業や個人の資産形成を支援することで、より多くの方々が安心して未来を築けるよう尽力したいと考えています 。


以下は、
職場NISAのコラボ展開についてミーティング内容の要点

職場NISA導入のポイント:従業員の資産形成と企業の福利厚生
従業員の資産形成支援と福利厚生の強化を目指す「職場NISA」の導入には、多くのメリットと課題があります。

メリット

  • 採用・定着率向上: 従業員の資産形成を支援することで、企業の魅力向上や人材の定着に繋がる可能性があります 。
  • 柔軟な制度設計: 従来の退職金制度とは異なり、勤続年数や役職に応じて対象者を限定できる柔軟性があります 。
  • 税制優遇: 奨励金は給与扱いとなり、会社の損金として算入可能です 。

課題

  • 金融リテラシーの不足: 従業員や経営者の中にはNISA制度を十分に理解していない人が多く、投資の目的が曖昧なままでは継続が難しい場合があります 。
  • コストと事務負担: 奨励金が給与扱いとなるため、社会保険料の負担が増加し、入退社時の手続きや規約管理など、煩雑な事務作業が発生します 。
  • 経営者の懸念: 従業員が金融知識を持つことで、給与水準への不満や離職に繋がるリスクを懸念する経営者もいます 。

導入へのアプローチ

  • 経営者ファースト: まずは経営者自身がNISAを活用し、その成功体験を基に従業員への展開を検討するアプローチが有効です 。
  • 限定的な導入: 全従業員一律ではなく、勤続年数の長い功労者や正社員転換者など、対象を限定したスモールスタートで効果を検証します 。
  • 専門家との連携: 社会保険労務士が規約作成や法務リスク対応を、FPが投資教育や個別フォローアップを担うことで、企業の負担を軽減し、包括的な支援を提供できます 。
  • キャリアアップ助成金の活用: 助成金を奨励金の原資とすることで、企業の手出しを抑えつつ制度を導入することも可能です 。

職場NISAは、従業員の長期的な資産形成を支援し、企業の福利厚生を充実させる可能性を秘めていますが、導入には慎重な検討と戦略的なアプローチが求められます。

お金の貯め方
2026/02/09
【教育費:大学編】新NISAだけで大丈夫?
新井家が実践する「学資保険×投資+○○」のハイブリッドな準備方法まとめ

「どうやって?いくら貯めればいいの?」に答えが出せなかったあの頃の自分へ

「大学費用って、結局いくらあれば安心なの?」

「新NISAを始めたけど、これだけで足りるのかな……」


今でこそ2人分の教育費1,000万円を貯め切り、証券外務員として活動している私ですが、

自分の子どもがまだ小さかった2021年頃は、皆さんと同じように得体の知れない不安の中にいました…


当時は、

ネットの情報を見るたびに「300万?それとも500万?無理かも……」と感じていました。


でも、知識がついてきて気づいたんです。

不安なのは、金額の大きさではなく、「どうやって、どんな形で持っておくか」という自分なりのストーリーがなかったからだと


今回は考え方のひとつとして参考になればと思いで、
わたしが考え抜いた「リアルな数字」と「守り方」を包み隠さずお伝えします。
我が子は今年13歳7歳の【高校・大学】教育費をどんな計画で考えてるのか? 次で、学資保険・投資のバランスも公開します!昨日の記事【鹿児島市】娘の中学入学に買った物・かかったお金すべて公開!を読んでくださった方から、こんなコメントを頂きました! 質問者 これからかかる教育費について、高校・大学・大学院とかどう考えて...
 
▲前回の記事▲も読んでみてね^^


【守り・攻め】で考える分散の教育費準備!

 以下は、今年13歳になる長女のケース

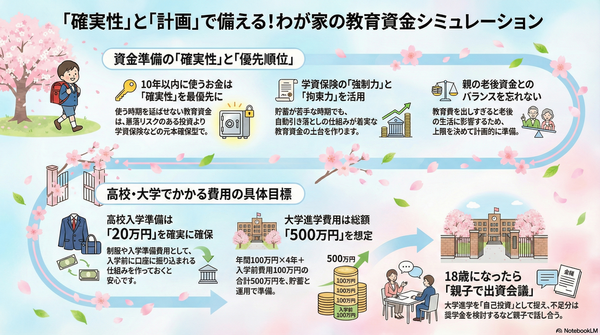
数字で見る新井家のリアル。大学準備費用1人500万円の内訳


わが家では、子ども1人あたり500万円を大学費用のゴールに設定しています。


ここで大切なのは、

その500万円をすべて「同じ箱」に入れないことです。


わが家の分散の内訳(ハイブリッド準備方法)は、こんなイメージです。


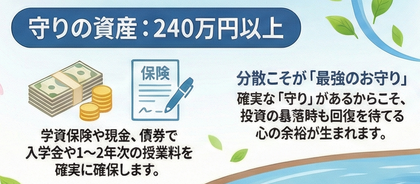
【守りの現金・保険・債券】240万円他

 児童手当の積み立てや、固定金利の学資保険など。

「何があっても減らない」場所で、確実に入学金や1〜2年次の授業料を確保します。

  • 学資保険(親の保障有 2028.7まで払込)
    ①12歳に20万円 ②15歳に20万円 ③18歳に200万円 合計240万円の契約
  • 米ドル社債(2032.12償還期限)


  • 学資保険のメリットは契約時に金額が決まる事
    それに加えて強制力と、何かあった時の保障(親の死亡時にも同額を頂ける)があるのは保険だけ!
無知だった頃に始めて(何度も残高不足になりながらも)継続してこれたから貯まってきました\(^o^)/嬉しい!


  • 米ドルの社債は、
    証券外務員になる前にわたし自身の勉強も兼ねて、夫に少し無理を言って購入!
前に住んでいたリノベ中古マンションを販売して2024年にまとまったお金が入ってきました。
その「当面使う予定の無いお金」として、
【こども達の教育費にしよう!】と考えて検討した結果に買いました。


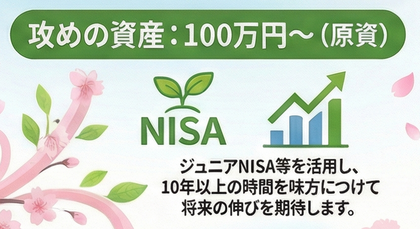
【攻めの投資】100万円(原資として)

  • ジュニアNISA
    2021年に娘が8歳でギリギリ「10年以上の時間」を味方につけて、大学後半の費用や、将来のプラスアルファとして育てます。

 また、2027年に【こども支援NISA】が実際に始まるとしたら、そちらに移し替える予定で考えています。

理由としては、【ジュニアNISA】は一括で払い出ししかできない為、相場を気にして出金するタイミングを読む必要性がアップしますが、
こども支援NISAは、大人の【つみたて投資枠】と似た制度になる予定です。

そうなれば、金額を指定しての出金と使わない分は保有し続ける選択も可能^^
選択肢が広がるので移し替える方向で考えています!


このように「全部投資」にしないのは、

18歳までの間に株価や為替の変動が来たとしても、「保険があるから、投資分は回復するまで待てる(持ち続けられる)」という心の余裕を持つためです。


▼参考:SBI証券サイト▼
2024年以降のジュニアNISAについて

 ↑図解がわかりやすくてオススメ✨


投資が怖いママへ伝えたい。分散という名の「最強のお守り」


「投資は損をするのが怖い」

その感覚、実は家計を守るママとして、とっても大切で正常な感覚です。


だからこそ、私は「分散」という名の整理・収納を応用した方法をおすすめしています。

お片づけでいえば、大切な書類をひとまとめにせず、用途別に仕分けしてファイリングするのと同じ。


お金も「現金」「保険」「債券」「投資」と置き場所を分散させることで、一つの場所がダメージを受けても、家計全体が倒れることはありません。

この「分散」こそが、私たちが自信を持って毎日を過ごすための最強のお守りになります。


▼参考記事▼

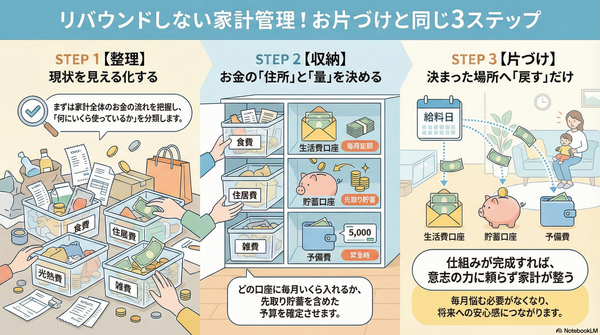
家計管理は「お片づけ」の流れと同じ!リバウンドしない家計を作る【整理・収納・片づけ】の3ステップ ポイントは「戻すべき場所・予算」を決めること考えない家計の土台を作る【整理・収納・片づけ】の3ステップ先日、読者の方からいただいたメッセージにお答えする中で、気づいたことがありました。私の家計管理のベースにあるのは、実は【整理・収納・片づけ...


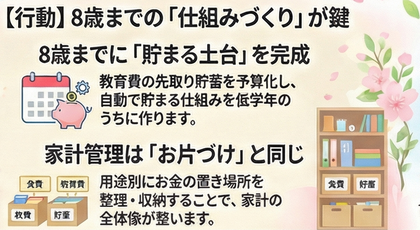
焦らなくて大丈夫。8歳までに土台を作れば、あとは自動で貯まる


お子さんがまだ8歳以下なら、まだ時間はたっぷりあります!!

今すぐまとまったお金を用意する必要はありません。

ただ、先を見すえて計画と行動することは必要です!!!
 

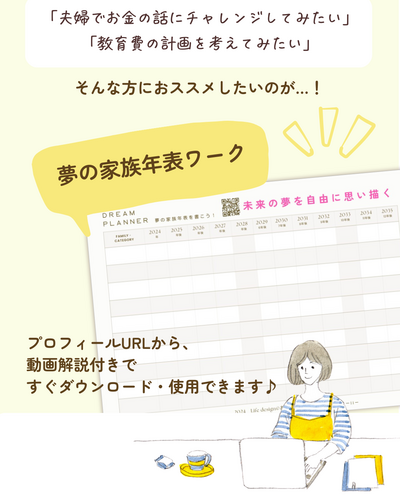
まずは、無料配布している【夢の家族年表】 を書く事からはじめてください!


次に、教育費の【先取り貯蓄】を含めた予算化!!!
8歳までに「貯まる仕組み」さえ作ってしまえば、あとは予算に沿って、自動的にお金が貯まっていきます^^


今のうちに予算化の「土台づくり」を終わらせておけば、高学年になって塾代が増える時期になっても、焦らず落ち着いて対応できるようになりますよ。


 ▼参考記事▼

【 終わり方編】第7回:使うときの注意点2026年に0歳児がいるケース、私ならこう貯める!目標500万円のリアルな出口戦略 【出口戦略】暴落も怖くなくなる!?学資保険×NISAの「二段構え」で確実に教育費を準備する方法「投資一本」のリスクを避け、18年後に笑える準備をする今回の内容は、2026年生まれのお子さんを持つママ・パパが、新制度(こどもNISA)と学資保...


まとめ:家計が整えば、子どもの未来を心から応援できる

教育費を準備することは、我慢することではありません。

子どもの「これがやりたい!」「ここに行きたい!」という夢に、笑顔で「いいよ!」と言ってあげられる準備をすることです。


家計が整い、準備に自信が持てると、ママの表情はきっと明るくなります。


その安心感こそが、

お子さんにとって一番の心の栄養になるはず^^


一緒に一歩ずつ、わが家らしい「安心の家計パレット」予算を作っていきましょう!


初回90分体験コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...


2026/01/23
特定口座の報告書が届いたらチェック! 確定申告「する・しない」の判断基準リスト

その【報告書】確定申告する?しない!?

1月になると証券会社から届く「年間取引報告書」
「確定申告が必要かも!」と身構えてしまうかもしれませんが、まずは落ち着いて中身を確認しましょう。

実は、多くの方が「申告しなくても大丈夫」な仕組みになっています。
でも、中には「申告したほうがお得」なケースもあるんです。

↓今回参考にした税理士さんが解説の2分ほどの動画です。
確定申告をした方が良い人【税のギモン一問一答】|マネーサテライト(マネサテ) - 松井証券 現役の税理士である西原憲一氏が税金や確定申告の疑問をサクッと解決!今回は、複数の金融機関で証券口座を持つ方向けに確定申告をした方が良い場合を解説します。※本動画は、公開日時点の情報に基づき作成されたものです。 }}松井証券は日本株(現物取引...


あなたはどっち?確定申告チェックリスト

まずは、お手元の「年間取引報告書」の「口座区分」の欄を見てください。

① 「特定口座(源泉徴収あり)」の方

原則:確定申告は不要

証券会社がすでに税金を計算し、代わりに納めてくれています。

例外(申告したほうがいい人):
  • 他の証券会社で「損失」が出ている(損益通算をしたい)
  • 昨年以前の「損失」を繰り越している。


② 「特定口座(源泉徴収なし)」または「一般口座」の方

原則:確定申告が必要

※ただし、お給料以外の所得(利益)が年間20万円以下の会社員の方は、所得税の申告が免除される場合があります(住民税は別途申告が必要です)。
↓こどもの未成年口座は↑【源泉徴収なし】を選択してます✌
小5の娘 はじめての投資にチャレンジ! 経験に投資する私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^目次経験に投資する使える証券口座娘が選んだ3社の候補1森永製菓(...


③ 「NISA口座」での取引だけの方

非課税の口座なので、基本は確定申告は不要

 そもそもNISA口座は利益に対して税金がかからない制度なので、報告書自体が届かないか、届いても申告の必要はありません。

※配当金の受取方法が「株式数比例配分方式」以外の場合や、旧NISAから新NISAへのロールオーバーで非課税期間終了後に売却した場合、課税口座との損益通算や繰越控除をしたい場合など、例外的に確定申告が必要になるケースがあるためその場合は注意が必要です。


【還付の知恵】「損益通算」というルール

もしあなたが複数の証券会社を使っていて、
「A社では利益が出たけど、B社では損をした」という場合に、【損益通算】の為に確定申告をすることで、払いすぎた税金を取り戻せる(還付される)可能性があります。

逆に言えば、NISA口座の場合は【損益通算】の制度は適応外になります‼️
(損失が出ても、他と帳消しにできません‼️)

↑詳細は税理士さんの書いたブログにてご確認くださいね!


【まとめ】家計にまつわる数字を「正しく知る」ことが安心への一歩

特定口座の年間取引報告書は、あなたが1年間頑張って資産を運用した証です。
「よくわからないから怖い」と思わずに、このチェックリストで理解して先に進みましょう。

まずはお手元の報告書の「源泉徴収の有無」の欄をチェックして、
もし「損益通算」が必要なら、早めにマイナンバーカードと報告書を準備して、早めに申告を終わらせてしまいましょう!


2026/01/22
NISAの不安は「5W2H」で解消!
自分軸がピタッと決まる【投資の目標設定ワーク】のススメ


【はじめに】「なんとなくNISAで投資」が危ない理由


  • 「周りがやっているから始めたけれど、これで合っているのか自信がない」
  • 「とりあえず新NISAを始めたけれど、暴落のニュースを見ると不安になる」


そんな不安の正体は、投資の知識不足だけではなく、「自分だけのゴールと道筋」が定まっていないことにあります。


航海図を持たずに海に出れば、少しの波で怖くなるのは当然です。

今回はセミナーでお配りする【投資の目標設定ワークシート】について解説します!

あなたの投資にも「確かな軸」を作ってみませんか?


【5W2Hで整理】感情に振り回されない「自分ルール」の作り方


このワークシートでは、投資を「5W2H」で分解して考えます。

特に初心者が迷いがちなポイントを、論理的なステップで整理できます。


① なぜ?(Why):目的を定める


「老後資金?」「教育費?」「今の生活を豊かにするため?」

ここがブレると、途中で積み立てを止めてしまったり、不安に襲われたりします。


② いつ?(When):期間を決める


「いつ使うお金か」が決まれば、今の暴落に一喜一憂する必要がなくなります。

10年後に使うお金なら、今日の下げは通過点に過ぎないからです。


③ いくら?(How much):目標額を決める


「いくら必要なのか」を具体的に書き出すことで、無理な投資や、逆に足りないというリスクを防げます。


以下の部分は、

①〜③の「目的・目標」が決まって初めて、
「何を選ぶべきか?」が見えてくるものです。


④ 誰の? (Who):NISAかiDeCoか?

①〜③の「目的・目標」に沿って、誰の投資枠が最適か判断します。
それには、制度を正しく理解する必要があります。


⑤どこで?(Where):どの証券会社で?

①〜③の「目的・目標」に沿って、顧客対応の有無・商品数・手数料の違いを把握した上で

  • 銀行の窓口
  • 窓口のある証券会社
  • ウェブサイト上の証券会社

の中から、④の人の使いやすさに合わせて選択しましょう。


また、最近はIFAという独立系ファイナンシャルプランナーが、ウェブサイト上の証券会社の代理人として相談にのって貰える方法もあります。
相談料の変わりに、商品購入時や保有時の手数料を支払う形で運営されています^^(コレに2025年10月~新井も登録しております♪)
楽天証券 資産運用コンサルティングサービス 楽天証券の資産運用コンサルティングサービスは、お客様のライフステージに合った金融商品を活用した資産運用のアドバイスを行います。アドバイザー(IFA)は生涯を共に歩むパートナーとして大切なご資産を守り育てるお手伝いをします。


⑥何を?(What):投資信託か株か?

NISAの【つみたて投資枠】の場合は、金融庁が300ほどの商品(主に投資信託)に厳選していますが、それでも初心者の方には判断が難しいですよね…


⑦買う?(How):一括か積立か?

NISAの【つみたて投資枠】の場合は、100円からはじめる事も可能です^^

初心者の方は、変動する状態に最初は慣れる為に少額からチャレンジしてみるのも良いでしょう♪

慣れてきたら、目的・目標にそった額へあとから変更も可能!

更に、知識がついてきたら
NISAの【成長投資枠】を活用して、投資信託や個別株などを一括購入する事もできますよ


【効果】ワークシートを書いた後の「変化」


このシートを埋めることで、投資初心者の方は次のような状態になれます。


  • ニュースに動じない:「自分のゴールは15年後だから、今は関係ない」と冷静になれる。
  • 無駄な比較をしない:SNSで誰かが「爆益」と言っていても、「私の目的とは違う」と割り切れる。
  • 家族で共有できる:パートナーに「なぜこの投資をしているのか」を客観的に説明できるようになる。


【まとめ】投資は「自分との約束」から始まる


投資はギャンブルではありません。あなたの人生を豊かにするための「手段」です。

「なんとなく」から「納得」へ。

このワークシートを使って、10年後、20年後の自分へ「安心」をプレゼントしましょう。


【セミナー案内】


ブログで紹介した「投資の目標設定ワークシート」は、こちらの無料セミナーで実際に書き込みながら解説します!


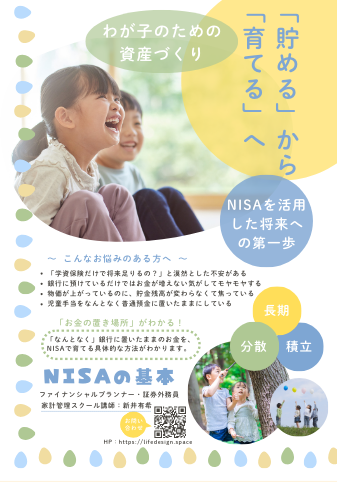
セミナー名:「貯める」から「育てる」へ 【NISAの基本】を学ぶ、無料セミナー

詳細はこちら:NISAの基本セミナー【貯める】から【育てる】へ

「貯める」から「育てる」へ【NISAの基本】を学ぶ、無料セミナーします♪ 気になるけど…2024年に始まった新しいNISA制度から早2年「気にはなっているけれど、さっぱりわからない」そんな方へ向けた無料セミナーを開催します。まずは、知る!NISA制度についてブログを通してご説明して参りましたが、やっぱりセミナーの...


お金の増やし方
2026/01/18

【警鐘】生成AIに騙されないで!ジュニアNISA「非課税期間終了」の誤解と、わが家の【こどもNISA】戦略

【ジュニアNISA】非課税期間の終了→【こどもNISA】活用を考えてみた


まずは、正しく知り【自分の頭で考えて判断できる】ことこそが、家計を守る最強の武器になります。

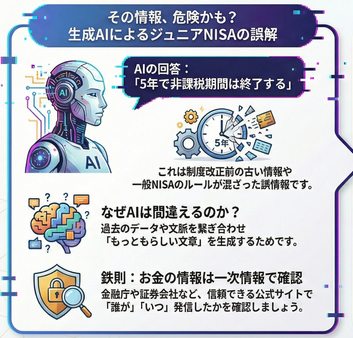
今週2人も「ジュニアNISAの5年経過タイミングで非課税期間が終了する」と生成AIに騙されたとの書き込みを見たので、制度を調べなおしたまとめ
と我が家の戦略について書き残すブログ

AIに頼りすぎる怖さ

「ジュニアNISAの非課税期間って、5年で終わるんですよね?」


今週、SNSなどで立て続けに「生成AIにそう教えられた」という投稿やコメントを拝見しました。


正直に申し上げます。その情報は、一部正解で、一部間違いです。


そして、
お金の判断を「なんとなくそれらしい文章」を作るのが得意なAIに丸投げすることの危うさを、改めて強く感じました。


なぜAIは間違えたのか?「生成」の罠と情報の取捨選択


今回、なぜ多くの方がAIに騙されてしまったのでしょうか。


それは、AI(ChatGPTなど)が「過去の古いデータや、文脈のつなぎ合わせ」で回答を作ってしまうからです。


AIの誤回答の正体

: 制度改正前の古い情報や、一般NISAのルールを混同して「もっともらしい文章」にまとめてしまった。


情報確認の重要性

: Googleで検索すれば、最新の信頼できるソース(金融庁や証券会社)が上位に出てきます。


特にお金や税制については、
「誰が、いつ発信した情報か(ソースの確認)」が鉄則です。

↓今回のように右上のソース元を必ず確認する癖をつけましょう。

ジュニアNISAの非課税期間5年終了後、本当はどうなる?


一番わかりやすかったSBI証券サイトの図解を参考に、改めて整理します。


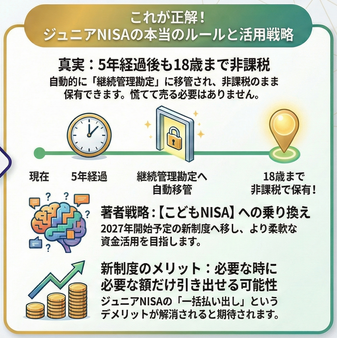
  • 5年経ったら終わりではない: 5年の非課税期間が終わっても、18歳(※18歳を迎えた年末)までは、引き続き「継続管理勘定」という枠で非課税のまま保有できます。
  • 手続きは?: 原則として、特別な手続きなしで自動的にロールオーバー(継続管理勘定への移行)されます。
  • 売却のタイミング: 2024年以降は、いつでも非課税で払い出し(解約)が可能(※18歳の翌年からは課税)


つまり、
「5年経ったから急いで売らなきゃ!」と焦る必要は全くありません。


【わが家の戦略】AIに頼らず、「自分ルール」で決める

※以下の内容は【こどもNISA枠】が2027年に予定通り始まると仮定


1.【ジュニアNISA】非課税期間の終了前→【こどもNISA】へ移動

  • 2024年以降、子が18歳の年末の間なら非課税枠として【一括】で払い出し(制度の利用を終了)することができます。
  • そこで問題なのは、子どもの教育費ならではの問題で【使う時期】を後ろにずらせない点
  • この為、18歳の直前まで株式投資信託で保有しているのは(値下がる可能性もある)リスクが高すぎるので、早めに元本割れしていないタイミングで利益を確定させたい
以上のことから、
2027年に【こどもNISA枠】の制度がスタートしたと同時に乗せ換えたいと考えています。

ポイントは↓

【非課税枠】から【非課税枠】だから、タイミングは関係ない

通常の課税される【特定口座】から出す場合は、税金額も考えなければなりませんが、【非課税枠】から【非課税枠】への移動だとリレーの際のバトン区間と同じ要領で区間内でバトンが繋がっていれば良いと考えました。

今回のケースだと、娘は今年で13歳になる為
  • 【ジュニアNISA】非課税期間の終了は5年後の2031年
  • 【こどもNISA】の開始は2027年の予定
つまり、我が家の場合
この2027年~2031年末の間であれば、同じ非課税枠に移動する為、実質何も変わりません
なので、相場とかも関係なく移動したら良いと判断しました。

むしろ、

新制度は細かい金額でも出せるようになるハズ

【こどもNISA枠】は、
大人のNISA【つみたて投資枠】内に新設される予定と聞いていますので、そうなるとジュニアNISAの一番のデメリットとも言える【一括払い出し】が消えるとも考えられます。
ですので、実際に【必要なタイミング】で【必要な額だけ】NISA口座から取り出して使えるようになるハズです!(※制度が本格的に実施告知されるまではわかりませんが)

Geminiが勝手に出してきた文章も、あえて載せてみる…(-_-;)

AIが提示するのは「一般的な(時に間違った)回答」だけです。大切なのは、わが家のルール。


2021年からお金を学び、証券外務員の資格も持つ私が決めている戦略はこうです。


* 基本は18歳までホールド: 複利の力を最大化させるため、継続管理勘定で寝かせておきます。


* 「夢の家族年表」と照合: 高校入学時など、どうしても現金が必要な場面が来たら、その分だけ部分的に売却を検討します。


* 情報は「一次資料」で: 制度が変わる時は、必ず証券会社の公式サイトや官公庁のページで裏取りをします。
※このブログもAIに手伝って貰ってますが、誤りのある部分は修正して記載しています。


便利なツールこそ、最後は「自分の目」で


生成AIは便利なツールですが、お金の判断を100%委ねるのは危険です。


まずは、正しく知り【自分の頭で考えて判断できる】ことこそが、家計を守る最強の武器になります。
続き
お金のこと
2026/01/16
【続け方編】第6回:予算化すれば先取り貯蓄や投資は続けられる! 
〜おかね6パレット®︎で家計管理を自動化する方法!〜

「気合」に頼らず、自動的にお金が残る仕組みを完成させる


第5回で現在地(家計の現状)を確認したあとは、いよいよ「ゴールへ続く道(仕組み)」を固めます‼️
「気合」や「根性」を卒業して、頑張らなくてもお金が貯まる最強の仕組み作りをお伝えします。


今回のブログでは、
忙しいママ・パパが「頑張らなくても、気づいたら教育費が貯まっている」という状態を作る為に、モチベーションという不安定なものに頼るのをやめ、「予算化=仕組み化」を完成させます。


モチベーションだけでは、忙しさや病気などイレギュラーに勝てない

「今月は節約を頑張るぞ!」と思っていても、育児や仕事でヘトヘトになると、つい外食が増えたり、管理が後回しになったりしますよね…

挫折するのは、あなたの意思が弱いからではありません。「仕組み」がなかっただけなのです。
教育費のような超長期の積立計画こそ、「モチベーションに左右されない仕組み」が不可欠

そこで活躍するのが、オリジナルメソッドのおかね6パレット®︎なのです。


おかね6パレット®︎を活用した、貯め続けられる「仕組み化」3ステップ

家計を整えるステップは、たったの3つです。

step1.「いま使うお金」と「貯めるお金」を完全に分ける

まずは、おかね6パレット®に振り分け、「今月使っていいお金(生活費など)」と
「将来の使うために貯めるお金(教育費など)」の境界線をハッキリ引きます。

ポイント

  •  境界線が曖昧だと、将来のためのお金に無意識に手をつけてしまい貯まりません。
  • パレットに色分けすることで、心理的な「ブロック」がかかり、必ず守るべきお金として継続して貯めやすくなります。
※老後資金の場合も、基本は同じです。


step2.自動振替で「仕組み化」する

パレットに分類した結果【貯めるお金】が決まったら、
↓
銀行の自動送金や給与天引き、
積立NISAの自動設定などの機能を使って、
【先取り貯蓄】として【貯めるお金】を取りわける‼️
↓↓↓
つまり、
「給料が入った瞬間に振り分け、なかったことにして目の前の【いま使って良いお金】だけで1ヶ月過ごす」仕組みを作ります。
 

ポイント

  •  「残ったら貯金しよう」は一生貯まりません。
  • 最初に【先取り貯蓄】として【貯めるお金】を分けてしまうことで、残ったお金は「1円も残さず、全て使い切っても大丈夫なお金」に変わり、支出のストレスも消えます。


step3.夫婦で「予算を共有する」

可能なら、一緒に予算化できると1番良いのですが…

ママかパパがどちらか片方で考え場合は、
仕組みができたら、パレットごとの予算を夫婦で共有しましょう。

 ポイントは「自分の一方的な意見」や「感情論」として相手に伝えるのではなく、客観的な根拠のある数字を明確化した上で情報共有すること‼️
でも、モチロン‼️相手への配慮や気遣いの言葉は入れてくださいね‼️

1番気をつけるべきなのは、【感情論】と【数字】を分けておく事‼️
↑
経験上、感情・数字どちらか一方に偏り過ぎると口論に発展しがち…💦


ポイント

  • 「今月はあといくら使える?」が共通認識になれば、支出のことでケンカになることが減ります。
  • 仕組みという「共通のルール」があることで、家計管理が夫婦のチーム戦になります。


まとめ:仕組みは裏切らない。家計を「自動化」して走り切る!


家計管理を成功させるコツは、自分の意思を信じすぎないことです。
18年という長い期間、ずっと高いモチベーションを維持するのは不可能です。

だからこそ、仕組み(自動化)が必要です。
一度パレットを整えて仕組みを作ってしまえば、あとは放っておくだけ。

仕組みはあなたに代わって、24時間365日、着実にお子さんの未来へ向けて貯め続けてくれますよ!


おかね6パレット®詳細は下記をチェック!
初回90分体験コース
初回90分体験コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...


▶︎次回予告
「貯める仕組みができたら、次は『使い時』の話」
いよいよ【賢く使い切る編】に突入します!
次回、第7回:現金化の注意点 〜投資の終わりがけで失敗しないために〜 をお届けします。
Would you like me to...
「どのパレットから優先的に仕組み化すればいいの?」という疑問にお答えするために、**「仕組み化の優先順位チェックリスト」**を作成しましょうか?


お金の貯め方
2026/01/15
【続け方編】第5回:家計の現状把握 〜おかね6パレット🄬で、無理のない貯蓄額を見つける〜

目標への「出発地点」を客観的に把握する

前回の記事では夫婦で話し合い【目標設定】をしました。
↓まだの方は先に読まれて下さいね!
【続け方編】第4回:目的と目標設定 〜「教育費は、何の為に?いつまでに?いくら貯める?」を具体的な数字に変える3ステップ〜 教育費について、夫婦で話した事ありますか?家計管理は、何となく妻側が担っているケースが多い印象2021年のわたしも、最初の頃は「自分ひとり」でがんばっていました…だけど、教育費って【夫婦で共通のゴールを思い描く】プロセスがとても重要今回のブ...
 

この目標通りに貯めていく為に、今回は現在の家計の状態を把握する必要性とメリットについて書きます!

そして、次回は、【現状の数字】から【予算化】つまり【先取り貯蓄】が問題なく継続できる状態を目指します。


~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握←今回の記事

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


なぜ「現状把握」と「予算化」のセットが必要なの?


なぜ、この現在の家計の状態を把握する
さらに、【現状の数字】から【予算化】つまり【先取り貯蓄】が問題なく継続できる状態を目指します。

2つが必要なのか?
それは、予算化できれば、現状と目指す地点(貯め終わったゴール)が1つに繋がる為
ゴールまで一直線に迷いなく貯め続ける(長期のつみたて投資を活用する場合も同じです)事が叶いやすくなるから!

そのゴールに向かって走りだす前の大切な準備だと思っています。

そして、その為にオリジナルメソッドとして開発・商標登録したのがおかね6パレット®なんです!

おかね6パレット®を使った現状把握→予算化のメリットとは?


1現状は出発地点

決めた目標に向かって成功するには、現在地を客観的に把握する必要があります。
家計の場合、それは【いまの支出の状態】になるわけです。

その為に【おかね6パレット®】では、6種類にお金を色分けします。
すると、実際のお金の見える化する為、いまの暮らしにかかるお金が実感できます。


2目標はゴール地点

よく、目標だけ決めて走り出す方が一定数おられます。
決して悪い事ではありませんが、教育費の貯める計画は最長で18年間
とても長期ランになります。

途中、走り出した時には予想しなかった事が色々と起こるでしょう。
その時に立ち止まるとゴールまで走り続けるのが難しくなってしまいます。

その為にオススメしているのが、
家計を予算化して先取り貯蓄で貯め続けらる【家計の土台づくり】なんです‼️


3予算化すれば、まっすぐゴールまで走り続けられる!

予算化も最初はかなり難しく感じてしまい、家計管理のハードルになりがち💦
ですが、【おかね6パレット®】で最初に【いまのお金の流れ】がわかる為、そこを基準に【いま】と【未来】バランスを整えて行けば良いのです^^

予算化メリット


  • 貯めるゴールまで【先取り貯蓄】が続けやすい!
  • 夫婦の価値観でバランス調整できると、支出の満足感がアップする!
  • 予算化したら【いま使って大丈夫なお金】が明確になるので、ふだんの支出ストレスが減る‼️


まとめ:おかね6パレット®で叶う「納得感のある家計管理」


本来の家計管理は、今の自分たちを否定するためではなく、理想のゴールへ安全にたどり着くためにあります。

​「おかね6パレット®」で現状という名のスタート地点を確認できたら、準備は万端。次回はいよいよ、先取り貯蓄や投資を確実に成功させる「予算化(家計の土台づくり)」の核心に迫ります!


​▶︎次回予告
「ついに、自動でお金が貯まる仕組みが完成!」
次回、第6回:予算化すれば先取り投資は続けられる! 〜おかね6パレット®で家計の土台を固める〜 をお届けします!


お金の貯め方
2026/01/14
【続け方編】第4回:目的と目標設定 
〜「教育費は、何の為に?いつまでに?いくら貯める?」を具体的な数字に変える3ステップ〜

教育費について、夫婦で話した事ありますか?

家計管理は、
何となく妻側が担っているケースが多い印象

2021年のわたしも、
最初の頃は「自分ひとり」でがんばっていました…


だけど、
教育費って【夫婦で共通のゴールを思い描く】プロセスがとても重要

今回のブログでは、
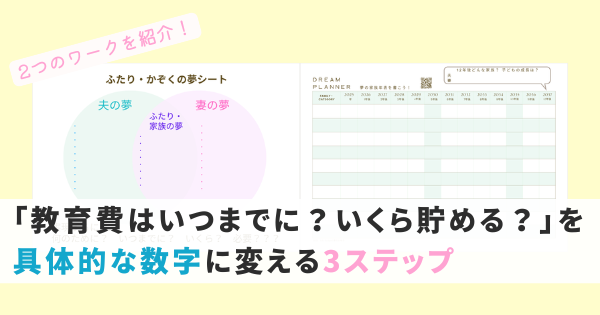
夫婦での話し合いに活用できる2つのツールについてご紹介します^^

まずは、
これまで一人で抱え込んでいた教育資金に対する「なんとなく不安」という気持ちを、夫婦2人で話してみる。

そして、
最終的には「いつまでに、いくら必要か」という具体的な数字が見えることで不安は確実に減らせますよ!


また、
前後の章で、初心者さんが投資をはじめる際に知っておいてほしい事を投資の【始め方】と【終わり方】 として、順序だたて各ブログに書いてきました。
 ですが、今回の【続け方】の視点が無く長期投資にトライすると継続できない、つまり、得られるハズだった成果を得られない可能性は高いと考えています…

~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定←今回の記事

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


なぜ、お金の話は険悪になるのか?

これまでのブログに何度も書いているのですが、
私たち夫婦も最初から話し合いがちゃんとできていた訳ではありませんでした…

理由は単純で、
一度も夫婦で【教育費のゴール】について話したことは無かったから。

あと、各人の主観(一方的な主張)で喋りだすから…

そんな時に、
マネーライフプランナー資格の学びで出逢ったのが、1枚目のワーク【ふたりの夢シート】
はじめての方は、今回ご紹介する2つのワークシートをぜひ試してみてほしいなと思います^^


わが家の【教育費のゴール】を決める3ステップ


以下のワークシートは、

↑ここから受け取ってくださいね^^


step① 「ふたりの夢シート」で共通のゴールを決める

まずは夫婦それぞれにご自分の夢を書く事からスタートしてOK


そして、

例えば、教育費について


  • 進路希望の大学は国公立?私立?
  • 自宅から通う?一人暮らしを応援する?
「どんな教育を受けさせてあげたいか?」を話し合います。


まずはざっくりとした理想像で大丈夫♪

初回は意見が食い違っても問題ありません!

むしろ違っていて当たり前!

なので、

ご夫婦で話し合いを重ねた先に【共通ゴール】を決めてくださいね^^


最終的には、
夫婦で同じ方向を向くことが、子どもの将来に向かってお金を貯め続ける一番の原動力になります。


また、

今回は特に教育費について絞って書いていますが、

本来お金は【叶えたい夢】の道具です。
その為にもまずはご夫婦で共通のゴールを思い描いてほしいなと思います♪

具体的な目標設定のポイント

  • 何の為に?
  • いつまでに??
  • いくら必要???


詳しい使い方は↓

動画セミナー特典つき!【夢の家族年表】無料ダウンロード! 【お金の計画表】を試してみたいどのように活用したら良いのか使い方を聞きたいお金の悩みを相談してみたいご興味もっていただいた方へ少しでもお役にたてればとの想いで、【夢の家族年表】ダウンロード特典として 使い方レッスンをおつけします!


step② 「夢の家族年表」で教育費の(準備できる期間)

残り年数を見える化する

次に、お子さんが18歳になるまで「あと何年あるか」を【夢の家族年表】を使って書き出します。


教育費の準備において

計画を立てる段階で一番重要な要素のひとつが(準備できる期間)残り年数です!

理由は、準備できる期間が長ければ、この記事でも書いたように月々の貯蓄額が少なくても大きな金額を用意しやすくなりますが、
準備できる期間が短ければ、月々の貯蓄額を増やすか他から借りる(奨学金か教育ローンなど)しか選択肢は無くなります。


簡単にまとめると
  • 準備できる期間が長ければ、貯めやすい
  • 準備できる期間が短ければ、大変になる
テクニックや知識の問題ではなく、単純な算数レベルの話!


  1. 【残り年数】がわかったら
  2. 【貯めたい目標額】-【既に貯まっているお金】(又は、学資保険など貯める計画中の金額)を引く=【これから貯める金額】
  3. 【これから貯める金額】÷【残り年数】=【年単位で貯める金額】
  4. 【年単位で貯める金額】÷12ヶ月=【月単位で貯める金額】
この順番で計算すれば、簡単に教育費として【毎月に貯める金額】が出ますよ♪


step③ 「貯める方法」を決める

step①で目的

step②で目標額まで決まったら、
最後③では【どんな方法で貯めて行けば良いか?】を決めます!


NISAが流行っているからといって「目標額 = 全額投資」にする必要は全くありません。

参考としては↓以下のブログに書いた【学資保険】と【NISA】の合わせ技(^^)v


2026年に0歳児がいるケース、私ならこう貯める!目標500万円のリアルな出口戦略 【 終わり方編】⑦使うときの注意点【出口戦略】暴落も怖くなくなる!?学資保険×NISAの「二段構え」で確実に教育費を準備する方法「投資一本」のリスクを避け、18年後に笑える準備をする今回の内容は、2026年生まれのお子さんを持つママ・パパが...
 

0歳から貯めはじめると、【学資保険】と【NISA】にそれぞれ1万円を入れたら18歳までに500万円貯まりそうってワクワクしました\(^o^)/


※わたしは、自分の子ども達が7歳と1歳に成長した段階から教育費の準備をはじめたので、この計画とは全く違いますが結果的には一人500万円を3年で準備できました^^

Instagramに載せてます←非公開なので、またメルマガ限定の記事にでも書きたいと思います♪


まとめ:いま・未来「いつ使うお金か」でお金をわけて管理する

目標が決まったら、あとは普段のお金と分けて管理するだけです。

大切なのは、「いま使うお金」と「〇年後に使うお金」を分けて管理することです。


教育費の場合なら、

子どもが18歳の時に使うお金だと分かっていれば、コツコツ継続して先取り貯蓄が続けやすくなります。


仮にNISAを活用して株式投資信託などでお金を貯める場合であっても、

もし途中で評価額が下がった時は、「今は使わないお金だから大丈夫」とどっしり構えて焦って売らずにいられます。


まずは我が家にとって根拠のある目標設定を手に入れて、安心して教育費作りのスタートを切りましょう!


---


▶︎次回予告

「目標は決まった、じゃあ実際に継続して貯めていける?」


次回、

第5回:家計の現状把握 〜おかね6パレット🄬で、無理のない貯蓄額を見つける〜 をお届けします!


お金の増やし方
2026/01/13
【 終わり方編】 第8回:教育費を「全額投資」は危険!?
安心してお金を育てる「守りと攻め」

株価に振り回されない「我が家の攻防ルール」を作ろう!


今回のブログでは、「絶対守りたいお金」と「増やしたいお金」を上手に色分けして、何があっても不安にならない状態を目指します。


第7回ブログ⑦使うときの注意点で「保険と投資の使い分け」という考え方

具体的にどう組み合わせて持っておけばいいのか?
その「持ち方のコツ」=「中身(資産配分)」の整え方についてお伝えします!


教育費の準備を「攻め」と「守り」の両輪で考え、ほったらかしでも安心な状態(予算化)を作ることが目標です。


~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく←今回の記事

⑨ 使う時期は動かせない


「1つに絞る」が実は、一番こわい⁉️ 18歳の直前まで全て株式投資に偏る危険性⚠️


「とにかく貯金さえしておけばいい」

「今はNISAがいいって聞くから全部NISAで!」……

そんな極端な考え方に偏っていませんか?

実は、一つの方法に頼りすぎるのは、教育費の準備ではとても危険です。


【要注意!】1つの方法に偏ると…

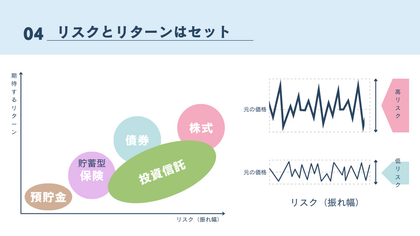
  • 「貯金・保険」だけ(守りすぎ): 物価が上がると、18年後には「貯めていた金額では足りない…」なんてことも。お金の価値が目減りする可能性があります。
  • 「投資(NISA)」だけ(攻めすぎ): いざ大学の学費を払う!という年に、世界的な不況でガクンとお金が減ってしまったら?教育費は「あと数年待って」ができないので、これが一番致命的です。

だからこそ、
投資をスタートする時から、
「守り」と「攻め」をセットで考え、バランス良く持つことが大切なのです。
教育費は使う時期が決まっています。

いざ使う時に「こんなはずじゃなかった」と後悔しないために、家計として貯める段階から教育費のバランス調整(資産の配分)が重要になります!


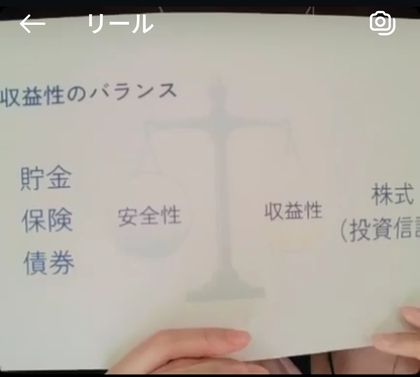
知っておきたい【貯金・保険・債券・株式】4つのメリット・デメリット

​家計の資産を「守り(コア)」と「攻め(サテライト)」に分けて考えましょう。

​【守りの資産(コア)】基礎を固める

資産の種類特徴・メリットデメリット
① 貯金(現金)いつでも使えて、元本が減らない安心感。利息がほぼつかず、物価上昇(インフレ)に弱い。
② 学資保険
(貯蓄型保険)
強制力があり、親に万が一の際の保障がある。 途中で解約すると元本割れする可能性がある。
③ 債券 国や会社にお金を貸す仕組み。
株式より値動きが穏やか。
株式以上に、大きく増えることは無い。

 【攻めの資産(サテライト)】ゆとりを作る

資産の種類特徴・メリットデメリット
④ 株式(投資信託) 企業の成長に合わせて、
資産が大きく増える可能性がある。
 価格の変動が激しく、
一時的に大きく減ることもある。

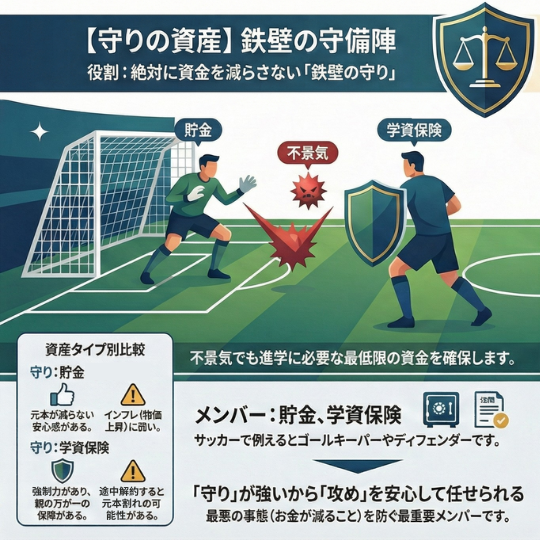
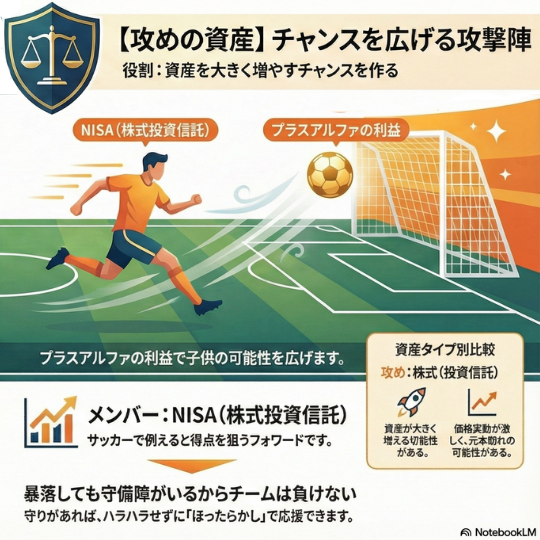
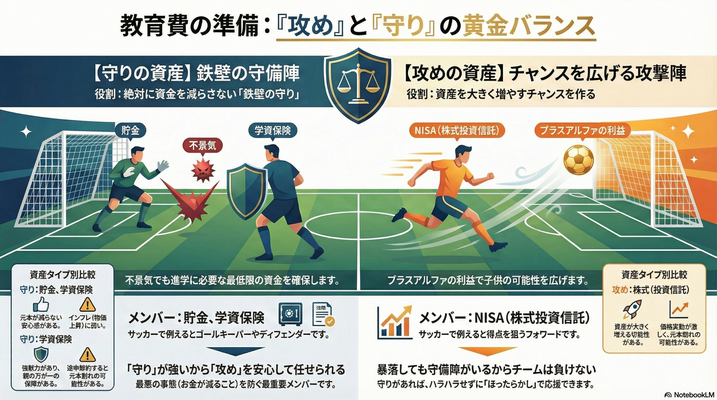
守り・攻めをサッカーに例えてみる


「投資は怖い、損したくない」という方にこそ知ってほしい、一番安全なチーム編成のお話です。

教育費作りをサッカーに例えると、重要視すべきなのは「攻めて勝つ」ことではなく、そもそも「絶対に失点しない(=お金を減らさない)」ことです。


教育費を「鉄壁フォーメーション」として考えると、

家計というチームの目的は、18年後の試合終了のホイッスルが鳴ったときに、「学費というゴールを確実に守りきっていること」です。


① 守備陣:絶対に「減らさない」

  • メンバー: 貯金・学資保険
  • 役割: ゴールキーパー(GK)とディフェンダー(DF)
  • 特徴: 何があってもゴールを割らせない「鉄壁の守り」です。
ポイント: 相手(景気の波)がどれだけ攻めてきても、ここだけはビクともしません。
「お金が減る」という最悪の事態を防ぐための、最も重要なメンバーです。

② 攻撃陣:チャンスを広げる

  • メンバー: NISA(株式投資信託)
  • 役割: フォワード(FW)
  • 特徴: 足が速く、得点(プラスアルファの利益)を奪う力があります。
安心の理由: もしフォワードがボールを奪われても(暴落しても)、後ろに「絶対に減らさない守備陣」が控えているので、チーム全体が負ける(学費が払えなくなる)ことはありません。


なぜ「守り(減らさない)」が必要なの?

もしチーム全員がフォワード(NISA)だったら、入学直前にカウンター(暴落)を食らった瞬間、一気に失点して「学費が足りない!」という大ピンチになってしまいます。


  • 「守り」がいれば: どんな不景気がきても、進学に必要な最低限の資金は確保できます。
  • 守りが強いからこそ: フォワード(NISAの投資)を、ハラハラせずに「ほったらかし」で応援できるんです。

「まずは絶対に減らさない守備を固める。その余力で少しだけ攻める」

これが、投資が初心者のママやパパにとって「一番怖くない始め方」だと思うんです。


まとめ︰「守り」があるからこそ「攻め」が活きる


​教育費の準備に、たった一つの正解はありません。

ですが、すべてを減らす可能性のある投資に回す必要はありません。


​

すでに家計管理おかね6パレット®で「いま使うお金」と「未来のお金」を分けているあなたなら大丈夫。

予算化によってお金の役割分担ができていれば、資産配分は驚くほどシンプルになります。


「守り」でお子さんの進学ルート資金を確実に確保し、「攻め」でお子さんの可能性を広げる。


​このバランスを意識するだけで、日々のニュースにハラハラすることなく、自分のペースで着実にゴールへ向かうことができますよ!


▶︎次回予告

話をさかのぼり↓

【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

続き
お金の増やし方
2026/01/12

【出口戦略】暴落も怖くなくなる!? 学資保険×NISAの「二段構え」で確実に教育費を準備する方法

【 終わり方編】第7回:使うときの注意点
2026年に0歳児がいるケース、私ならこう貯める!目標500万円のリアルな出口戦略

「投資一本」のリスクを避け、18年後に笑える準備をする

今回の内容は、

2026年生まれのお子さんを持つママ・パパが、新制度(こどもNISA)と学資保険を組み合わせて、着実に教育費の500万円を作る具体的なステップをイメージすること。


~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点←今回の記事

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


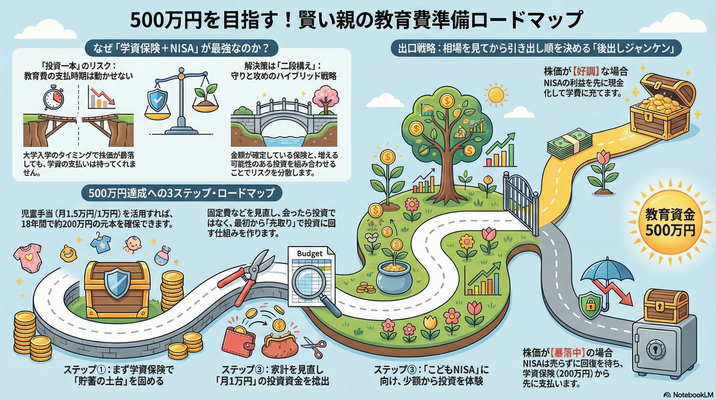
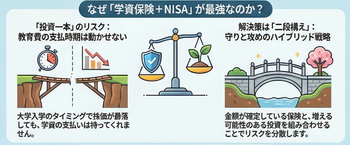
なぜ「学資保険+投資」のセットが最強なのか?

この記事に投資のゴール(終わり方)について書こうと思った理由…

「投資は増えるかもしれないけれど、大学入試の年(使うタイミング)に暴落したら?」という不安は、誰にでもあります。


しかし、

教育費は老後資金と違い、

支払時期を遅らせることができません。


だからこそ、「契約時にゴール金額がわかる学資保険」と「コツコツ育てる投資」の2段構えの準備と計画が必要なのです。


保険&投資のメリットについては↓記事から


失敗しない教育費の準備「3ステップ」ロードマップ


新制度(こどもNISA)と学資保険を組み合わせて、着実に教育費の500万円を準備していく具体的なステップをイメージする


ステップ① まずは「学資保険」で先取り貯蓄の強制力をつける

投資より先に、まずは土台となる学資保険をスタートさせましょう。

児童手当について 鹿児島市HPより引用

<支給対象>

高校生年代までの児童(18歳到達後最初の3月31日までの間にある児童)を養育している親等に支給されます。


<手当月額>(所得制限なし)

児童が3歳未満:月額15,000円

児童が3歳以上高校生年代:月額10,000円

第3子以降:月額30,000円


  • 児童手当をそのまま活用:これだけで、18年後には元本として考えても約200万円(※保険は各社の返戻率による)貯まります!
  • 学資保険のメリット:契約者に万が一のことがあっても、契約時の金額が保障される安心感は保険ならでは。


ステップ② 家計の見直しで「投資に回せるお金を月1万円」を捻出する

こどもの将来に向けた1万円

これなら、どこか(無駄を削って)捻出できそうじゃないですか⁉️

つまり、

保険の先取り貯蓄が決まったら、次に行うのは家計の現状把握と見直しです。


  • おかね6パレット🄬の活用:通信費や保険料などの固定費を見直して浮いた「月1万円」を、投資の原資に回します。
  • 先取り投資の仕組み化:「余ったら投資」ではなく最初から貯めるお金として投資に回す仕組みを整えます。


この話しは、【続け方編】で詳しく解説します‼️

参考6つに色分け シンプル家計管理【おかね6パレット®🎨】


ステップ③ 2027年「こどもNISA」に向けて今から助走する


2027年を待つ必要はありません。今からできることがあります。

それは、親のNISA枠で投資の体験(金額が変動する体験)をしておく事‼️


  • 2026年中:まずは「親のNISA枠」を使い、少額(月3,000円〜等)でつみたて投資の感覚を掴んでおく。
  • 2027年〜:「こどもNISA」が始まったら、本格的に積立スタート!
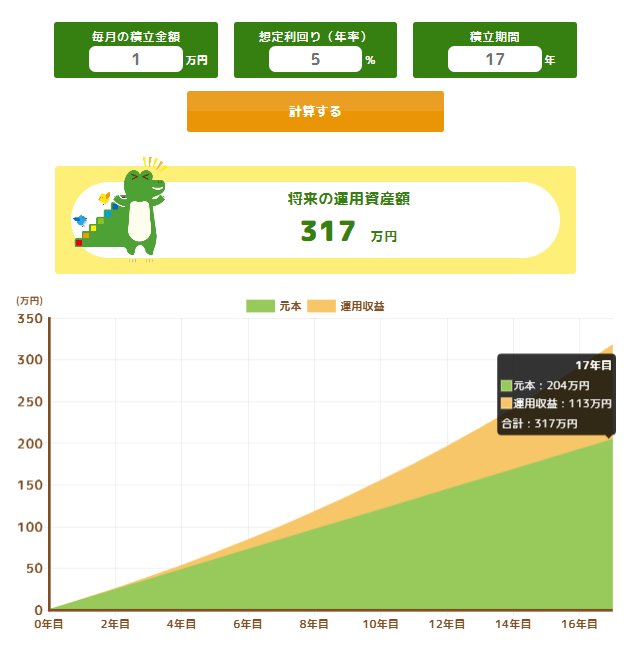
  • シミュレーション例:月1万円を利回り5%と仮定した場合17年間運用できれば、約300万円以上を目指すことも夢ではありません!


金融庁:つみたてシミュレーター

↑上記シュミレーションは↑このサイトで作りました!
元本は、1万円×204ヶ月(12か月×17年)=204万円
運用収益のシュミレーション上は、複利の為=113万円!
17年後の合計額は、元本204万円+運用収益113万円=317万円に^^

【まとめ】相場に合わせて「引き出し順」を変えられる賢い親になろう!

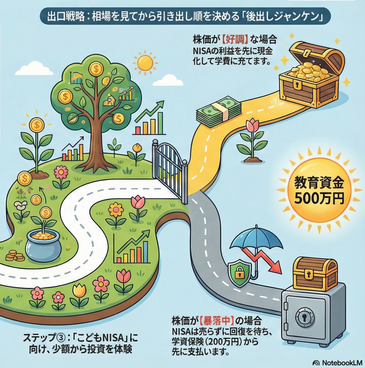
この二段構えにしておけば、18年後の実際に使うタイミングで、【保険】【投資】どちらを優先させるべきか「後出しジャンケン」方式で決める事ができます。


例えば、以下のような感じです。

  • 株価が好調なら:先にNISAの利益を現金化し、引き出して学費を払う。
  • 株価が暴落中なら:一旦NISAは売らず相場の回復を待ち、学資保険の200万円から支払う。

つまり、

投資は最後に「現金に戻してから使う」までがセットです。


【保険(確実な金額)】と【投資(増える可能性)】という、役割の違う2つの貯め方を使い分けることで、大切な教育資金を暴落から守りながら攻め(育てる)ことができます。


---


**▶︎次回予告**


出口の戦略が決まったら、次は「運用の中身」を整えましょう。


次回、**第8回:リスク資産の配分を考えておく 〜予算化でほったらかし運用でも安心な資産配分にする〜** をお届けします!


続き
お金の増やし方
2026/01/10
2026年にNISAを始めたい!投資初心者にオススメの本5選✨

2026年こそはNISAで投資してみたい!


ロードマップ記事の途中ですが、【始め方編】は終わりましたので、
「2026年こそはNISAで投資を始めたい!」と考えている方向けとして、参考になるオススメ本の紹介📚️楽天は全てPRアフェリエイトリンクです。

~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本


補足記事

【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


いま無知でも、学び始める事が大切!


わたし自身、2021年〜全く無知な状態から始めたお金の勉強📚️
  • ブログ
  • 本(紙・電子書籍)
  • Instagram
  • YouTube
  • 有料の動画セミナー
など、様々な価格・媒体で学びました!
その中でも、今回は特に「投資の初心者向け」にオススメ本をご紹介します♪

ちなみに、これまでお金の本だけでも2~300冊ほど読んでおり、その中から特にオススメな5冊として厳選しました!
(2021年~年100冊以上のペースで図書館本だけでも累計700冊を超えました!)


投資初心者さんにも安心して読める本を5冊セレクト✨

できるだけ、こんな本を選んであります♪
  • カラー多い・フルカラー
  • 図解が豊富でイメージしやすい
  • 用語の解説がある

全体の流れを知りたい方向け2冊


①新・NISAビギナーズガイド 税金ゼロ×ほったらかし投資かんたん入門/晋遊舎


↓Amazonサイト
Kindle Unlimited対象
ムック本なので、大きなサイズの本で読みやすく、情報量のわりには比較的お値段もお手頃価格です♪
また、電子書籍でも読める方はAmazonだとKindle Unlimited対象なので、定額サブスク読み放題プランで読めます^^

おすすめポイント

  • 大まかな流れがステップで紹介されている
  • 図解がカラフルでわかりやすい
  • 大きなサイズで見やすい
読みやすさ︰初級★☆☆☆☆ かんたん


↓ブログでかなり詳しく紹介してます!
NISAをはじめる最短ルート!!!書籍『新・NISAビギナーズガイド』で投資を「家計の味方」にする方法 新・NISAビギナーズガイド 税金ゼロ×ほったらかし投資かんたん入門 (100%ムックシリーズ 完全ガイドシリーズ MONOQLO特)「新NISA、乗り遅れたかも…」と思っているあなたへ「新NISAが始まったのは知っているけれど、結局は何か...


②NHK趣味どきっ! 最新版 まるわかり新NISA講座 (扶桑社ムック)


↓Amazonサイト
Kindle Unlimited対
象

少し古い2023年に出版された本ですが、NHKの講座テキストとしてまとめてある内容だけあって見やすい構成でした!
※制度が古い可能性もあります<m(__)m>
こちらも、電子書籍でも読める方はAmazonだとKindle Unlimited対象なので、定額サブスク読み放題プランで読めます^^

おすすめポイント

  • NHKの講座テキストの信用性
  • 図解がカラフルでわかりやすい

  • 大きなサイズで見やすい

読みやすさ︰初級★★☆☆☆ かんたん


投資信託について詳しく学びたい方向けの2冊


③新NISAを最大限使いこなすにはどうすればいいですか? 目的別・年代別のシミュレーションで徹底解説/花村泰廣(編著)


図書館で読みとても充実した内容だったので、楽天のブックオフで220円で購入しました♪

鹿児島市立図書館の蔵書案内ページ

おすすめポイント

  • 投資信託を作っている人が書いている
  • 目的別・年代別のシュミレーションがイメージしやすい
  • 投資信託の選び方がわかりやすい
 読みやすさ︰中級★★★☆☆ すこし難しい

④(投資初心者だから知りたい!)プロ投資家が選ぶ投資信託 【失敗しない買い方・選び方208】

こちらも、電子書籍でも読める方はAmazonだとKindle Unlimited対象なので、定額サブスク読み放題プランで読めます^^

おすすめポイント

  • 初心者は【基本】【応用】の【基本】から読む事で理解が深まる
  • コア・サテライト運用について書いてある
  • 色んな個人投資家の意見をまとまてある珍しい本

読みやすさ︰上級★★★★☆ すこし難しい
👆️たまたま、少しだけInstagram・Threadsで交流のあるみらいよたろうさんが表紙・執筆で掲載されていて驚きました!
しかも、おすすめポイントにも書いた「コア・サテライト運用」の考え方は、意外と書いてある本が少ないのですが、長期運用するなら、心の安定性に大きな影響のある本だと感じて選びました♪


無料で読める本・冊子 2つ

番外編①日本証券業協会発行 「資産運用と証券投資」スタートブック

サクサクわかる!資産運用と証券投資スタートブック  | 金融経済教育推進機構 J-FLEC 概要 ライフプラン・マネープランの大切さや証券投資を行うにあたっての心構え、株式・投資信託・債券の各種商品の特徴、具体的な情報収集や見方などの基本知識、NISA・確定拠出年金等について、証券投資未経験者・初心者向けに解説 […]
 
サクサクわかる!資産運用と証券投資スタートブック

おすすめポイント

  • 日本証券業協会発行‼️
  • 電子書籍は無料PDFファイルで見れる‼️
  • 情報が網羅されている‼️
読みやすさ︰上級★★★☆☆ すこし難しい

以前↓記事でも紹介しているのと、家計スクールでも必ずご紹介している冊子になります‼️
少なくともわたしが手に入れた2021年までは紙でも発刊されていた様なのですが、現在は電子ファイルのみ閲覧できるようです。
日本証券業協会発行 「資産運用と証券投資」スタートブック 家計スクールでもご紹介している冊子について サクサクわかる!資産運用と証券投資スタートブック 2024年版 books.google.co.jp 写真は2021年の紙冊子で、昨年2023年版までは紙の冊子を無料で貰えたようなのですが、202...


番外編②ゆうちょ銀行に置いてある無料の冊子

先日たまたま、店頭で貰って見たのですが、少ないページ数の中でも「初心者にわかりやすく」要点をまとめてある‼️と感じました。
ゆうちょ銀行なら全国的に手に入りやすさもあると思い、番外編としてご紹介してみました^^

まとめ:投資で失敗したくないと感じたら読んでみてね!

最近は、YouTubeやInstagramなどでも、それなりに学べるコンテンツがあります。
ですが、初心者こそ【本】の方が、 
  • 信用性のある情報を
  • 流れに沿って
  • 安価で手に入れられる
この3点で、少なくとも1冊は入手されてみてほしいなと思います。


この記事ではめちゃくちゃ【初心者向け】を意識して厳選しましたが‼️他にもいっぱいおすすめ本あります(笑)
↓投資する理由がまだ不明確な方は【ライフプラン】から描くのが本当はおすすめです♪
ライフプラン【夢の家族年表】を書くのに参考になる本3選 お金を使う時期までの【残り年数】を把握する方法として、ライフプラン(夢の家族年表)を書くこれから教育費や老後資金のお金を貯めて行く際には【残り年数】を把握するのが、一番最初に重要なポイントとお伝えしました。参考記事:子どもの教育費を考えるの...


お金の増やし方
2026/01/09
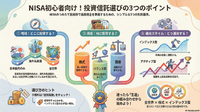
始め方︰​【保存版】投資信託の選び方「3つのポイント」
NISAつみたて投資枠(こどもNISA)で教育費を準備する!

投資信託の「中身」を具体的にイメージしよう!

「投資信託(お弁当パック)」の中身をより具体的にイメージしていただくための補足として、NISAつみたて投資枠で購入できる投資信託の「3つの選択ポイント」について解説します。


これがわかると、自分が買うべき商品がだいぶ絞り込めると思います\(^o^)/

~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本←今回の記事


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


投資信託はどう選ぶのが正解?

世の中に投資信託は数千種類あるそう!!
そんなにあったら選べませんよね💦

しかし、
NISAのつみたて投資枠で買える商品は、金融庁の厳しい基準をクリアした「長期・積立・分散」に適した投資信託ばかりです。

また実際に選ぶ際は、以下の3つの切り口で理解すると分かりやすくなります^^


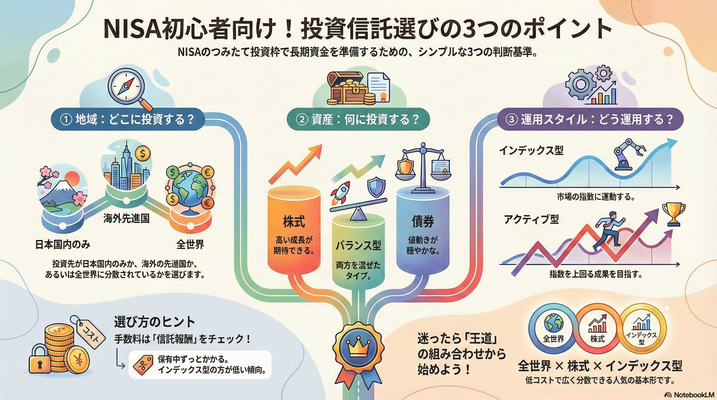
どこの?何に?どう運用する? 3つのポイント


① 地域:どこに投資する?(国内・外国・全世界)

1つ目は、

投資先の「国」や「地域」による分類です。


  • 国内: 日本国内の企業のみに投資します。為替の影響を受けないのが特徴です。
  • 海外(先進国・新興国): アメリカを中心とした先進国や、成長著しいインドなどの新興国など1つの国・地域に対して投資します。
  • 全世界: 日本を含む、あるいは日本を除く世界中の国々にまるごと投資します。


選び方のヒント

教育費のように長期で安定的に運用したいと考えるなら、特定の国に依存しすぎない「全世界」や「先進国」を選ぶ方が多いです。


② 資産:何に投資する?(株式・債券・バランス)

2つ目は、

投資する「対象(資産の種類)」による分類です。


  • 株式: 高い成長が期待できますが、価格の変動(リスク)も大きめです。
  • 債券: 国や企業にお金を貸す仕組み。株式に比べて値動きが穏やかで守りに適しています。
  • バランス: 株式や債券、不動産(REIT)などをあらかじめ決まった比率で混ぜ合わせたタイプです。
家計スクールよりスライド抜粋(イメージ)


選び方のヒント

「15年以上の時間があるなら株式100%でリスクをとり積極的に増やしたい」「運用できる期間が短くリスクを抑えて着実に進めたいならバランス型」など、わが家のリスク許容度に合わせて選びます。

注意点:ご夫婦間であっても、夫婦それぞれの価値観は違います。
ですので、
【教育費】に関しては特に、お互いの認識や価値観を擦り合わせる必要があります!


③ 運用スタイル:どう運用する?(インデックス・アクティブ)

最後3つ目は、

運用の「やり方」と「コスト」による分類です。


  • インデックスファンド: 日経平均やS&P500といった「指数」と同じ値動きを目指します。
  • アクティブファンド: 指数を上回る成果を目指して専門家が独自に運用します。


【重要】3つの手数料について

  • 購入時手数料: 買う時にかかる費用(つみたて投資枠の商品は原則「無料=ノーロード」です)。
  • 信託報酬(管理費用): 持っている間ずっとかかる「維持費」。ここが一番重要です! インデックス型の方が低く設定されています。
  • 信託財産留保額: 解約(売却)する際にかかるペナルティのような費用(かからない商品も多いです)。
↑上記はあえて正式名称で書きましたが(笑)
ポイントは、
  1. 買うとき
  2. 持っている間
  3. 売るとき
「手数料3種類あるんだな」と覚えて貰えたら!
NISAに関しては、買う・売るときが無料~ほぼかからない投資信託になっており、
比較ポイントとしては持っている間にかかる=信託報酬(管理費用)を気を付けて見るようにしてみてくださいね^^


まとめ︰シンプルが一番!迷ったら「王道」を基準に考えてみよう!

まずは「全世界(地域)× インデックス(運用スタイル)× 株式(資産)」といった、低コストで広く分散されたシンプルな商品を基準にして検討を始めるのが王道です。


専門用語に惑わされず、この3つの組み合わせを意識するだけで、わが家にぴったりの「お弁当パック(投資信託)」が見つかりやすくなりますよ!

参考書籍

投資信託について詳しく学びたい方向け


新NISAを最大限使いこなすにはどうすればいいですか? 目的別・年代別のシミュレーションで徹底解説/花村泰廣(編著)


図書館で読みとても充実した内容だったので、楽天のブックオフで220円で購入しました♪

鹿児島市立図書館の蔵書案内ページ


お金の増やし方
2026/01/08

「教育費は使う時期が決まっている」という出口(終わり方)からの逆算

【始め方編】第3回:何を買うか?投資信託の基本
~こどもNISA活用で教育費を準備したい方の不安を解消!~


前回の「長期投資のマインドセット」に続き、今回は具体的な「手段」のお話です。 
 「NISAがいいのはわかったけれど、具体的に何を買えばいいの?」という素朴な疑問を解決していきましょう^^

「結局NISAで、何を買えばいい?」の迷いを卒業して、2026年こそ一歩踏み出す!

今日のブログでは、
投資経験がまったくない方にも、「投資信託」の魅力をお伝えしながら投資初心者の不安を解消したいと思います!

~もくじ~

【1. 始め方編:NISA投資の基礎知識】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】

③ 何を買うか?投資信託の基本←今回の記事


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


検索するほど、専門用語に阻まれて立ち止まってしまう。

いざ投資を始めようとネットで検索すると、「全世界株式」「S&P500」「信託報酬」といった専門用語の嵐にぶつかります。


調べれば調べるほど「結局どれがいいの?」と立ち止まってしまう投資初心者さんは非常に多いです。

教育費準備は残り時間が重要!

用語の嵐に阻まれて時間をロスしないよう、まずは基本となる【投資信託】の仕組みを理解しましょう。


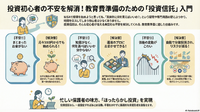
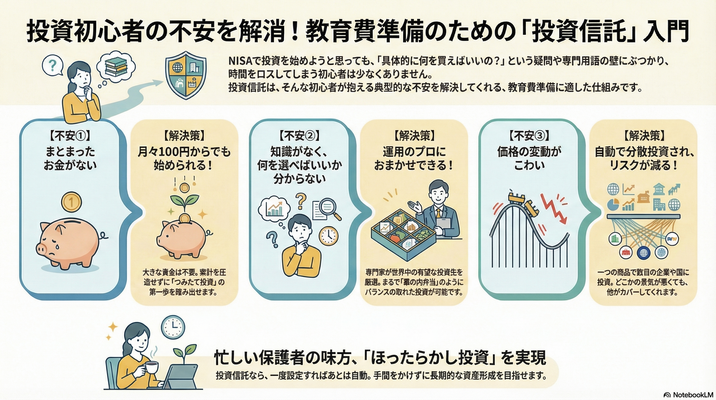
不安を解決する「投資信託」3つの特徴

教育費のような「着実に、でも効率よく貯めたいお金」に投資信託が向いている理由は、初心者の不安を解消してくれる3つの特徴があるからです。

長期・分散・積立が叶う【投資信託】3つの特徴

  1. お金が貯まってなくても、少額から始められる
  2. 知識がなくても、専門家に分散した運用を任せられる
  3. 大きな価格変動がこわい ▶ 分散投資でリスク低減

詳しくは、前回記事【始め方編】第2回: 長期投資の基本【長期・分散・積立】〜時間を味方にして不安をワクワクに変えるマインドセット〜

を参照ください。


不安解消①:お金が貯まってなくても、少額から始められる

「投資にはまとまった資金が必要」と思われがちですが、投資信託ならネット証券などを使えば月々100円〜1,000円といった少額からスタートもできます。


つまり、

家計を圧迫することなく、少額から投資を始められるのが最大のメリットです。


不安解消ポイント①

投資初心者こそ、投資信託を活用すれば少額からでも【つみたて投資】をできるだけ早くはじめる事で【長期投資】に向けたはじめの一歩を踏み出しやすいのが投資信託の1番の魅力なのです!

ではなぜ、少額から始められ【長期投資】のメリットを享受できるのか?
それは↓分散運用をプロが代行して考えてくれているおかげ‼️


不安解消②:知識がなくても、専門家に分散した運用を任せられる

投資信託とは、いわば「幕の内弁当🍱の具材が詰め合わせパック」のようなものです。


個人で「どの会社の株が上がるか」を分析し、「負けない投資」をするのは素人には大変かつ難しい事です。

しかし、

投資信託なら、運用のプロがあなたの代わりに世界中の有望な投資先を選び、管理してくれます。

※その代わりに3つの手数料(①買う時②保有中③売る時)が必要になります。


不安解消ポイント②

少額スタートでも、分散投資できる!
〜主な分散方法〜
  • 資産の分散: 株や債券などの種類をわける。
  • 地域の分散:複数の国や地域に投資する。


つまり!

忙しい家事や育児の合間に、チャートを眺めてハラハラする必要はありません。


この為、【投資信託】を活用した投資方法は【ほったらかし投資】とも例えられる所以(ゆえん)です^^


不安解消③:大きな価格変動がこわい ▶ 分散投資でリスク低減

また、

長期間(10年15年以上)のあいだには、株価は様々な理由から日々変動します。

例えば、

一つの会社の株だけを持っていると、その会社が倒産した時に大ダメージを受けます。


しかし、投資信託は一つの商品を買うだけで、

自動的に数百〜数千の企業と国や地域に「分散された投資」をしている状態になります。


つまり、

どこかの国や会社の景気が悪くても、他の国・会社がカバーしてくれる。

この仕組みが、大切な教育資金を守りながら増やすための「リスクの低減」に繋がります。


不安解消ポイント③

100円から始めても、投資信託なら
「分散された投資」をしている状態
=リスクが減らせる‼️


実際には、数千種類の投資信託が存在します。

その中【NISAつみたて投資枠】で買える商品は金融庁が選んだ約200本に厳選されています。
詳細については、次の記事でより詳しく解説したいと思います♪


まとめ

長期投資を活用して成果を得る為にも

家計管理において、シンプルであることは継続するための鉄則です。


投資初心者は、

あれこれ複雑な商品に手を出す必要はありません。


長期間安心して持てる投資信託を選び、

管理の手間を極限まで減らし、「一度設定したらあとは自動」という状態にすることが、

新NISAや子どもNISAで教育費準備を成功させる最大の秘訣です。


---


**▶︎次回予告**


「買うものは決まった!でも、教育費としていくら設定すればいい?」


次回はいよいよ実践編。**第4回:目的と目標設定 〜夢の家族年表から逆算する、わが家の教育投資ゴール〜** をお届けします!


続き
お金のこと
2026/01/07

「教育費は使う時期が決まっている」という出口(終わり方)からの逆算

【始め方編】第2回: 長期投資の基本【長期・分散・積立】
〜時間を味方にして不安をワクワクに変えるマインドセット〜
「投資はギャンブル」「損をするのが怖い」というイメージから投資に不安を抱えているママ・パパへ。 
 教育費準備という「絶対に失敗したくない」目的があるからこそ、知っておいてほしい「投資の失敗を最小限に抑える3つの鉄則」を解説します。 


投資には失敗する可能性を減らせる方法がある。


前回の①「NISAの仕組み」に続き、今回は投資を「続ける」ために欠かせないマインドセット【長期投資の基本】について解説します。

投資に「絶対」はありませんが、「失敗する確率を限りなく下げる方法」は存在します。

それは、ギャンブルのような短時間で一攫千金を狙うのではなく、世界経済の成長に乗って着実に資産を育てる「長期投資」です。
「投資は怖いもの」「損をするギャンブルだ」という先入観を解消し、教育費準備において「時間を味方につける」ことがどれほど強力な武器になるかを理解していただくことが本記事の目的です。

~もくじ~

【1. 始め方編:投資の基礎知識を固める】

① こどもNISAのしくみを理解する

② 長期投資の基本【長期・分散・積立】←今回の記事

③ 何を買うか?投資信託の基本


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


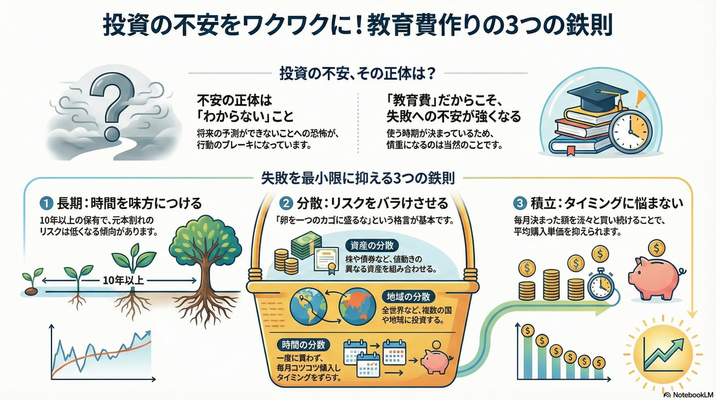
投資の不安はどこから来るのか?

不安の正体は、ズバリ「わからないこと(未知)」だからです。

  • 暴落したらどうしよう?
  • 損をしたら教育費が足りなくなるのでは?
  • いつ売ればいいのかわからない

このように、
将来の予測ができないことへの恐怖が、一歩を踏み出すブレーキになっています。

つまりNISA・投資などに興味はあっても、「暴落して元本割れしたらどうしよう」という恐怖から一歩が踏み出せなかったり、始めた後も日々の株価の動きに一喜一憂して疲れてしまう投資初心者は少なくありません。


特に教育費は「使う時期」が決まっているため、失敗への不安が強くなるのは当然のことです。
むしろ親として、慎重に考えるのは必要なことだと思います。


初心者こそ、安心して続けられるマインドセット(知識)が必要


投資の不安を解消する特効薬は、正しい「知識」を持つことです。
以下の3つの原則を組み合わせることで、投資は「怖いもの」から「教育費準備の加速装置」に変わります。


その為に投資の有益性をイメージして頂ける様な内容を書いてまとめたいと思います😊

失敗を減らせる長期投資の基本キーワードは、
  1. 長期
  2. 分散
  3. 積立
この3つについて、以下で詳しく解説します!


1.長期(時間を味方につける)


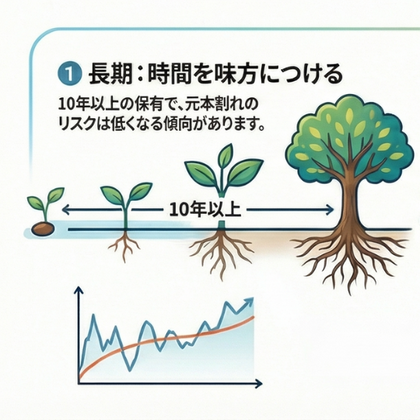
投資は保有している期間が長ければ長いほど、元本割れのリスクは低くなる傾向があります。
教育費準備において【こどもNISA】や【投資】の活用を考えた場合にも
子どもが3〜8歳のうちに始めるメリットは、まさにこの「投資する時間」を長く確保できることにあります。

↓参照記事↓
子どもの教育費を考えるのに最適な子どもの年齢は3〜8歳までだと思う3つの理由 投資を活用したいなら、残り年数が最低10〜15年取れる‼️ことは超重要‼️「後回し」を「今やる!」に変える!教育費準備のデッドライン子どもの教育費について考えたいなと思いつつ、忙しさを理由についつい【後回し】【エンドレス先延ばし】になってい...


つまり、
10年や15年以上の長期間での保有を基準にすることで、一時的な暴落も「単なる通過点」として乗り越えることができ、複利の恩恵(利益が利益を生むメリット)を最大化できます。


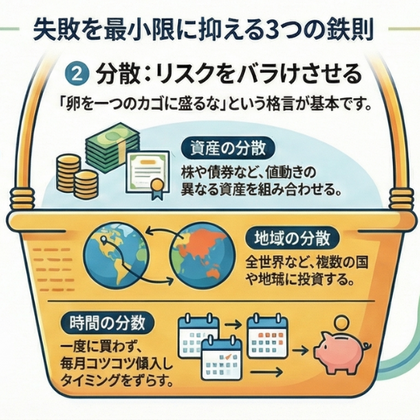
2.分散(リスクをバラけさせる)

「卵を一つのカゴに盛るな」という投資の有名な格言があるように、投資先や購入タイミングを分散させることで、リスクを抑えることができます。

3つの分散方法

  • 資産の分散: 株や債券などの種類をわける。
  • 地域の分散:複数の国や地域に投資する。
  • 時間の分散(ドル・コスト平均法): 一度に買わず、毎月一定額をコツコツ買うことで、高い時に少なく、安い時に多く買うことができます。
特定の会社や国だけに投資するのではなく、全世界の株式や債券などに「分散」して投資する投資信託を選ぶことで、一つの暴落に巻き込まれて全財産を失うリスクを回避できます。

このリスクを減らす意識「守り型の投資」こそが、教育資金のような着実に貯めたいお金に向いています。


投資信託については、
次回3回目の記事で詳しく解説します‼️

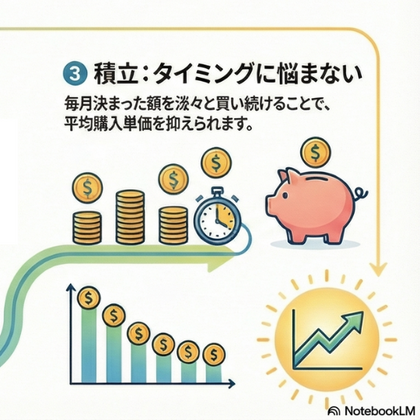
3.積立(タイミングを分散する)


投資の世界において「安い時に買って高い時に売る」のはプロでも至難の業です。
そこで有効なのが、毎月決まった額を淡々と買い続ける「積立投資」です。
※この考えをベースに作られたのが旧制度の「つみたてNISA」と新NISA「つみたて投資枠」です。

価格が高い時には少なく、安い時には多く買うことになるため、結果的に平均購入単価を抑えることができます。(ドル・コスト平均法)
つまり、
日々の株価に一喜一憂する必要がなくなり、忙しいママ・パパでも無理なく続けられます。

また、
投資をしていると、必ず「〇〇ショック」のような暴落に直面します。
しかし、過去の歴史を振り返れば、世界経済は右肩上がりに成長を続けてきました。
暴落時に一番やってはいけないのは、怖くなって途中で売ってしまうこと。
長期投資においては、むしろ「暴落はバーゲンセール」と考え、淡々と積み立てを続ける力が、最後には大きな成果(教育費の目標達成)に繋がります。

まとめ:教育費準備は「10年以上のロングマラソン」


教育費準備は、短距離走ではなく「10年以上のロングマラソン」です。
一時的な金額の上下動(損得)に一喜一憂せず、まずはコースに立ち、ゆっくりでも走り始め→続けること。

「長期・分散・積立」という3つの鉄則を守れば、投資は決してギャンブルではありません。
早めのスタートを切ることが、将来の教育費不足を防ぐ最大のリスクヘッジになります。


▶︎次回予告
「長期投資の大切さはわかったけれど、具体的にどんな商品を選べばいいの?」そんな疑問にお答えします。第3回は「何を買うか?投資信託の基本:教育費に最適な商品の選び方」をお届けします!


お金の増やし方
2026/01/06

「教育費は使う時期が決まっている」という出口(終わり方)からの逆算 【始め方編】第2回:NISAのしくみを理解する

【始め方編】第1回:NISA制度の「メリット」を正しく知り、【こどもNISA】を教育費作りの味方にする!

2027年~【こどもNISA】は教育費を準備するのに強力な《加速装置》となる!

連載の第2回は、教育費準備の強力な武器となる「NISA」の仕組みについて

国が投資を支援する目的でスタートしたNISAという制度のメリットを正しく理解し、教育費という使う時期が決まっている「こどもの為のお金」を賢く準備するための強力な武器として使いこなせるようになることが目的です。


という事で!
全10回のブログに投資の知識+家計管理の土台づくりのノウハウを書いていきますね!

~もくじ~

【1. 始め方編:土台を固める】

① こどもNISAのしくみを理解する←今回の記事

② 長期投資の基本

③ 何を買うか?投資信託の基本


【2. 続け方編:家計の仕組みを作る】

④ 目的と目標設定

⑤ 家計の現状把握

⑥ 予算化すれば先取り投資は続けられる!


【3. 終わり方編:賢く使い切る】

⑦ 現金化の注意点

⑧ リスク資産の配分を考えておく

⑨ 使う時期は動かせない


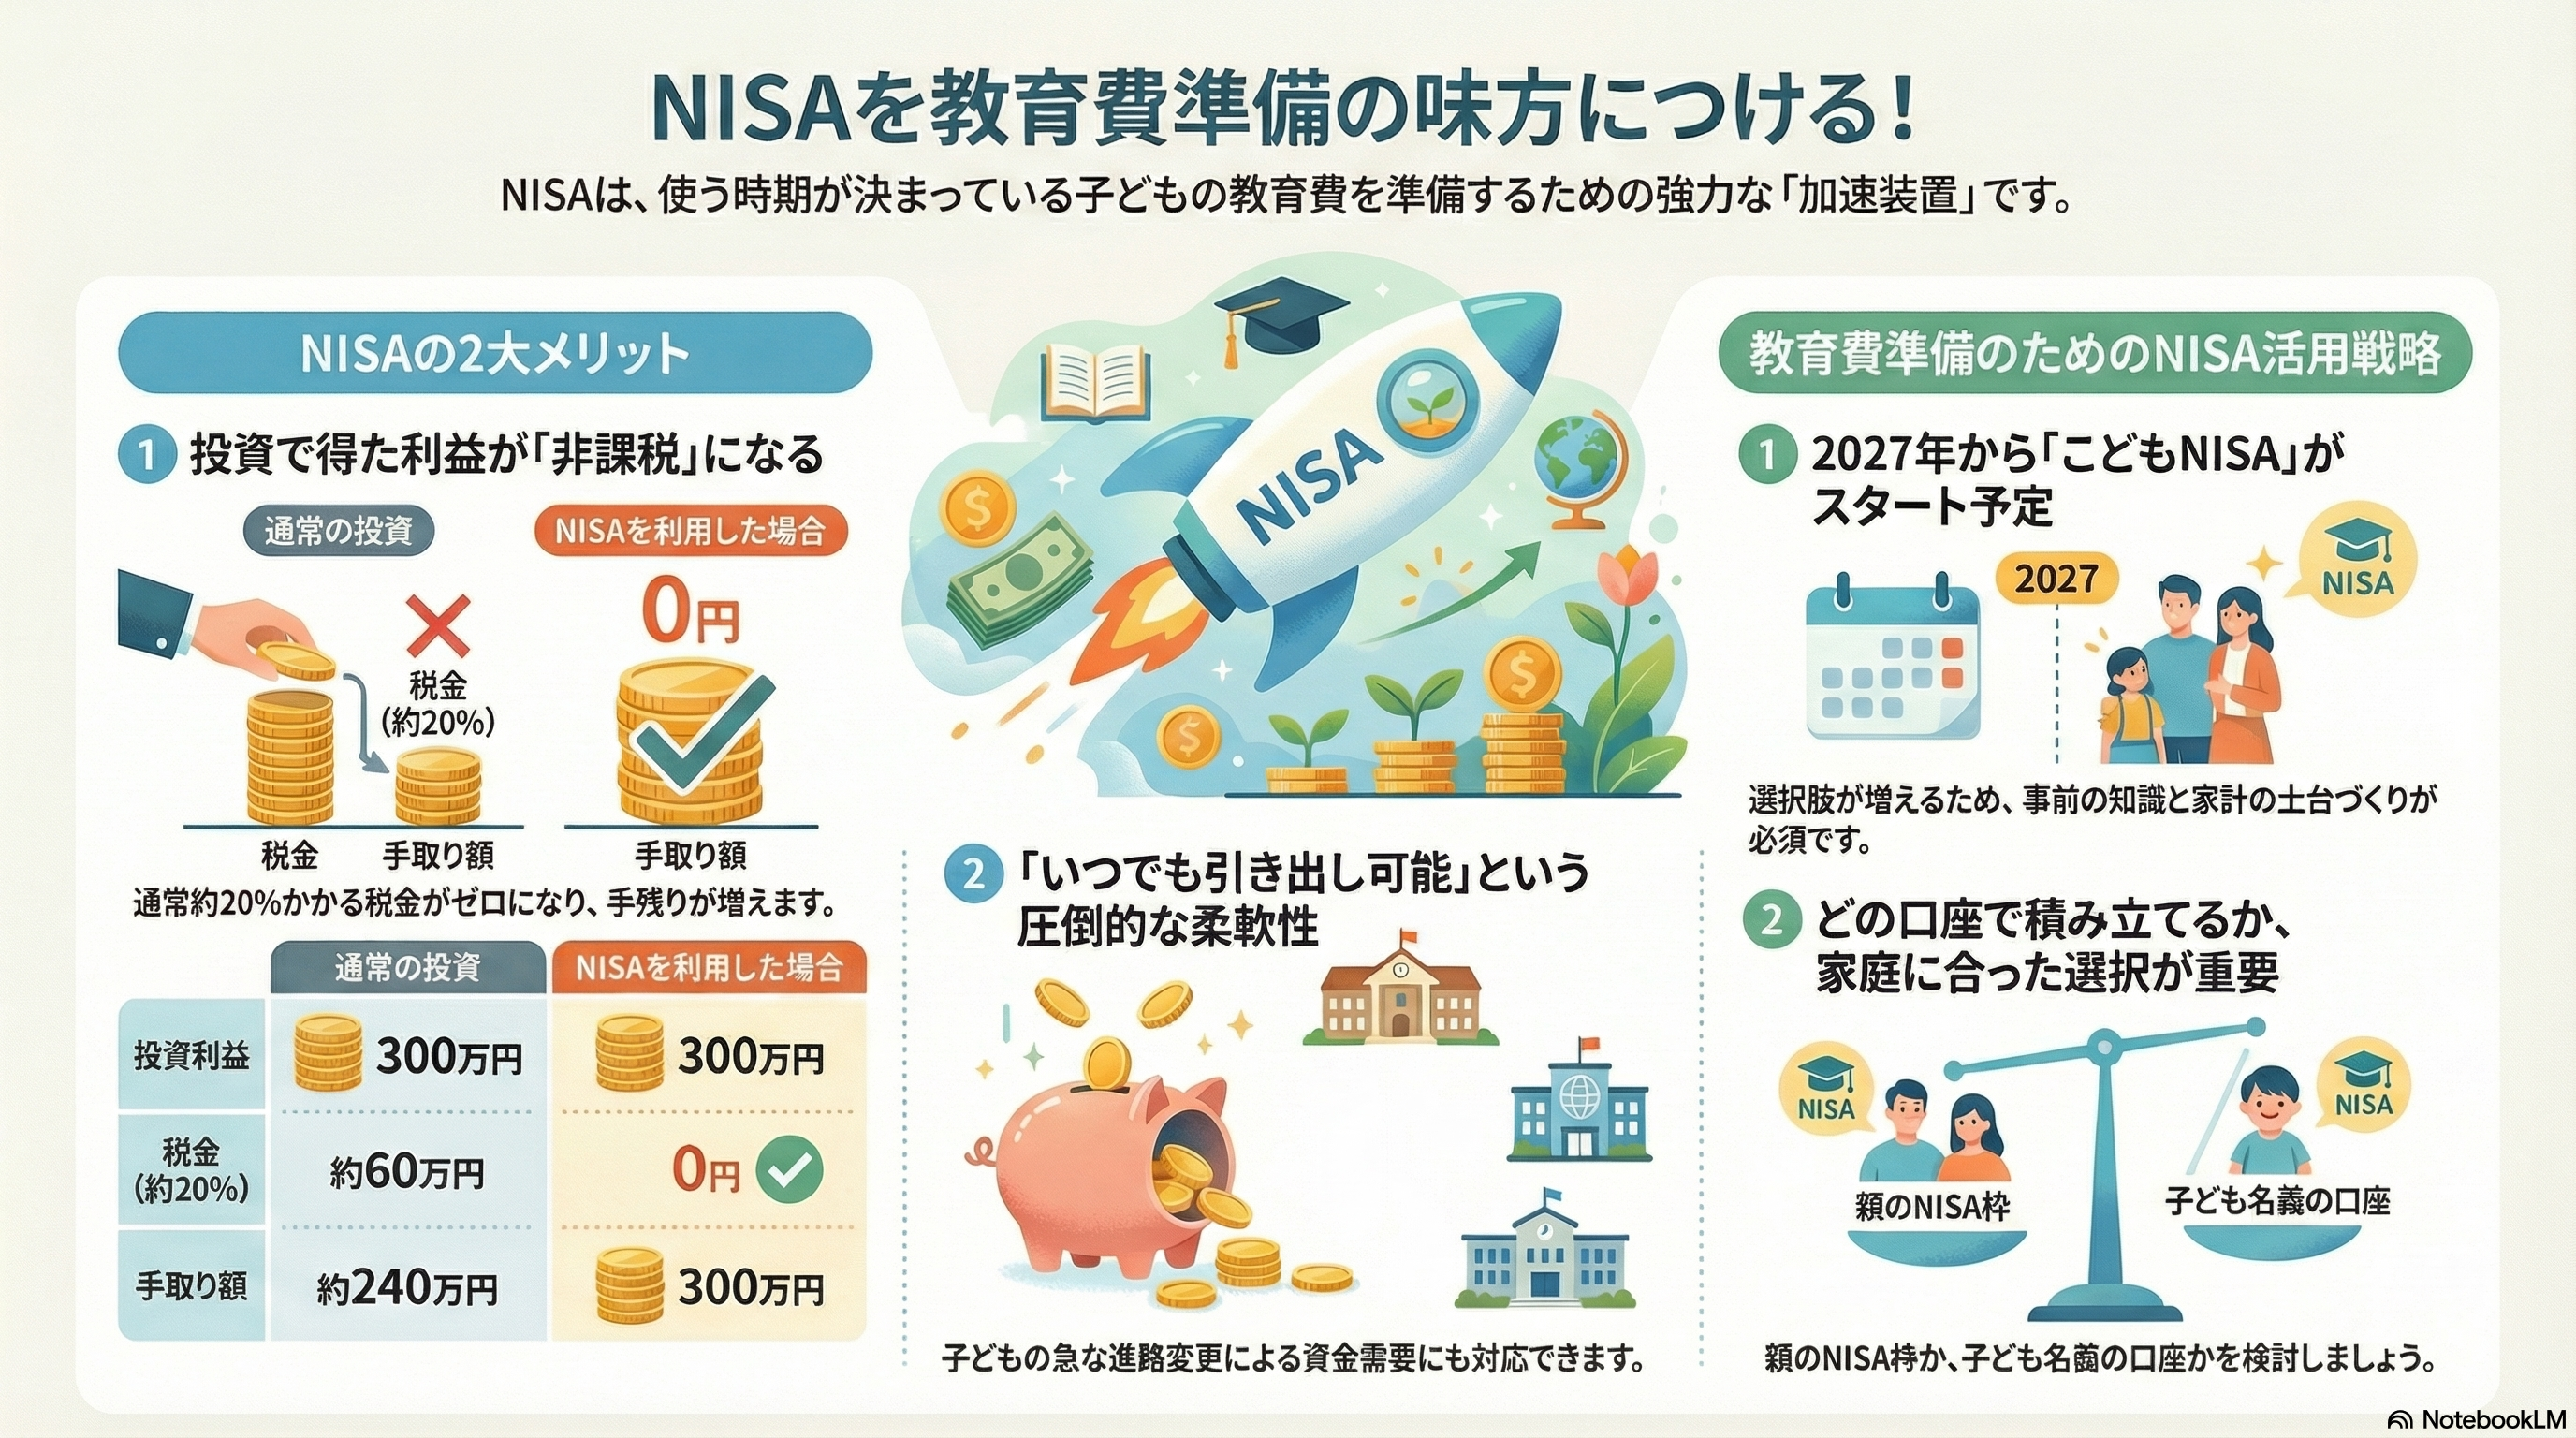
2027年からは新たに「こどもNISA」がはじまる

2024年に始まった新NISAに加え、2027年からは新たに「こどもNISA」がはじまる予定です。
制度がアップデートされ選択肢が増える一方で、「結局、親の枠でやるのとどちらが良いの?」「どの制度がわが家にベストなの?」と、最初の一歩で迷ってしまう保護者の方が非常に増えています。


そして、何より!!!
2027年の【こどもNISA】スタートする時から活用したいと考えているならば尚更、2026年のうちから準備=投資の知識+家計管理の土台づくりが必須だと思うんです!

なので、全10回のブログに投資の知識+家計管理の土台づくりのノウハウを書いていきますね!


1. 「非課税」の凄さを知る

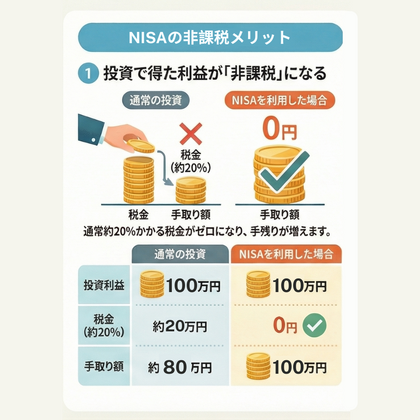
通常、投資で得た利益には約20%(正確には20.315%)の税金がかかります。

しかし、NISAならこの税金がゼロになります。

例えば、教育資金を目的にNISA制度で投資をして100万円の利益が出た場合、本来なら課税され約20万円が税金として差し引かれます。

ですが、NISAならその20万円をまるごと子どもの学費や入学金に充てることができます。


この「手残りの差」こそが、使う時期が決まっている(つまり、準備できる残り時間が減っていく)教育準備における最大の武器になります。


2. 「こどもNISA」のメリットとデメリット


令和8年税制改正大綱をもとに筆者が作成


こどもNISAの制度まとめ(メリット)


  • 0〜17歳までは年間投資枠60万円
  • 非課税保有限度額600万円までをつみたて投資枠として利用可能
  • 非課税で保有できる期間が無期限に!

こどもNISAの注意点(デメリット)


12歳までは払い出し制限がかかる見込み
これは、国として「こどもの中学生以降に増える学費へ活用する為のNISA(投資)制度」との位置づけから0〜11歳の間は払い出せない仕組みになる様です!

補足:2023年に廃止されたジュニアNISAは18歳まで出せない制度だった為に、使いづらく、人気がなく、廃止されました。ですので今回は緩和されたと考えるのが妥当かと思います。

つまり、
これまでの旧ジュニアNISA制度に比べ、こどもNISAは「12歳以降はいつでも売却・引き出しが可能」と自由度が高まります。

例えば、
「急に私立中学に行きたいと言い出した」「大学の入学金が予定より早く必要になった」といった、子どもの進路変更による急な資金需要にも柔軟に対応できるのが、子育て世代にとっての大きな安心材料です。

この点においても、長期投資を正しく理解してこどもNISAを活用したいところですね^^


3. 教育費に特化した「こどもNISA枠」の活用方法


2027年から始まる「子どもNISA」を含め、誰の名義で、どの枠を使って積み立てるのが効率的かを考えます。


つまり、2027年〜は選択肢が増え
  • 親のNISAで「つみたて投資枠」を使い切るのが優先か?
  • 子ども名義の口座で「教育資金」として完全に分けて管理するのか?
と、これまで以上に、

わが家の「人生のお金マップ」と照らし合わせながら、最適な組み合わせを選ぶ視点を持つことがより必要になるはずです。


参考記事

NISA投資の始め方から注意点までわかりやすく解説【後篇】 初心者向け!NISA・資産運用の始め方NISA・資産運用を始めるには、以下のステップを踏みましょう。目的を明確にする目標→予算を決める情報収集をする金融機関を選ぶ投資商品を選ぶ目次初心者向け!NISA・資産運用の始め方NISAをはじめる前に...


まとめ

こどもNISAは、目的地である「教育費の準備」というゴールへ、より早く確実にたどり着くための「加速装置」になり得ます。


しかし、

加速装置を安全に使いこなすためには、まずそのルールを正しく知ることが不可欠です。

制度に振り回されるのではなく、わが家の家計を豊かにするためのツールとしてNISA制度を正しく知り味方につけましょう!


▶︎次回予告

「仕組みはわかったけれど、損をするのがやっぱり怖い…」そんな不安を解消するために、第2回では「長期投資の基本:時間を味方につけてリスクを下げる方法」について解説します!

【始め方編】第2回: 長期投資の基本【長期・分散・積立】〜時間を味方にして不安をワクワクに変えるマインドセット〜 「教育費は使う時期が決まっている」という出口(終わり方)からの逆算「投資はギャンブル」「損をするのが怖い」というイメージから投資に不安を抱えているママ・パパへ。 教育費準備という「絶対に失敗したくない」目的があるからこそ、知っておいてほしい...


お金の増やし方
2026/01/05

「教育費は使う時期が決まっている」という出口(終わり方)からの逆算

【教育費×投資】成功へのロードマップ(全10回)構成案

【教育費×投資】成功へのロードマップ(全10回)構成案


今回は【もくじ】ととらえて頂き、次回のブログ記事から書けたらこの場所にリンクを追記していきますね^^
お楽しみに♪

【1. 始め方編:NISA投資の基礎知識】

第1回:① NISAのしくみを理解する

【始め方編】第1回:NISA制度の「メリット」を正しく知り、【こどもNISA】を教育費作りの味方にする! 「教育費は使う時期が決まっている」という出口(終わり方)からの逆算【始め方編】第2回:NISAのしくみを理解する2027年~【こどもNISA】は教育費を準備するのに強力な《加速装置》となる!連載の第2回は、教育費準備の強力な武器となる「NI...
 

  • 目的: 2027年~【こどもNISA】は教育費を準備するのに強力な《加速装置》となる!
  • 背景: 2027年からは新たに「こどもNISA」がはじまる
  • 1. 「非課税」の凄さを知る
    2. 「こどもNISA」のメリットとデメリット
      こどもNISAの制度まとめ(メリット)
      こどもNISAの注意点(デメリット)
    3. 教育費に特化した「こどもNISA枠」の活用方法
  • まとめ: NISAはゴール(教育費)への「加速装置」。まずはルールを知ることから。


第2回:② 長期投資の基本

【始め方編】第2回: 長期投資の基本【長期・分散・積立】〜時間を味方にして不安をワクワクに変えるマインドセット〜 「教育費は使う時期が決まっている」という出口(終わり方)からの逆算「投資はギャンブル」「損をするのが怖い」というイメージから投資に不安を抱えているママ・パパへ。 教育費準備という「絶対に失敗したくない」目的があるからこそ、知っておいてほしい...
 

  • 目的: 投資には失敗する可能性を減らせる方法がある。
  • 背景: 投資の不安はどこから来るのか?
  • ポイント: 初心者こそ、安心して続けられるマインドセット(知識)が必要
    1.長期(時間を味方につける)
    2.分散(リスクをバラけさせる)3つの分散方法
    3.積立(タイミングを分散する)
  • まとめ: 教育費準備は「10年以上のロングマラソン」早めのスタートが最大のリスクヘッジ。


第3回:③ 何を買うか?投資信託の基本

【始め方編】第3回:何を買うか?投資信託の基本~こどもNISA活用で教育費を準備したい方の不安を解消!~ 「教育費は使う時期が決まっている」という出口(終わり方)からの逆算前回の「長期投資のマインドセット」に続き、今回は具体的な「手段」のお話です。 「NISAがいいのはわかったけれど、具体的に何を買えばいいの?」という素朴な疑問を解決していきま...


  • 目的:投資経験のない方でも始めやすいのが投資信託です!
  • 背景: 「何を買えばいい?」と検索するほど、専門用語に阻まれて立ち止まってしまう。
  • ポイント:不安を解決する「投資信託」3つの特徴
    【不安解消①】お金が貯まってなくても、少額から始められる
    【不安解消②】投資の知識がなくても、投資の専門家に運用を任せられる
    【不安解消③】価格の大きな変動がこわい▶分散投資することでリスクの低減が期待できる
  • まとめ: シンプルが一番!管理の手間を減らすことが、【こどもNISA】で教育費を成功させる秘訣。


始め方︰​【保存版】投資信託の選び方「3つのポイント」NISAつみたて投資枠(こどもNISA)で教育費を準備する!

始め方︰​【保存版】投資信託の選び方「3つのポイント」NISAつみたて投資枠(こどもNISA)で教育費を準備する! 投資信託の「中身」を具体的にイメージしよう!前回のブログ【始め方編】第3回:何を買うか?投資信託の基本~こどもNISA活用で教育費を準備したい方の不安を解消!~で解説した「投資信託(お弁当パック)」の中身をより具体的にイメージしていただくた...


  • 投資信託の「中身」を具体的にイメージしよう!
  • 投資信託はどう選ぶのが正解?
  • どこの?何に?どう運用する? 3つのポイント
    ① 地域:どこに投資する?(国内・外国・全世界)
    ② 資産:何に投資する?(株式・債券・バランス)
    ③ 運用スタイル:どう運用する?(インデックス・アクティブ)
  • まとめ︰シンプルが一番!迷ったら「王道」を基準に考えてみよう!

参考書籍

新NISAを最大限使いこなすにはどうすればいいですか? 目的別・年代別のシミュレーションで徹底解説/花村泰廣(編著)


【2. 続け方編:家計の仕組みを作る】

第4回:④ 目的と目標設定

【続け方編】第4回:目的と目標設定 〜「教育費は、何の為に?いつまでに?いくら貯める?」を具体的な数字に変える3ステップ〜 教育費について、夫婦で話した事ありますか?家計管理は、何となく妻側が担っているケースが多い印象2021年のわたしも、最初の頃は「自分ひとり」でがんばっていました…だけど、教育費って【夫婦で共通のゴールを思い描く】プロセスがとても重要今回のブ...


  • 教育費について、夫婦で話した事ありますか?
  • なぜ、お金の話は険悪になるのか?
  • わが家の【教育費のゴール】を決める3ステップ
    step① 「ふたりの夢シート」で共通のゴールを決める
    step② 「夢の家族年表」で教育費の(準備できる期間)
    step③ 「貯める方法」を決める
  • まとめ:いま・未来「いつ使うお金か」でお金をわけて管理する


第5回:⑤ 家計の現状把握

【続け方編】第5回:家計の現状把握 〜おかね6パレット🄬で、無理のない貯蓄額を見つける〜 目標への「出発地点」を客観的に把握する前回の記事では夫婦で話し合い【目標設定】をしました。↓まだの方は先に読まれて下さいね! 【続け方編】第4回:目的と目標設定 〜「教育費は、何の為に?いつまでに?いくら貯める?」を具体的な数字に変える3ス...


  • 目標への「出発地点」を客観的に把握する
  • なぜ「現状把握」と「予算化」のセットが必要なの?
  • おかね6パレット®を使った現状把握→予算化のメリットとは?
    1現状は出発地点
    2目標はゴール地点
    3予算化すれば、まっすぐゴールまで走り続けられる!
  • まとめ:おかね6パレット®で叶う「納得感のある家計管理」

第6回:⑥ 予算化すれば先取り投資は続けられる!

【続け方編】第6回:予算化すれば先取り貯蓄や投資は続けられる! 〜おかね6パレット®︎で家計管理を自動化する方法!〜 「気合」に頼らず、自動的にお金が残る仕組みを完成させる第5回で現在地(家計の現状)を確認したあとは、いよいよ「ゴールへ続く道(仕組み)」を固めます‼️「気合」や「根性」を卒業して、頑張らなくてもお金が貯まる最強の仕組み作りをお伝えします。今...


  • 「気合」に頼らず、自動的にお金が残る仕組みを完成させる
  • モチベーションだけでは、忙しさや病気などイレギュラーに勝てない
  • おかね6パレット®︎を活用した、貯め続けられる「仕組み化」3ステップ
    step1.「いま使うお金」と「貯めるお金」を完全に分ける
    step2.自動振替で「仕組み化」する
    step3.夫婦で「予算を共有する」
  • まとめ:仕組みは裏切らない。家計を「自動化」して走り切る!


【3. 終わり方編:賢く使い切る】

第7回:⑦ 現金化の注意点

 * 第7回:⑦ 出口戦略:学資保険×NISAの使い分け術
【 終わり方編】第7回:使うときの注意点2026年に0歳児がいるケース、私ならこう貯める!目標500万円のリアルな出口戦略 【出口戦略】暴落も怖くなくなる!?学資保険×NISAの「二段構え」で確実に教育費を準備する方法「投資一本」のリスクを避け、18年後に笑える準備をする今回の内容は、2026年生まれのお子さんを持つママ・パパが、新制度(こどもNISA)と学資保...


  • 「投資一本」のリスクを避け、18年後に笑える準備をする
  • なぜ「学資保険+投資」のセットが最強なのか?
  • 失敗しない教育費の準備「3ステップ」ロードマップ
    ステップ① まずは「学資保険」で先取り貯蓄の強制力をつける
    ステップ② 家計の見直しで「投資に回せるお金を月1万円」を捻出する
    ステップ③ 2027年「こどもNISA」に向けて今から助走する
  • 【まとめ】相場に合わせて「引き出し順」を変えられる賢い親になろう!


第8回:⑧ リスク資産の配分を考えておく

【 終わり方編】 第8回:教育費を「全額投資」は危険!?安心してお金を育てる「守りと攻め」 株価に振り回されない「我が家の攻防ルール」を作ろう!今回のブログでは、「絶対守りたいお金」と「増やしたいお金」を上手に色分けして、何があっても不安にならない状態を目指します。第7回ブログ⑦使うときの注意点で「保険と投資の使い分け」という考え...


  • 株価に振り回されない「我が家の攻防ルール」を作ろう!
  • 「1つに絞る」が実は、一番こわい⁉️ 18歳の直前まで全て株式投資に偏る危険性⚠️
  • 知っておきたい【貯金・保険・債券・株式】4つのメリット・デメリット
    ​【守りの資産(コア)】基礎を固める
    【攻めの資産(サテライト)】ゆとりを作る
  • 守り・攻めをサッカーに例えてみる
  • まとめ︰「守り」があるからこそ「攻め」が活きる


第9回:⑨ 使う時期は動かせない

 *目的: 教育費特有の「逃げられない期限」に対し、最終的な確実性を勝ち取る。
* 背景: 老後資金と違い、教育費は「相場が戻るまで数年待つ」ことができない。
* ポイント: 1.期限の絶対性を再認識、2.「守り・攻め」のバランスの総仕上げ、3.使う時の相場での最終判断。
* まとめ: 投資は手段、目的は子どもの未来。最後は仕組みを信じて笑顔で送り出す。

💡 記事作成のヒント
この全10回を通じて、作成した**「予算化トライアングル」**の図解を何度も登場させると良いですね。
 * 始め方編 = 未来の設計(01)
 * 続け方編 = 夫婦の共通認識(02)&仕組み化(03)
 * 終わり方編 = これら全ての集大成
という見せ方をすると、あなたのメソッドの価値がより伝わります。
まずは第2回の「NISAのしくみ」から、下書きを作成してみますか?

続き
お金の増やし方
2025/12/31

新・NISAビギナーズガイド 税金ゼロ×ほったらかし投資かんたん入門 (100%ムックシリーズ 完全ガイドシリーズ MONOQLO特)

NISAをはじめる最短ルート!!!
書籍『新・NISAビギナーズガイド』で投資を「家計の味方」にする方法

「新NISA、乗り遅れたかも…」と思っているあなたへ

「新NISAが始まったのは知っているけれど、結局は何から手をつければいいの?」 

「投資ビギナーだから心配…」

「損をするのだけは避けたい…」


そんな不安を抱えたまま2026年を迎えていませんか?
今回ご紹介する書籍『新NISAビギナーズガイド』は、投資のやり方だけでなく、実は「家計管理」まで踏み込んだ、まさに教育費も家計も守りたい私たちのためのガイドブックです!
『新・NISAビギナーズガイド』をオススメする理由

新・NISAビギナーズガイド 税金ゼロ×ほったらかし投資かんたん入門 (100%ムックシリーズ 完全ガイドシリーズ MONOQLO特)

これ一冊で迷わない!今すぐすべき「6つのリスト」

本書の魅力は、何といっても「今すべきこと」が具体的かつステップ形式で整理されている点です。

以下で詳しく紹介!

ポイントは、具体的なtodo!【今すべき6つのLIST】


    【今すべき6つのLIST】
  1. 投資を正しく理解する
  2. NISAの制度を予習する  ・新旧NISA徹底比較
  3. 投資用の口座を開設する ・金融機関を選ぶ・実際の手続きを確認する
  4. 投資先の選び方を知る  ・株式投資でお金を増やす方法
  5.  「新NISAどう使う??」  ・投資信託取引の流れ 株式取引の流れ
  6. 家計管理で投資額を増やす・固定費・変動費の節約方法・人生にかかるお金マップ

巻末には【投資の用語集】も!


1. 投資を正しく理解する

それを正しく、わかりやすく理解してからNISA投資をはじめたい方にぴったりの内容です^^


2.NISAを予習する

新旧NISAの比較など、まずは「NISA制度の仕組み」を正しく知ることからスタート。

基礎を固めることで、漠然とした不安が「これならできそう」という自信に変わります。


3. 口座開設から手続きまで完全サポート

「どこの銀行がいいの?」「手続きが難しそう」という悩みも、金融機関の選び方から実際の手順まで詳しく解説されているので、迷う時間がなくなります。


4.投資先の選び方を知る

「どう選ぶ?どう使う?」具体的な投資戦略

投資信託や株式取引の流れなど、実際にお金をどう動かすかのシミュレーションが充実しています。

「新NISAをどう使い倒すか」の攻略法が満載です。


5.「新NISAどう使う??」 

 ・投資信託取引の流れ 株式取引の流れ


6.家計管理で投資額を増やす

この部分はより詳しく解説!

ここがすごい!家計管理と投資の「セット」提案

私がこの記事で一番お伝えしたいのが、

リストの6番目「家計管理で投資額を増やす」

という項目です。


  • 固定費・変動費の節約方法
  • 人生にかかるお金マップ


これらはまさに、私が提唱している「おかね6パレット®」や「夢の家族年表」に通じる、家計管理の本質です。


投資は、余ったお金でするものではなく、**「人生マップを描き、家計を整えて、生み出したお金」**でするもの。本書は、その一番大切な土台についても1セクションを割いて解説しています。


投資(NISA・iDeCo)
2025/12/24
ヤマダ電機の【株主優待】でクリスマスプレゼントを半額以下で購入してきた!


🎄クリスマスプレゼント🎁を半額以下で購入してきた!

↓この時(2025/2)に買ったヤマダ電機の株【株主優待】でクリスマスプレゼントを半額以下で購入してきた話を解説します!
祖母から貰った教育費で、ヤマダホールディングス (9831) の株を買いました! 株主優待で誕生日・クリスマスプレゼントが半額に♡買いやすい株主優待のある銘柄株主優待が気になる方向けに、10万円未満ではじめられて、子どものいる家庭にオススメの銘柄ヤマダホールディングス (9831)の株主優待を解説♪ 目次買いやすい株主優...


6月と12月に株主優待が届きました♪

今年はじめて【株主優待】を目的として、ヤマダ電機の株を購入しました。その時のブログ

事前にチェックした公開情報では、3月・9月の保有で株主優待を頂けると見てはいたのですが、「実際に何月に届くんだろう?」と思っていたら、最後12/20に届き
無事、クリスマスプレゼントの購入に間に合いました\(^o^)/
ありがたいです✨🎄✨


switchゲームソフトを「半額」でゲット♪

1.買ったのはスーパー マリオパーティ ジャンボリー 【Switch】 HAC-P-A7HLA

2024年10月17日発売

楽天PR:アフェリエイトリンク↑


2.株主優待券で3,000円引きに!

このお買物券は、

税込み合計金額1,000円以上につき1,000円ごとに、1枚(500円)の優待券が利用可能

こちらが、実際のレシートです^^

3.さらに、【JCB商品券】で3,000円引き!!!

実は、たまたま【JCB商品券】を頂いて、持っていたので、そちらも使って更に3,000円引き(≧∇≦)
最終的なお支払いは129円!!!
ありがたいです(≧∇≦)

まとめ

2025年の2月に行動して本当に良かったなと感じました♪
祖母から貰った教育費で、ヤマダホールディングス (9831) の株を買いました! 株主優待で誕生日・クリスマスプレゼントが半額に♡買いやすい株主優待のある銘柄株主優待が気になる方向けに、10万円未満ではじめられて、子どものいる家庭にオススメの銘柄ヤマダホールディングス (9831)の株主優待を解説♪ 目次買いやすい株主優...
 

こどもNISAも始まりそうなので、今後はますます一般家庭にも投資が浸透していきそうですね!
こどもNISA(案)の概要は↓この記事に書いてます♪
12歳娘への🎄クリスマスプレゼント🎁にディズニーランド(オリエンタルランド)の株を買おうかと思った話 2025年末こどもNISAが決まりそう▶2027年に始まりそうだよ子どもへの金融教育についてだいぶ前、子どもと一緒に株を買った話をブログで書いたのですが、その続報的な話として子どもへの金融教育について書きたいと思います♪目次子どもへの金融教...


このお金は、将来〇年後に使うお金として考えているので、安心して【株主優待】目的でヤマダ電機の株を保有しています^^
家計管理の土台ができて、お金の配分ができているからだと感じています♪
気になる方は、家計管理スクール体験をお待ちしております!
初回90分体験コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...


お金の増やし方
2025/12/19

2025年末こどもNISAが決まりそう▶2027年に始まりそうだよ

12歳娘への🎄クリスマスプレゼント🎁にディズニーランド(オリエンタルランド)の株を買おうかと思った話


子どもへの金融教育について

だいぶ前、子どもと一緒に株を買った話をブログで書いたのですが、その続報的な話として
子どもへの金融教育について書きたいと思います♪

子どもと一緒に株を買った話

▼2025/01/26のブログ↓にて詳細を読んでもらえたらと思います^^

小5の娘 はじめての投資にチャレンジ! 経験に投資する私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^目次経験に投資する使える証券口座娘が選んだ3社の候補1森永製菓(...


▼2025/02/16ブログ(弟の話)

祖母から貰った教育費で、ヤマダホールディングス (9831) の株を買いました! 株主優待で誕生日・クリスマスプレゼントが半額に♡買いやすい株主優待のある銘柄株主優待が気になる方向けに、10万円未満ではじめられて、子どものいる家庭にオススメの銘柄ヤマダホールディングス (9831)の株主優待を解説♪ 目次買いやすい株主優...
 

その後、あまり大きな株価の変動も無く
無事に株主優待(ヤマダ5000円金券)と配当金(合計1.5万円ほど)を頂きました\(^o^)/
保有してる間はずっと頂けるって有難い^^
(こどもの教育費として、あと5年以上は置いておくつもりのお金なので♪貯金よりいいなと)

10か月前の私ありがとうございます(≧∇≦)


子どもNISAが決まりそうだよ

今回ディズニーランド(オリエンタルランド)の株がだいぶ値下がりしていた為に株を買おうかと思ったのですが、逆に言うと再度値上がりすると思っているから買う訳ですよ。
つまり、娘の未成年口座で買って売た時に収益があれば20.315%税金が引かれてしまいます。
じゃあ、「わたしのNISA口座(非課税)で買った方が良くないか?」と考えたんですよね。

そしたら、こんな時に【子どもNISA】があれば20.315%税金が非課税になっていいよねとなりました。
これから益々、投資の知識があるか無いかで子どもの将来にも影響があるよなと想います。


以下に子どもNISAの話をまとめておきますね(法律が決まるまでは検討案です。)


1.【0~17歳】もNISAのつみたて投資枠が使える(様になりそう。)

まず、この話の前に【新NISA】の概要を知る必要がありますね^^
▲youtubeをスクショして掲載しております<m(__)m>
画面左側が【つみたて投資枠】、右側が【成長投資枠】の説明になります。
この【つみたて投資枠】が(0~17歳)こどもNISAとして使える様になりそう。

そして、書いていて気付いたのですが(-_-;)
今回のディズニーランド(オリエンタルランド)の株は【成長投資枠】でしか買えないので、結局わたしの証券口座で買うことになりそうです!!


2.年間の投資額は60万円が上限

あくまで上限額なので、満額60万円を必ず埋めないとと焦って投資する必要は無いと思います^^
(旧:ジュニアNISAが80万円だったので、60万円になったのは一般家庭向けに考えられた制度へ変更になったような気がします!)


3.12歳から払い出し可能

旧:ジュニアNISAで課題とされていた【18歳になるまで払い出せない】制限が12歳に引き下げられる予定
我が家の長女は今年12歳になったので、これも使いやすくなるポイントだと感じています。


まとめ

今日は珍しく制度の話を細かめに書きました。
ですが、そもそも何の目的で【NISA】制度を使うのか?
次にそれはいつ使う予定のお金なのか?
少なくともこの2つがご夫婦間で共有してからスタートしてほしいなと思います。
きのう書いたブログにも書いていますので参考にされてください♪
家計管理で1番重要なのは【数字】じゃ無かった ~家族の「想い」を形にする家計管理【目的・目標・手段】の法則~家計管理で1番重要なのは【数字】じゃ無かった家計簿をつけて、1円単位まで数字を合わせる。予算内に収めるために、ひたすら節約する。もしあなたが「家計管理=数字のパズル」だと思ってい...


投資(NISA・iDeCo)
2025/05/07

投資は長くコツコツ続けてこそ大きな資産を築ける!ラクに続く【家計管理】の土台あってこそ^^

iDeCoの成果を振り返って、長期投資のメリットを再確認しました。

投資の実績を公開!

NISA投資・iDeCoが気になってはいるけど、はじめる勇気の出ない方へ
2021~iDeCo実績公開します^^
↑スマホの方は横向き表示するか、長押し後【画像をプレビュー表示】か【新しいタブをで画像を開く】すると拡大して見れます!

2021年8月にはじめたiDeCo

今年8月でまる4年になります^^

はじめた頃は、頻繁に確認していましたが、いまは数カ月~半年に1回ほどスマホからチェックする程度(笑)
ふだんは完全に【ほったらかし投資】状態です♪


気持ちがザワつかない、ほったらかし投資のポイント

グラフを見返してみると、2023/1月までの18カ月間は【評価額】が【投資累計額】を下回っている時期がありました。
ですが、あまり不安視していなかった理由を下記にまとめます。


ポイント➊ 使うのは65歳(20年以上)先のお金だから

目の前のお金が減ったり増えたりしたら、気持ちがザワついて仕方ないですが、iDeCoのお金は一度入金すると原則65歳まで引き出せません
つまり、【いま使うお金】ではなく【老後に使うお金】
コレが理解できると投資金額の変動に動揺しなくて済むと思っています!


ポイント❷ いま使うお金と明確にわける

先ほどの話と重複しますが、収入の中から【いま使うお金】と明確にわけて、それぞれの科目を【予算化】してあると、投資を継続していきやすいと感じています!
その為の家計の土台づくりが肝心!!!


ポイント❸ 長期運用(分散購入)の効果を信じる

もう一度、推移グラフをご覧ください。
↑スマホの方は横向き表示するか、長押し後【画像をプレビュー表示】か【新しいタブをで画像を開く】すると拡大して見れます!

iDeCoは毎月2.3万円をずっと入金していました。
その時々の【評価額】は変動しています。
ですが、直近の株安でも【投資累計額】を上回っているのがわかります!
3年以上続けてきたから得られた効果を実感しました\(^o^)/

投資は長い期間(15年以上)続ければ、【評価額】が【投資累計額】を下回る事は、ほぼ無いと言われています。

ですが、頭ではわかっていても
  • 下落による不安
  • 生活資金の不足
などにより、15年未満で【途中下車】してしまい【損を確定】した状態で辞めてしまう方が一定数いると言われています。
せっかくNISA投資・iDeCoをはじめるなら長く続けて、利益の出た状態で確定したいですね^^

その為にも、安定した【家計の土台づくり】がとても重要だとわたし自身は考えています。

家計の土台づくり

安定した【家計の土台づくり】を目指してサービス提供しているが、家計スクールになります^^
【2025】家計セミナー&ワークショップ 継続コースのご案内やりたいことにじゅうぶん【時間】と【お金】を使える人生へ
 
気になったら内容チェックしてみてくださいね♪


お金の増やし方
2025/05/06

Instagram投稿の補足ブログ

【家計管理】【投資】をはじめない老後

お金のこと改善しない未来

【家計管理】【投資】を「めんどくさい」「忙しいから」といつまでもはじめない場合
どんな老後になるのか、Instagram投稿に載せました。

その補足・解説する記事を書きたいと思います!


Instagram投稿


補足ポイント

実はこの投稿をまとめる前、
Gemini秘書に【経済面】と【精神面】について客観的な意見をまとめて貰いました。
ご興味ある方はthreadに動画で原文全て載せてます。

以下は【Instagram投稿用】に要約してと依頼した文章
↓↓↓

【考えさせられる未来🤔】一生、家計管理と投資をしなかったら…?


もし、

あなたが一生、家計管理も投資もしなかったら、どんな未来が待っているでしょうか?


💰経済面から見ると…


不安な点

  • 現状維持はできるかもだけど、インフレには弱い🥺
  • 急な出費に対応できず、ピンチに陥る可能性も🚨
  • 老後資金が足りなくなるかも…質素な生活は避けたいよね😢
  • マイホームや子供の教育資金、諦める選択肢が増えちゃうかも…💔
  • 投資で増やせるはずだった資産…もったいない😭


🧠心理面から見ると…

心配なポイント

  • 管理する手間がないのは楽だけど、将来への漠然とした不安は募るかも…😟
  • 周りの人が資産を増やしているのを見ると、焦りを感じることも…😥
  • 自分で資産を増やしている実感がないと、経済的な自立感は薄いかも💭
  • もしもの時の備えがないと、変化に弱くなっちゃうかも…🌪️
  • 将来やりたいことがあっても、お金がネックになる可能性も…😞


まとめ

楽な道を選んだ先に、本当に望ましい未来が待っているでしょうか?


少しでも家計管理や投資を始めることで、未来の選択肢は大きく広がります✨


「自分には関係ない」と思わずに、少しだけ未来のことを考えてみませんか?😊


↑

Gemini秘書の文章ココまで


最後に

いかがでしたか?
Gemini秘書の意見
とても客観的で的を得ていますよね…

正論すぎてびっくり!もはや笑えてきます(≧∇≦)

て事で、ご自分の一生涯を不安なく過ごしたい場合【家計管理】は必須科目だと思います。
しかも!お子さんがいらっしゃる方なら尚更!!!

だって、漠然とした不安のある家庭環境だと、親もお金まわりでイライラしがちだし、何より【教育費のかけかた】が変わってきます。
ですので、お子さんの将来をより良いものにしたいと考えるなら、ぜひご自身の家計と向き合う覚悟をもって改善に取り組んでほしいと思います!

そんな方の為に、【伴走型】家計サービスをご用意してます^^
紙1枚!【お金を6つにわける】だけ!超初心者向け「お金の不安解消」個別レッスン90分コース おすすめ単発メニューのご案内 こんなお悩みありませんか?忙しい家計簿が続かないお金の不安がある教育費が貯められていない老後のお金が足りるか心配家計簿が続けられず、お金の不安がある方とても多いです。2021年のわたしもそうでした…沢山の情報収...
 
ぜひ体験してほしい!!!
2025年5月7日~新発売キャンペーンで旧冊子【暮らしのマニュアルBOOK】もプレゼント!
※今月末までのお申込みに限ります。

ぜひ、この機会を活用してお金の不安とサクッとオサラバしちゃってくださいね♪


投資(NISA・iDeCo)
2025/04/25
4/24 【投資が怖い方向け】ゆる投資ライブをしました♪

投資が【怖い】気持ちとの向き合い方


2021年からつみたてNISAを続けてきて、直近の下落相場に対して【考え方】=【不安の解消方法】を
家計管理お仲間のあーこさんと一緒におはなししました♪


不安に思う理由

なぜライブしようかと思ったかと言いますと、
【長期投資】を続けていく時に必須の【考え方】が理解できていないと不安になるだろうなと思ったからでした。

ライブで話した3つのポイント

きのうは家計スクール内のスライドも3か所プリントアウトしてご用意しました^^

1.【いつ】使うお金か?

リール動画8:00~9:30あたりでお話した内容

投資にまわすお金は、いつの時期に使う予定のお金なのか?
ここがハッキリ明確化されていないと、【減った】【増えた】と一喜一憂すると思います。

逆にいえば、15年以上さきに使う予定のお金以外は一般人が【投資】に入れてはいけない!と考えています。

つまり、お子さんが3歳以下の方が大学の進学費用として【NISA投資】を活用するは正解!

ですが、それ以外の方で【NISA投資】で運用したい場合は、使いたい時期に【値下がった】場合のリスク対処ができる方法(例:一時的に奨学金を借りて、【値上がった】タイミングで利益確定をして、奨学金返済にあてる予定など)を理解できていない場合は、それ以外の資産である定期預金・保険・債券といった選択肢にしておく方がベターだと思います。


補足として、11:00~15:00

夢の家族年表について

↑上記のご登録者さまは無料配布でダウンロードできます【夢の家族年表】
家計管理のはじめの一歩としてはコチラをおすすめしています^^

ライブの中でも少しふれましたが、
自分の手を動かして書いていただくと「〇年後は子どもが〇歳」といった情報も客観的に腑に落ちる感覚があります。
この感覚を掴んでいただくのが、とっても重要!
そう考えて、配布しておりますのでまだの方はご登録&ダウンロードしてくださいね♪

↓あわせて読みたい↓
ライフプラン作成を代行しない 3つの理由 机上の空論にしない為に一般的にはお金を整える際に初めに作るライフプラン表ですが、私のサービス(家計スクール)では、ライフプラン表をあまり出していません。その理由としては、立派なライフプラン表があっても、ご自分の数字に実感がわかないとあまり意...


2.収益性のバランスを知る・考える

15:40~あたりの内容
ひとつめの項目でもお話した【いつ】使うお金か?
にも繋がるお話

貯金・保険・債券・投資
それぞれの資産にメリットとデメリットがあります。

ですので、それぞれの【特徴】を知って
どの【方法】も手段として【主体的に】選べる
コレがベスト!!って思っています♪

ただ、今まで触れてこなかったお金の勉強を続けていくのが難しい方も多いと思っています。
その伴走者として、わたしはサービス提供しております^^

【2025】家計セミナー&ワークショップ 継続コースのご案内やりたいことにじゅうぶん【時間】と【お金】を使える人生へ


3.貯まっているお金を確認してからはじめる

16:50~あたりの内容
現状を把握しておくと、安心できる計画を立てやすくなります!


まとめ:2つの見える化

2つ可視化すると安心して長期の投資が続けやすいかなと思います^^
  1. 10年20年スパンで【家族年表】の見える化
  2. 貯まっているお金の現状を見える化
まずはそこから!はじめて貰うと安心家計の土台に繋がっていきますよ^^


お金の増やし方
2025/03/21

【消費脳】だと幸せになれない!??

がんばって節約・ポイ活をしているのに、一向に豊かさ・しあわせを感じれていない方へ
【投資脳】に変化できるポイントを紹介!

【消費脳】【投資脳】とは?

1年ほど前から考えていた事にとても近くて、上記コラムから【消費脳】【投資脳】のことばをお借りしてブログを書きたいと思います!
※上記の画像は→https://kurashi-tane.org/archives/18086よりお借りしました<m(__)m>


【投資脳】へ変化するポイント


長期的な視点でものごとを考えられるか?

  • 子育て
  • 植物の成長
  • 金融の投資
この3つに共通することって何だと思いますか?
それは、望んだ結果になるとは必ずしもいえない点

ですが、その反面想像以上の結果になることも十分にありえます^^

子育て

自分とは違う視点で発言されたり、思いがけない成長を感じる場面は多々あります♪

植物の成長

天候などの影響で、思うように生育しない場合もありますが、長期的にみれば花や果実などの成果を得られます^^

金融の投資

直近の株価などがまさにそうですが、値下がる局面が【短期的】には起こりますが、30年・50年といった【長期的】な視点においては、成長し続ける為つみたてNISAなどの長期投資を国は推進しているわけです!!


自分は【消費脳】かもと気づく

この記事を読んでいる大多数8割以上の方々は【消費脳】なのではないかと思います。

そして、世界・日本の成り立ち、資本主義社会においてはそれが【普通】だと思います。
ただ、それは日本の高度経済成長期のように社会全体が経済成長し続けていく前提の上に成り立っていました。

ですが、これからの社会は大きな成長は望めません
だから不穏な空気から【投資脳】へ変化する必要がでてきました。


自分の家計と向き合うと【投資脳】になる

手前みそですが、わたしのサービスは正に【消費脳】を【投資脳】へ変化を促す構成です。
理由として、お金を【時間軸】で捉えてもらうワークからはじめる点が大きく異なるから!

目の前のお金を【消費脳】で見ているうちは、【長期的な視点】で根本的な原因・解決策の考えが思いいたることはあり得ません。

ですが、
わたしがお伝えする内容はどれも【投資脳】の視点を培っていただける内容になるため、徐々に長期的な視点で物事を捉えご自分の力で問題を解決するスキルが向上するようになっています!


だからサブスク!

このことを夫と話していたら、「だからママのサービスはサブスクなんだよね!」と言ってくれ驚きました!
長期的な視点を養うためには、少なくとも半年スパンで関わらせていただく必要があり
短期的なお金の変化は当家計スクールでは全く目指していません!

思いがけず夫の一言に気づかされた一件でした(笑)

【2025】家計セミナー&ワークショップ 継続コースのご案内やりたいことにじゅうぶん【時間】と【お金】を使える人生へ


老後資金
2025/02/20

プライベートバンカー・相続探偵・御上先生

親子で楽しくお金について学ぼう!

今期の家族で見ているドラマで作品の中で、
「これはお金の勉強に自然になるなと」感じたドラマが多かったので3作品をまとめてご紹介したいと思います^^

株に興味のある小5娘♪

我が家の娘も小学校5年ですが、
けっこう内容を理解しているのでお金の知識に興味を持つきっかけになると思います^^
ドラマを通じて楽しく興味を持ってもらえればと思います♪

↓あわせて読みたい↓
小5の娘 はじめての投資にチャレンジ! 経験に投資する私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^目次経験に投資する使える証券口座娘が選んだ3社の候補1森永製菓(...
 

お金・相続を学べる今季のドラマ3選

3本とも11歳娘・5歳息子と一緒に見て楽しんでいる作品♪
上から順に【笑って見れる】感じの作品に並べてみました^^

1プライベートバンカー

画像お借りしました<m(__)m>

木曜ドラマ『プライベートバンカー』|テレビ朝日 2025年1月9日スタート!【毎週木曜】よる9:00~放送!テレビ朝日 木曜ドラマ『プライベートバンカー』番組サイト。大富豪の資産を守るためなら“何でもやる”令和の新たなヒーロー誕生!!主演・唐沢寿明が演じる凄腕プライベートバンカーが金融知...
 
笑える度:★★★★★
ギャグ要素満載!!!のお金のドラマ!

主役の唐沢さんはもちろんですが、大富豪役の役者さん達がマンガのキャラクターの様な役どころを見事に演じておられて痛快に見れます♪

ですが、内容は
  • 節税・脱税
  • 相続
  • 会社運営
といった、ふだんの暮らしでは理解する機会が少ないけれど、重要な点をドラマの中でとてもわかりやすく紹介してくれる構成になっています\(^o^)/
なので、それぞれの【言葉のイメージ】をつかむのにピッタリの作品だと感じています!

これらのワードを深く知るには専門家を頼った方が建設的だと思うのですが、
事前に【少しでも知っている】って結構だいじ

予備知識が少しでもあったり、イメージがあれば
その時々で調べたり、専門家を頼ったりができますが、
ソレすらなくて、【知らずに】あとで後悔するパターンが世の中ほとんどですから💦


ちなみに新井家の場合は、
小5の娘にもちょいちょい質問されたり、答えながら見れるので、お互いに学びが深まっています^^


2相続探偵

相続探偵|日本テレビ 2025年1月期土ドラ9「相続探偵」公式サイト。赤楚衛二 主演。クセ強だけど頭の切れる相続探偵・灰江七生が、個性豊かな仲間と共に相続にまつわる事件をコミカルに、痛快に、時に大真面目に解き明かす!
 

笑える度:★★★★☆

相続をテーマにしたドラマですので、毎回どなたかお亡くなりになります(なので☆ひとつマイナスしてみた)
けれど、【相続が発生】つまり
亡くなる前に知っておいた方が良いこと盛りだくさんの作品!その点では★5つ!!


だって、いつかは皆平等に訪れること

あ!でも暗い話ではなくて!!!
特におすすめの視点は3話の【遺言書は最後のラブレター】とのエピソード
とーっても素敵なお話だったし、亡くなる人から生きている人への最後のメッセージ(ラブレター)って、とても素敵な観点だなと感じて見ていました^^

どの話も1話完結で気軽に見れる内容なので、読んでみて少しでも興味わいたらぜひ見てくださいね^^

ふだん縁遠く感じる【相続】のことを、注意点などを理解するはじめのきっかけにピッタリの作品です!


3御上先生

笑える度:★☆☆☆☆ 1あるかな???
TBSテレビ「日曜劇場『御上先生』」 TBSテレビ 日曜劇場『御上先生』の公式サイトです。毎週日曜よる9時放送。主演は松坂桃李。文科省の“官僚教師”が令和の18歳と日本教育に蔓延る腐った権力へ立ち向かう大逆転教育再生ストーリー!
 

前後の話はけっこう社会問題の根深い・思いテーマのドラマなので苦手な方も多いかもしれません(-_-;)
ですが、注目したの2025年2月15日放送の5話!

5話に出てくる【3年2組がチャレンジする高校生ビジネスプロジェクトコンクール】のプレゼン内容が【高校生が参加するファンド】といったテーマでした。
コレ是非見ていただきたいなと感じた点は、
  • 高校で投資の授業が始まっている
  • 金融教育について
ところにも即していて、実際に実現したら素晴らしいと感じる提案の内容でした!


きっかけは人それぞれ^^

いかがでしたか!?
わたしのブログもそうですが、ドラマを見たことで少しでも【知りたい】と感じる【きっかけ】になれば光栄です♪


投資(NISA・iDeCo)
2025/02/16

株主優待で誕生日・クリスマスプレゼントが半額に♡

祖母から貰った教育費で、
ヤマダホールディングス (9831) の株を買いました!

買いやすい株主優待のある銘柄

株主優待が気になる方向けに、
10万円未満ではじめられて、子どものいる家庭にオススメの銘柄
ヤマダホールディングス (9831)の株主優待を解説♪ 

子ども達にも投資を身近に体験♪

前回この↓記事で書いたように祖母から子ども達の【教育費】にと貰ったお金が55万円×2人分(計110万円)ありました^^
小5の娘 はじめての投資にチャレンジ! 経験に投資する私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^目次経験に投資する使える証券口座娘が選んだ3社の候補1森永製菓(...
 

ヤマダホールディングス (9831)決め手 

今回は、5歳の息子に喜んでもらえる銘柄を探して以下のポイントが決め手になりました!

100株あたりの金額が比較的低い

2025年2月16日の金額で100株あたり44,500円
100株あたりで10万円20万円超える銘柄も多く存在しているので、比較的はじめやすい金額だと思います^^


株主優待の内容が魅力的!

上記は公式サイト:ヤマダホールディングスのスクリーンショットです。
  • 100株から優待がもらえて
  • 3月9月の年に2回!!
  • 500株あたりでは年間5000円分のお買物券✨
君に決めた!となりました(笑)


お金の場所を変えるだけでメリットが変わる

今回使ったお金は完全に頂いたお金
しかし、大学の教育費として使うなら、現在息子は5歳の為10年以上は【置いておくお金】になります。

今の時代は銀行に預けておくだけでは、利息は雀の涙ほどですが、
株を購入することで、お金に働いてもらい【年間5000円分の株主優待】を得ることができます。

しかも!保有している間(優待内容が変更しない限り)毎年もらえます!


誕生日・クリスマスプレゼントを半額で買う予定♪

このお買物券は、
税込み合計金額1,000円以上につき1,000円ごとに、1枚(500円)の優待券が利用可能
とのことでしたので、ヤマダ電機でおもちゃを誕生日・クリスマスプレゼントのタイミングで購入するのにちょど良くてありがたいです^^


2025年12月24日 追記↓
ヤマダ電機の【株主優待】でクリスマスプレゼントを半額以下で購入してきた! 目的誰に何(の悩み)を解決目次目的背景協議・ポイント123まとめ背景なぜそう思った?協議・ポイント123まとめやりたいことにじゅうぶん【時間】と【お金】を使える人生へ


投資(NISA・iDeCo)
2025/02/15
NISA投資の始め方から注意点までわかりやすく解説【後篇】

初心者向け!NISA・資産運用の始め方

NISA・資産運用を始めるには、以下のステップを踏みましょう。


  1. 目的を明確にする
  2. 目標→予算を決める
  3. 情報収集をする
  4. 金融機関を選ぶ
  5. 投資商品を選ぶ


目次


NISAをはじめる前に

2024年~
新NISA制度もはじまり、【投資】【NISA】の言葉が気になる方も多いと思います!
ですが、失敗をしない為には基本ステップがあるのをご存じでしょうか?
このブログでは、ひとつひとつ解説します^^


失敗しない5つのステップ

1. 目的を明確にする

まずは、何のために資産運用をするのか、目的を明確にしましょう。

目的によって、投資期間やリスク許容度が変わってきます。

目的の例

  • 老後の生活資金を貯める
  • マイホームを購入する
  • 子供の教育資金を準備する
  • 旅行や趣味に使うお金を増やす

目的がわかると

いつ?いくら必要なのか?が明確になり、そこから逆算することで

より具体的な目標額・計画が立てられので、失敗しずらくなります!


2. 目標から→予算を決める

次に、どれくらいの資金を投資に回せるか、予算を決めましょう。

そのためには生活費や貯蓄を考慮し、無理のない範囲で投資資金を決めることが大切です。


3. 情報収集をする

資産運用に関する情報を集めましょう。

書籍、雑誌、インターネットなど、様々な媒体から情報を収集することができます。

信頼できる情報源を選ぶことが大切です。

参考:NISA投資・資産運用を始める前に知っておくべき3つのこと


4. 金融機関を選ぶ

投資をするためには、金融機関に口座を開設する必要があります。

銀行、証券会社、ネット証券など、様々な金融機関があります。

手数料やサービス内容などを比較して、自分に合った金融機関を選びましょう。


【補足】

現在は、各金融機関で証券口座を作ったあと、
国の実施している節税のある投資制度が2つあります。
NISA(少額投資非課税制度)iDeCo(個人型確定拠出年金)
投資の利益にかかる税金が非課税になる制度 自分で年金を積み立てる制度
少額(100円~)はじめられる3つの節税効果がある
投資初心者向け老後資金準備に最適(65歳になるまでお金を出せない)

→スマホ横スクロール→


それぞれ

投資の目的・目標にあわせて選択しましょう!


5. 投資商品を選ぶ

投資商品には、株式投資、投資信託、ETF、REITなど、様々な種類があります。

それぞれの商品の特徴やリスクを理解し、自分に合った商品を選びましょう。


初心者向けの投資商品

投資信託

複数の投資家に資金を集めて、専門家が運用する

分散投資ができる

初心者向け


資産運用に関するQ&A


Q:少額からでも始められますか?

A:はい、少額100円~始められます。

  • はじめてで不安の強い方は、少ない金額からはじめて、金額の振れ幅(リスク・リターン)に少しづつ慣れましょう^^


Q:どんな商品を選べばいいか分かりません。

A:まずは、投資信託やETFなど、分散投資ができる商品を選ぶのがおすすめです。

  • 有名なのは、オールカントリーなどの世界分散型商品です。


Q:損をするのが怖いです。

A:投資には必ずリスクが伴います。


  • リスクを理解した上で、無理のない範囲で投資を行いましょう。


まとめ

資産運用は、将来の夢を叶えるための有効な手段のひとつです。


焦らず、自分に合った方法で、

一歩ずつ資産運用を始めてみましょう。


最後までお読みいただきありがとうございました。

このブログが、あなたの資産運用のお役に立てれば幸いです。


NISA投資・資産運用をはじめてみたいけれど、

どうしても不安な方はいつでもご相談ください!


投資(NISA・iDeCo)
2025/02/15

NISAをはじめたい【初心者向け】資産運用とは?解説【前篇】

目的

「将来のために、資産運用を始めたいけど、何から手をつければいいか分からない…」

そんな風に思っている方は多いのではないでしょうか?


この記事では、資産運用の基本から始め方、注意点まで、初心者の方にも分かりやすく解説します。

あなたもきっと資産運用を始めたくなるはずです。

資産運用とは?

まずはじめに、

資産運用とは、将来の夢や目標を叶えるために、

今あるお金を増やすための活動です。


例えば、


  • 老後の生活資金を貯める
  • マイホームを購入する
  • 子供の教育資金を準備する
  • 旅行や趣味に使うお金を増やす

など、様々な目的のために行われます。


ポイント

資産運用には、預貯金、株式投資、投資信託、不動産投資など、様々な種類があります
その中のひとつが今回ご紹介するNISA口座を活用して、はじめる投資です!


資産運用を始める前に知っておくべき3つのこと


  1. リスクとリターン
  2. 分散投資
  3. 長期投資


1.リスクとリターン

投資には、必ずリスクが伴います。

リスクとは、投資したお金が減ってしまう可能性のことです。

一般的に、リスクが高い投資ほど、リターン(利益)も大きくなる傾向があります。


しかし、リターンが大きいからといって、リスクの高い投資ばかりを選ぶのは危険です。

自分のリスク許容度に合わせて、投資商品を選ぶことが大切です。


2.分散投資


分散投資とは、

複数の投資先に資金を分散することです。


例えば、株式投資だけでなく、投資信託や不動産投資にも資金を分散することで、リスクを軽減することができます。


分散ポイント

【投資信託】を活用して分散投資をできる商品が数多く存在します。
有名なのはオールカントリーやS&P500といわれる商品で、オールカントリーは世界中の国や地域・職種に分散投資しています。
S&P500はアメリカ企業の上位500社に投資しています。(AmazonやMicrosoftなど)


3.長期投資


長期投資とは、

十年以上の単位で投資を続けることです。


一般的に、長期投資は、短期投資に比べてリスクが低く、リターンも安定する傾向があります。

長期になればなるほど、リスクとリターンの振れ幅が軽減できるため10年・15年以上先に使うお金を貯める場合に適した方法といえます。


NISAの始め方から注意点までわかりやすく解説【後篇】
資産運用を始めるには、以下のステップを踏みましょう。
続き
投資(NISA・iDeCo)
2025/02/01

r-Laboratory株式会社代表 上地先生のお話をお聞きして

老後まで安心して資産を増やすための【家計管理】お金のコントロール方法を届けたい。

一生涯あんしんで過ごしたい。届けたい。

今日は、日本の資産形成・資産運用の礎をつくって来られた上地先生のお話をお聞きして、
一生涯あんしん・楽しく生きる為のお金の知識を届けたいとの気持ちがより強くなりました✨✨
r-Labo「r」を家計に! | r-Laboratory株式会社 rが日本の家計に届くエコシステムを構築する。世界の上場企業が生み出す「r:資本所得」を家計に届けることがr-Laboratory株式会社のミッションです
 

出逢い

2023年9月にご縁あって対面でお話を伺ったことのある上地先生
3年前まで「私の人生に投資は無縁」と思っていた私が→いまでは老後資金に投資は必須と思うまでの話Life design 昨日は、いろいろなご縁が重なり(もはや引き寄せ!!!)投資の大先生から直接セミナーで学ばせて頂く機会に恵まれました\(^o^)/ 長くなりますが、私の家計管理の歴史を通して投資の必要性をリアルに感じて頂けたらと思いブログへまとめる事としまし
 

楽天証券のIFA事業について登壇されるとのことで10:00~11:00のzoom説明会に参加しました^^


老後資金に投資は必須だけど、続けられないと成果は得られない。

新NISAもはじまり、5年前よりは多くの方が【投資】を身近に感じる機会も増えたと思います。
ですが、まだまだスタートしていない方も多い印象です。

わたし自身
2021年に家計と向き合い、すぐに【老後に向けて投資は必須】と感じた為、当時の制度【つみたてNISA】をはじめ3年間に40万以上プラスになりました!ほったらかし投資の威力を実感です!

ですが、Instagramの情報など見ていると、老後まで【続けられる人】はいったい何パーセントなんだろう?と思ってしまいます。

私が主な懸念点と思っていることをまとめます。
上記は楽天アフェリエイトです<m(__)m>


1.目的・目標がハッキリしていない

投資に限らず、目的・目標設定がズレていると失敗しがち

投資の場合↓
目的は?
15年以上先の未来に必要な(老後)資金の準備
では、
目標額は?ハッキリしていますか???

もっとシンプルに書くと
いつ?いくら??
自分には、必要なのか???
この2つが明確でないうちに、なんとなく投資をはじめてしまうと不安になり、変なタイミングで売ってしまう=失敗となりがち…


2.自分の未来年表(ライフプラン)に合っていない

先ほどとも共通しますが、【〇年後に必要なお金】を具体的にイメージしていないと継続力がとたんに低くなると感じています。

その【〇年後】を見える化して具体的にする為には、ご自分の手を動かして年表を書いてみるのが一番!!!

↓あわせて読みたい↓
家計管理はなぜ必要!?あんしん管理に不可欠な3つの視点! 不安を解消するためほとんどの方が、【見えない不安】を解消するためお金と向き合うのではないかと思います。2021年の私も「子どもの教育費は足りるのだろうか?」との不安から、お金の勉強・家計管理に目覚めました!克服した今は、何が不安でどうすれば...


3.継続できる家計管理が必要

上記のブログでも少しだけ触れていますが、上手な予算わけをして半自動化(ほったらかし運用)してしまえば、継続力は各段にアップします!
何を隠そう、我々は夫婦ともに脳タイプ別でいくと【継続力が劇弱タイプ】…(;´Д`)💦

半自動化しても安心な予算わけに辿りついたからこそ、今は目の前のお金を不安なく…むしろ!大変気持ちよく✨✨お金使えるように♪


まずはここから!

無料プレゼントしている夢の家族年表→【お金の計画表】ダウンロード特典 使い方ミニレッスンで
自分と家族の年齢を【手書き】で把握・未来をイメージする事からスタートしましょう!

月1回の家計セミナーではより詳しくお伝えしています^^
※投資については8月セミナー予定

投資(NISA・iDeCo)
2025/01/26
小5の娘 はじめての投資にチャレンジ!

経験に投資する

私の母から、教育費にと貯めてくれていたお金を贈与税のかからない110万円いただきまして
娘と息子で半分づつにして、ひとり55万円ぶん投資にチャレンジさせることに^^

使える証券口座

今回は、娘の証券口座へ55万円を入金してスタート!
この口座はジュニアNISA用の口座を作った際に自動的に作られていた、本人名義の未成年者用の証券口座

参考↓2021開設当時の過去ブログ↓
ジュニアNISAの投資配分をピザロでシュミレーションLife design ジュニアNISA昨年末の10月ごろから、Instagramで見かけてとても気になっていました。 背景として、制度が廃止された事で使い勝手が以前より良くなったとの事 ↑ 当時はちんぷんかんぷんでした(-_-;)、読んでくださる方向けにさらっと


娘が選んだ3社の候補

画面の見方を数分ほど教えたら、あとは自分で【気になる企業】を探して選んでもらいました!
候補にあがったのは、どれも身近な企業15社ほど♪
トリドール(丸亀製麺)

その中で、最終候補に選んだのはこの3社↓

1森永製菓(2201)

理由:〇100株あたりの金額の割に配当金が高い(一年間あたり約6000円ほど)
   更に、◎株主優待のおかし(2500円相当)が魅力に感じていました^^
おかし貰えたら嬉しいよね♡

株主優待(おかし)の詳細
↓↓↓


2湖池屋(2226)

理由:〇配当金は高めだが
   △株主優待のおかしもらえる(森永製菓より少ない)
   △100株あたりの金額が高め
総合的に判断して、今回は森永製菓をえらびました^^


3大阪ソーダ(4046)

理由:◎100株あたりの金額の割に配当金が高い(一年間あたり約9000円ほど)
   ◎一株の金額が比較的買いやすい金額

そもそも…
100円ショップのダイソーを知れべたくて、間違って調べていた様子(笑)
でも、そんな偶然がないと知る機会のなかった企業の情報を少し垣間見るのも学びだよね!


まとめ

祖母からは【教育費】として貰ったお金
ですが、
私は常日頃「さまざまな実体験させる事こそが教育」だと考えています。

ですので、今回は下記3つの環境がそろったので、お金を置いておくだけではない活用法を思いつき実行しました♪
  1. 当面使う予定ではないお金
  2. もし目減りしても【体感】させる事に価値があると思い
  3. 本人がある程度は株式・優待・配当のイメージが湧いている

それにしても、2021年の以前の私が見聞きしたら驚きしかない【子どもに投資の体験をさせる】
私が学びと実体験してきたからこそ、教えてあげられる体験だなと感じて
とても誇らしい気持ちになりました^^

そうそう!
娘が「一ヶ月に一回くらいは株価を見せてね」と言ってくれて嬉しかったです^^

娘には名前とおり、殻に収まらない人生を未来を生きてほしいなと思います♪


教育費については↓Instagram投稿↓書いてます。


投資(NISA・iDeCo)
2024/09/22
日本証券業協会発行 「資産運用と証券投資」スタートブック
家計スクールでもご紹介している冊子について
サクサクわかる!資産運用と証券投資スタートブック  | 金融経済教育推進機構 J-FLEC 概要 ライフプラン・マネープランの大切さや証券投資を行うにあたっての心構え、株式・投資信託・債券の各種商品の特徴、具体的な情報収集や見方などの基本知識、NISA・確定拠出年金等について、証券投資未経験者・初心者向けに解説 […]
 
サクサクわかる!資産運用と証券投資スタートブック  | 金融経済教育推進機構 J-FLEC
写真は2021年の紙冊子で、昨年2023年版までは紙の冊子を無料で貰えたようなのですが、2024年からはデジタル冊子のみ公開しているようです。

日本証券業協会が発行している内容ですので、信用度が高く、わかりやすい図解も多い為スクール生の皆さんにもご紹介しています!

デジタル版のリンクを押すと上記画像のような画面になると思いますので、画像の赤マル部分【書籍のプレビュー】をClickすると閲覧できます!

初心者さんには紙冊子の方がオススメだったのですが、内容は変わりなくわかりやすいです♪